自由な働き方を選択し、自身のスキルで道を切り拓くフリーランスにとって、体調管理やリスク管理は単なる心がけではなく、立派な「経営判断」です。会社員であれば組織が用意してくれていた福利厚生や社会保障という厚い壁が、独立した瞬間に目の前から消え去ります。その開放感と引き換えに、私たちは自分自身の「盾」を自ら設計しなければなりません。
しかし、いざ保険を検討しようとすると、医療保険、がん保険、生命保険、所得補償保険、賠償責任保険など、あまりにも多くの選択肢が並んでいます。売上が不安定な時期に、高額な固定費となる保険料を払い続けるのは大きな負担です。一方で、何も備えないまま倒れてしまえば、一瞬にして事業も生活も破綻してしまう。そんな「備え」と「コスト」のジレンマに、多くのフリーランスが頭を抱えています。
本記事では、溢れる情報の中で迷っているフリーランスや個人事業主の方に向けて、これだけは外せない「最低限の保険セット」の正体と、無駄を削ぎ落とした賢い選び方の基準を詳しく解説します。
自由の代償としての「保障の空白」にどう向き合うか
フリーランスが保険選びで迷う最大の原因は、自分たちが置かれている「保障の現実」を正確に把握できていないことにあります。会社員時代と同じ感覚で保険を選んでしまうと、必要のないものに高いお金を払い、本当に必要な部分がスカスカになるという事態を招きます。
傷病手当金がないという「絶望的な差」
会社員が加入する健康保険には、病気やケガで働けなくなった際、給与の約3分の2が最長1年6ヶ月間支給される「傷病手当金」があります。しかし、私たちが加入する「国民健康保険」には、一部の自治体を除き、この制度がありません。 つまり、フリーランスにとって「働けない=収入がゼロになる」という現実は、会社員が想像するよりもはるかに深刻です。この決定的な「穴」を理解していないと、入院費だけを気にした的外れな保険選びになってしまいます。
賠償リスクという「自腹」の恐怖
会社員であれば、仕事上のミスでクライアントに多大な損害を与えたとしても、最終的な責任は会社が負うことがほとんどです。しかし、フリーランスはそうはいきません。 納品物の著作権侵害、情報漏洩、あるいはシステム障害による損害賠償。これらが起きた際、数百万、数千万円という請求が直接あなたに届きます。この「仕事上のリスク」は、一般的な医療保険や生命保険では1円も守ってくれません。
老後資金という「自分年金」の重圧
厚生年金がないフリーランスは、将来受け取れる年金額が会社員に比べて圧倒的に少なくなります。その差は月額で10万円以上に及ぶことも珍しくありません。 「今」の病気に備えることと、「未来」の生活を守るための積み立て。この両方を、限られた収入の中からどう分配すべきか。優先順位がつけられないまま時間が過ぎていくことが、フリーランスにとって最大のリスクです。
迷いを断つ!フリーランスが備えるべき「鉄壁の三種の神器」
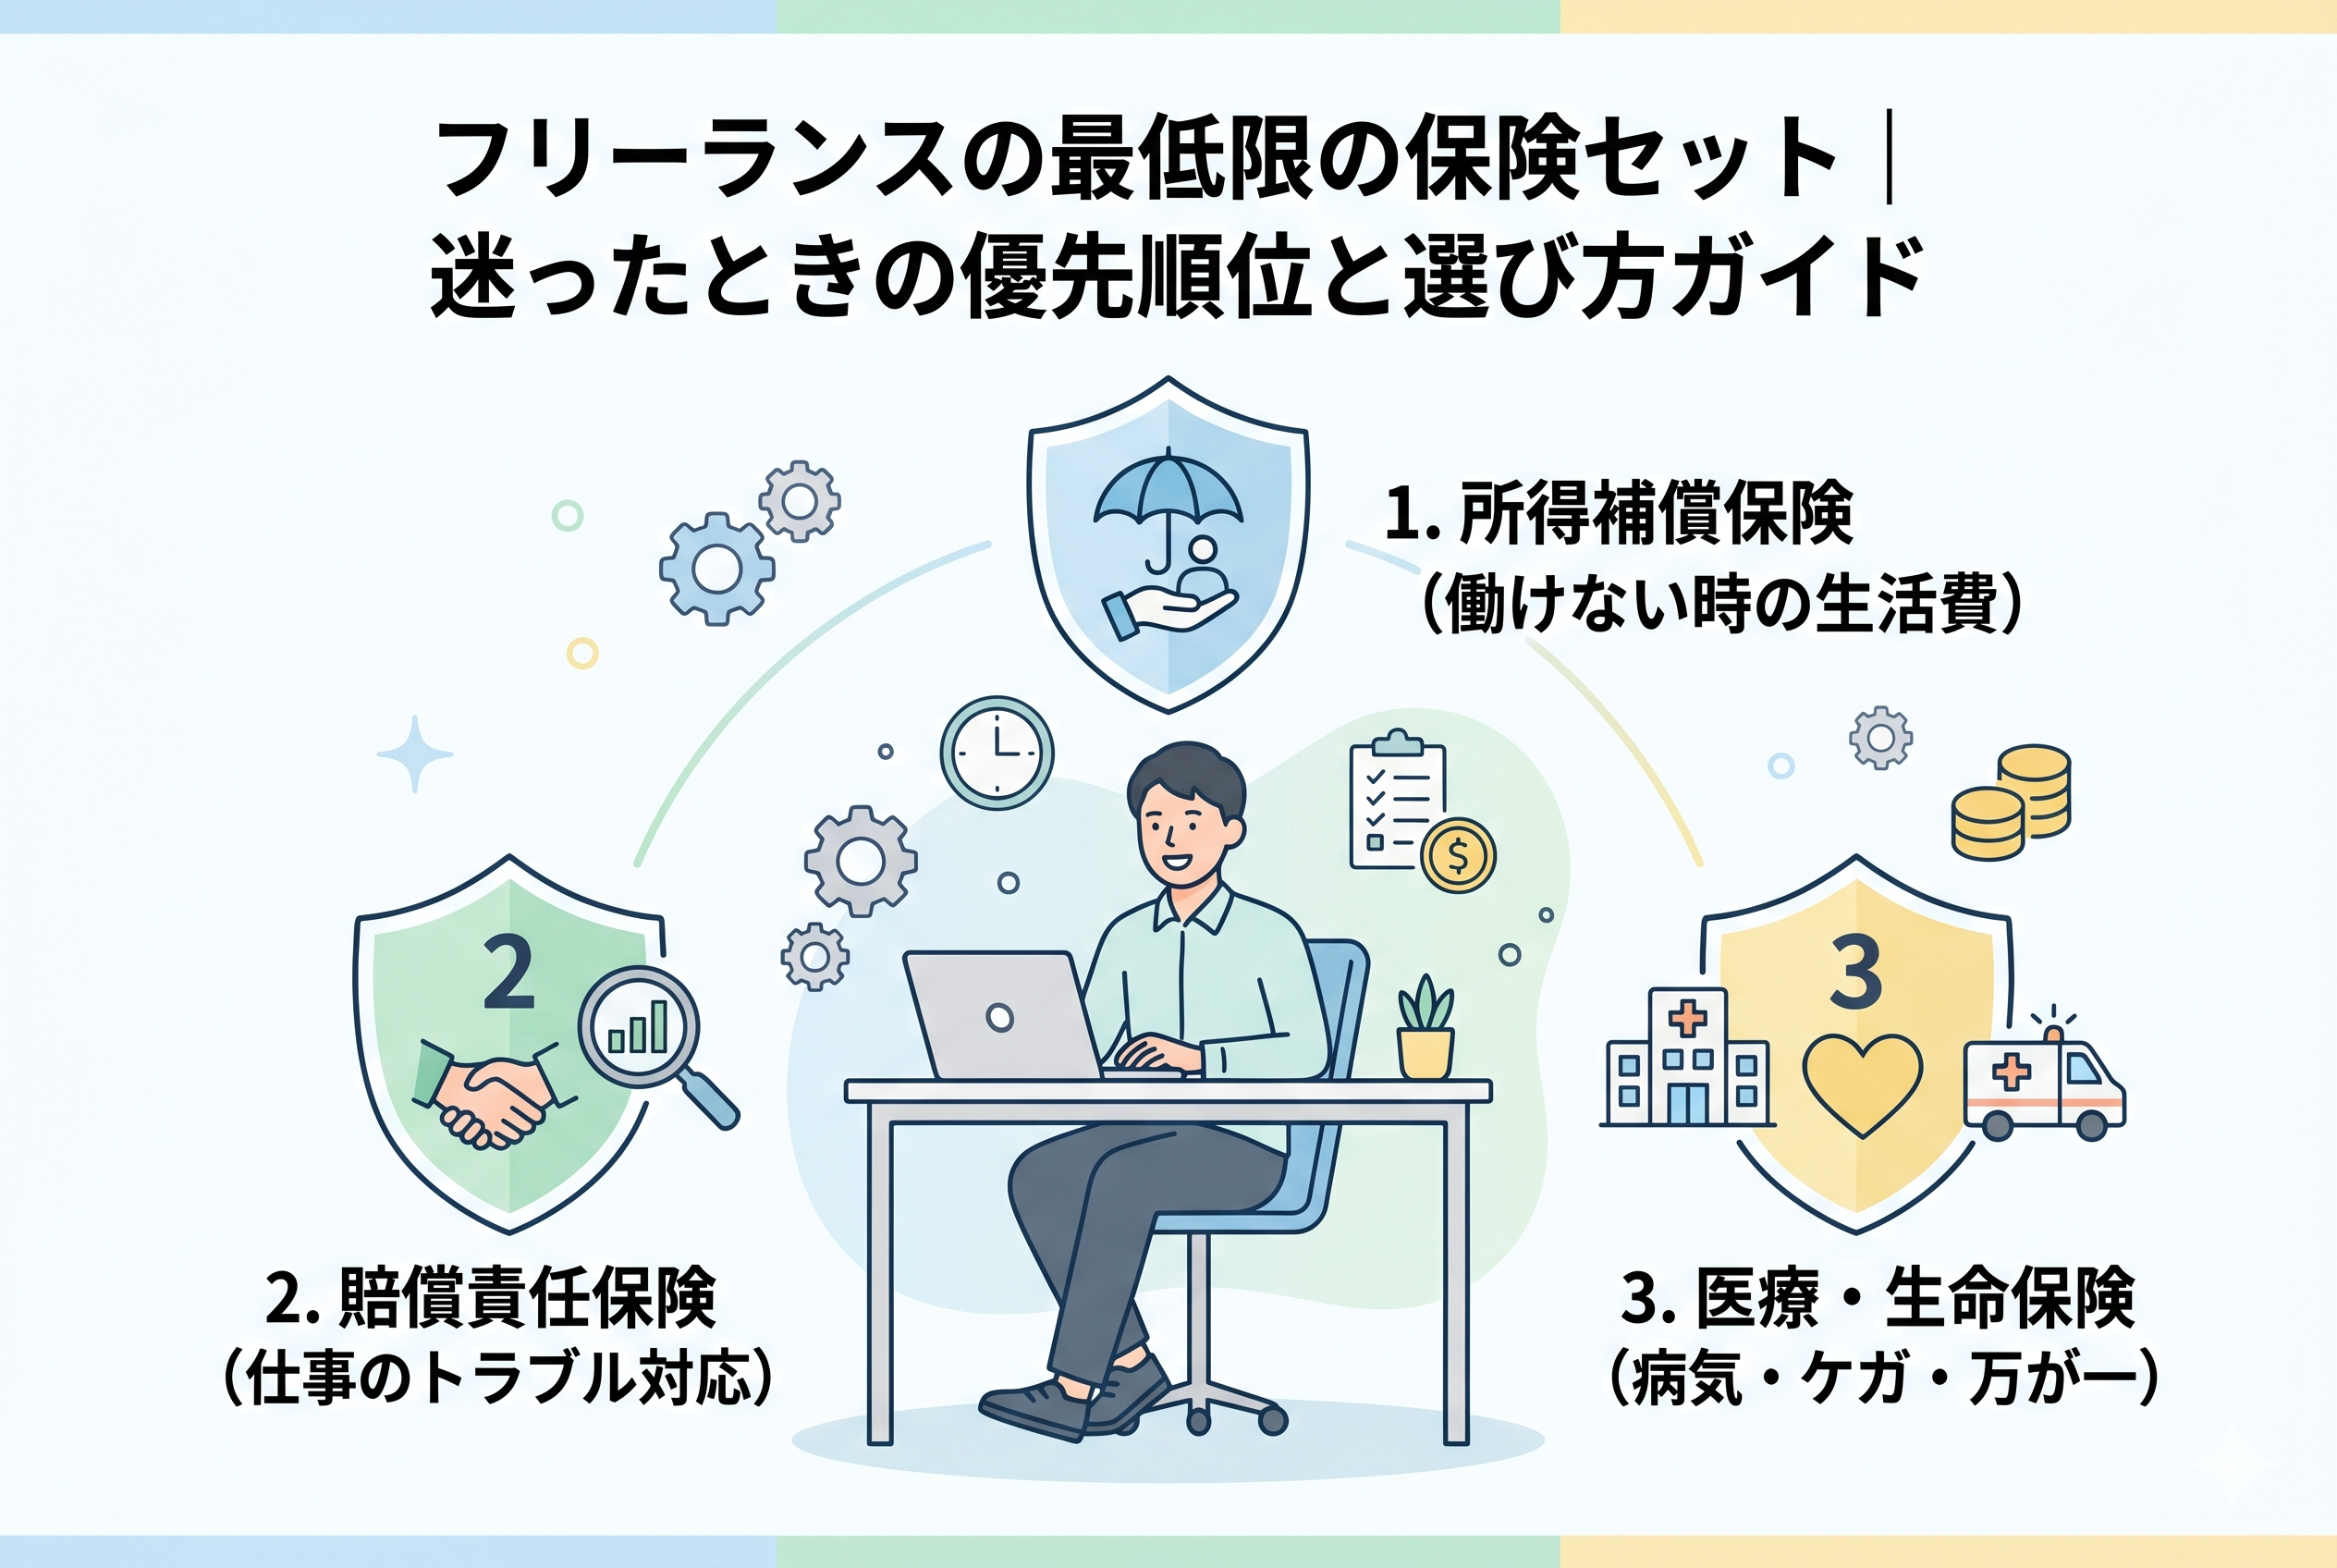
結論を申し上げます。あらゆる保険を検討した結果、フリーランスが真っ先に、そして「最低限」揃えるべきセットは、以下の3つに集約されます。
- 【所得補償保険(就業不能保険)】:働けなくなった時の「生活費」を確保する。
- 【賠償責任保険】:仕事のトラブルによる「破産リスク」を回避する。
- 【小規模企業共済(または新NISA/iDeCo)】:退職金と老後の「事業継続資金」を作る。
この3つさえ固めておけば、あとは自身の貯蓄額や家族構成に応じて、医療保険や生命保険を「トッピング」していくだけで十分です。多くのフリーランスが医療保険(入院1日いくら)を優先しがちですが、本当に怖いのは「入院費」ではなく「働けない間の生活費」と「賠償金」であることを、まず心に刻んでください。
なぜ「三種の神器」だけで十分だと言い切れるのか
なぜ、巷で勧められる多くの保険を差し置いて、この3つが優先されるのでしょうか。そこにはフリーランス特有の論理的な裏付けがあります。
1. 「医療保険」よりも「所得補償」が優先される理由
現代の医療は入院が短期化しており、手術をして数日で退院し、あとは自宅療養というケースが一般的です。入院1日5,000円の医療保険に入っていても、3日の入院で受け取れるのはわずか1万5,000円です。 しかし、その後の自宅療養で1ヶ月働けなければ、生活費として数十万円が失われます。所得補償保険は、入院の有無に関わらず「医師の指示による自宅療養」も対象となるプランが多く、フリーランスの家計を直接的に支えてくれます。
2. 「高額療養費制度」があなたの支出を守っている
日本の公的医療保険は非常に優秀です。どれほど高度な治療を受けても、1ヶ月の自己負担額には「上限(一般的な年収層で約8〜9万円)」があります。 つまり、10万円程度の貯蓄があれば、当面の医療費の支払いで人生が詰むことはありません。私たちが保険で備えるべきは、「貯蓄で払える数万円の医療費」ではなく、「自分では一生払いきれない数千万円の賠償金や、数年にわたる収入途絶」という壊滅的なダメージです。
3. 税制優遇という「最強の利回り」を活用する
フリーランスが民間の保険を選ぶ際、最も意識すべきは「節税効果」です。小規模企業共済やiDeCoは、支払った額のすべてが「所得控除」の対象となり、所得税や住民税を直接的に安くしてくれます。 民間の医療保険の控除額がわずか数万円であるのに対し、これらの制度は年間数十万円の節税になることもあります。この「確実な節税」という利益を確保しながら、将来の自分に退職金を贈る。これが賢いフリーランスの「攻めの防御」です。
職種とライフステージで変わる「自分専用セット」の具体例
最低限のセットが定義できたところで、次はあなたの「働き方」や「家族構成」に合わせて、その盾の厚さを微調整していく作業が必要です。3つの代表的なモデルケースをもとに、自分に最も近いスタイルを探してみましょう。
ケース1:独身・在宅中心のエンジニア・ライター
移動が少なく、物理的な事故のリスクが低い一方で、納品物のミスや納期遅延、情報漏洩といった「デジタル上のリスク」が懸念されるパターンです。
- 【推奨セット】:所得補償保険(低額) + 賠償責任保険(情報漏洩重視) + 新NISA
- 【考え方のポイント】:固定費を極限まで削り、その分を「投資」に回して資産を形成することを優先します。入院などの短期的な出費は「生活防衛資金(現金)」で対応できるため、医療保険の優先順位は最も低くなります。
ケース2:家族を養うデザイナー・コンサルタント
自分が倒れることが、家族全員の生活の停止に直結する最も責任の重いパターンです。
- 【推奨セット】:所得補償保険(高額) + 収入保障保険(掛け捨て生命保険) + 賠償責任保険 + 小規模企業共済
- 【考え方のポイント】:万が一の際の「死亡保障」を厚くする必要があります。ただし、高額な終身保険ではなく、子供が独立するまでの期間だけ保障する「掛け捨ての収入保障保険」を選ぶことで、コストを抑えつつ家族の生活費を確保します。小規模企業共済は、節税しながら「教育資金」や「老後資金」を作るために必須の選択です。
ケース3:対面サービスや現場作業を伴うフリーランス(カメラマン・家事代行など)
自身の身体を動かすことが仕事であり、かつ他人の所有物を壊したり、怪我をさせたりする物理的なリスクが高いパターンです。
- 【推奨セット】:所得補償保険(初日から出るタイプ) + 賠償責任保険(対人・対物重視) + 県民共済などの医療保障
- 【考え方のポイント】:ちょっとした捻挫や骨折でも即座に売上が止まるため、所得補償保険は「免責期間(保険金が出ない期間)」が短いものを選びます。また、他人の家や機材を傷つけた際の賠償保険は、業界団体の「団体保険」などを活用して、必ず手厚くしておく必要があります。
迷ったときに役立つ「コストパフォーマンス」の比較表
「民間保険」と「共済」、そして近年フリーランスの間で普及している「職能団体の団体保険」のどれを選ぶべきか。それぞれの強みを整理しました。
| 項目 | 民間の保険(個別契約) | 共済(県民共済など) | 職能団体(フリーランス協会等) |
| 所得補償 | カスタマイズ性が高く高額 | 保障額は低めだが手軽 | 団体割引で圧倒的に安い |
| 医療保障 | 最新の医療に細かく対応 | シンプルで掛金が安い | 提携会社のプランを割引利用 |
| 賠償責任 | 自分で探す手間がある | 基本的に対象外 | 会費に含まれていることが多い |
| 節税効果 | 一般生命保険料控除のみ | 生命保険料控除のみ | 会費が「諸会費(経費)」になる |
この比較からわかる通り、現在のフリーランスにとって最も効率が良いのは【職能団体の「団体保険」をベースにし、足りない部分だけを民間の「掛け捨て保険」で補う】という形です。特に「賠償責任保険」が会費に含まれている団体の活用は、コスト削減の大きな鍵となります。
「損をしない」ための見直しと解約の判断基準
すでにいくつかの保険に加入している場合、新しいセットを作る前に「重複」を削る作業が必要です。以下の2点は、フリーランスが陥りがちな「無駄な支出」の典型例です。
1. クレジットカード付帯保険の「重複」
あなたが持っているビジネスカードやゴールドカードには、実は「旅行保険」や「賠償責任保険」が最初から付いていることがあります。これに気づかずに個人で同じ内容の保険に入っているのは、文字通りお金を捨てているのと同じです。まずは手元のカードの「付帯特典」を一度だけ読み返してみてください。
2. 「貯蓄型保険」という非効率な選択
「将来お金が戻ってくるから」と勧められる積立型の保険は、フリーランスにとっては資金の流動性を奪う足かせになりがちです。中途解約すると元本割れするリスクがあり、売上が厳しい時期でも高い保険料を払い続けなければなりません。「保障は掛け捨てで安く買う」「貯蓄は新NISAや小規模企業共済で自由に行う」。この分離こそが、キャッシュフローを安定させる経営者の知恵です。
今すぐ実行すべき「安心」を手に入れるための5ステップ
最後に、本記事を読み終えたあなたが今日から取り組むべき、具体的なアクションプランを提示します。
ステップ1:半年分の「生活防衛資金」を可視化する
まずは通帳を開き、1円も稼げなくても「半年間生活できる現金」がいくらあるかを確認してください。この現金こそが最強の保険です。もし足りない場合は、保険に入る前に、まずこの現金を貯めることを最優先課題に据えてください。
ステップ2:フリーランス団体の「付帯保険」をチェックする
フリーランス協会などの団体に加入した場合、月々いくらの会費で、どの程度の「賠償責任保険」が付いてくるのかを確認しましょう。多くの場合、個人で入るよりもはるかに安く、かつ実用的な守りが手に入ります。
ステップ3:所得補償保険の「免責期間」を決める
所得補償保険を検討する際は、「何日目からお金が必要か」を考えてください。ステップ1で現金を確保できていれば、免責期間(保険金が出ない期間)を「60日」や「90日」と長く設定できます。これにより、月々の保険料を劇的に安く抑えることが可能です。
ステップ4:小規模企業共済の「仮申し込み」を検討する
節税しながら退職金を作る「小規模企業共済」は、フリーランスに許された数少ない特権です。月々1,000円から始められ、いつでも増減が可能です。まずは最小額からでも「枠」を確保しておくことをお勧めします。
ステップ5:受取人と連絡先を「家族」に共有する
どんなに素晴らしい保険に入っていても、あなたが意識を失ったときに家族がそれを知らなければ、1円の役にも立ちません。「どの保険会社」に「何の目的」で入っているのか、一通のメモにして家族や大切な人に渡しておきましょう。
備えがあるからこそ「攻め」のビジネスができる
保険選びは、ネガティブな「もしもの時」のためだけの作業ではありません。
リスクの可視化は心の自由をもたらす
「もし倒れても、3ヶ月は貯金で大丈夫。それ以降は保険から月20万円入ってくる。仕事のトラブルが起きても賠償保険で守られている」。この確信があるフリーランスは、日々の業務においてより大胆に、よりクリエイティブに挑戦することができます。不安を具体化し、それに対策を講じることは、あなたの才能を最大限に発揮するための「地固め」なのです。
あなたという「唯一無二の資産」を守り抜くために
フリーランスにとって、代わりのきかない最大の資産は、他の誰でもない「あなた自身」です。その資産を守るために、過剰な不安に振り回されるのではなく、論理的で最低限の「盾」を用意すること。
今日、自分のリスクと向き合い、セットを整えるその数十分が、数年後のあなたを、そしてあなたの周りにいる大切な人々を救う決定打になります。まずは一歩、自分の通帳と向き合うことから始めてみましょう。よりしなやかで、より強固なフリーランス人生を目指して。