自分のスキルを資本に、自由と責任を背負って働くフリーランスにとって、リスク管理は避けては通れない経営課題です。特に「保険」は、万が一の事態から自分と家族を守る最強の盾になります。しかし、独立してしばらく経つと、知り合いの紹介や交流会、あるいはSNSを通じて「保険のプロ」を名乗る営業担当者からアプローチを受ける機会が増えてくるものです。
彼らは非常に熱心で、私たちの不安に寄り添い、「フリーランスこそ手厚い保障が必要です」と説得力のある提案をしてくれます。提案書に並ぶ立派な数字や、万が一の際のシミュレーションを見ていると、なんとなく「入っておかないと大変なことになる」という焦りを感じることもあるでしょう。
しかし、ここで立ち止まって考える必要があります。その提案は、本当に「あなたの事業実態」に即したものなのでしょうか。会社員向けのパッケージをそのまま横滑りさせたような内容になっていないでしょうか。勧められるままに契約書にサインをしてしまう前に、フリーランスが持つべき独自の「選定眼」を養う必要があります。今回は、営業トークに惑わされず、自立した経営者として保険を使いこなすための判断ポイントを深掘りしていきます。
「勧められるまま」が招く固定費の膨張と保障のミスマッチ
なぜ、プロである保険営業の言葉をそのまま信じてはいけないのでしょうか。そこには、フリーランスの特殊なリスク構造と、営業側のビジネスモデルという二つの要因が複雑に絡み合っています。
会社員向けプランの「流用」という罠
保険営業が提案してくるプランの多くは、実は「会社員」をベースに設計されたものです。例えば、高額な死亡保障や入院日額の厚い医療保険がその典型です。 もちろんこれらも重要ですが、フリーランスが最も優先すべきは「就業不能時の収入補償」です。会社員には傷病手当金がありますが、私たちにはありません。営業担当者がこの「制度の欠落」を正確に理解せず、単に「入院したら5,000円出ます」といった表面的な医療保障を勧めてくる場合、それはあなたの本当の危機を救うものにはなりません。
「お付き合い」で増え続ける不要な特約
「せっかくだからこれも付けておきましょう」という営業トークで追加される細かな特約。一つひとつは数百円から千円程度かもしれませんが、積み重なれば年間で数万円の支出になります。 フリーランスにとって、保険料は立派な「固定費」です。売上が安定しない時期に、この重い固定費が経営を圧迫し、本来投資すべき機材や広告宣伝費を削ることになっては本末転倒です。「安心を買うために、今の成長を止めてしまう」という矛盾した状況に陥っているフリーランスは、意外と多いのです。
営業担当者の「インセンティブ」という現実
身も蓋もない話ですが、保険営業には販売実績に応じた報酬体系があります。当然ながら、保険料が高いプランや、特定の強化商品ほど、彼らにとってのメリットは大きくなります。 もちろん、誠実な担当者も多く存在しますが、彼らの提案が「100%あなたの利益」だけを追求したものだと言い切ることはできません。プロの提案を鵜呑みにすることは、自分の財布の鍵を他人に預けるのと同義です。
結論:自前の「貯蓄額」と「必要最小限の保障」を掛け合わせて判断する
フリーランスが保険契約で絶対に失敗しないための結論は、【今の自分の預貯金で解決できるリスクには保険をかけず、自力では絶対に払いきれない巨大な損失にだけピンポイントで保険をかける】という「引き算」の思考を持つことです。
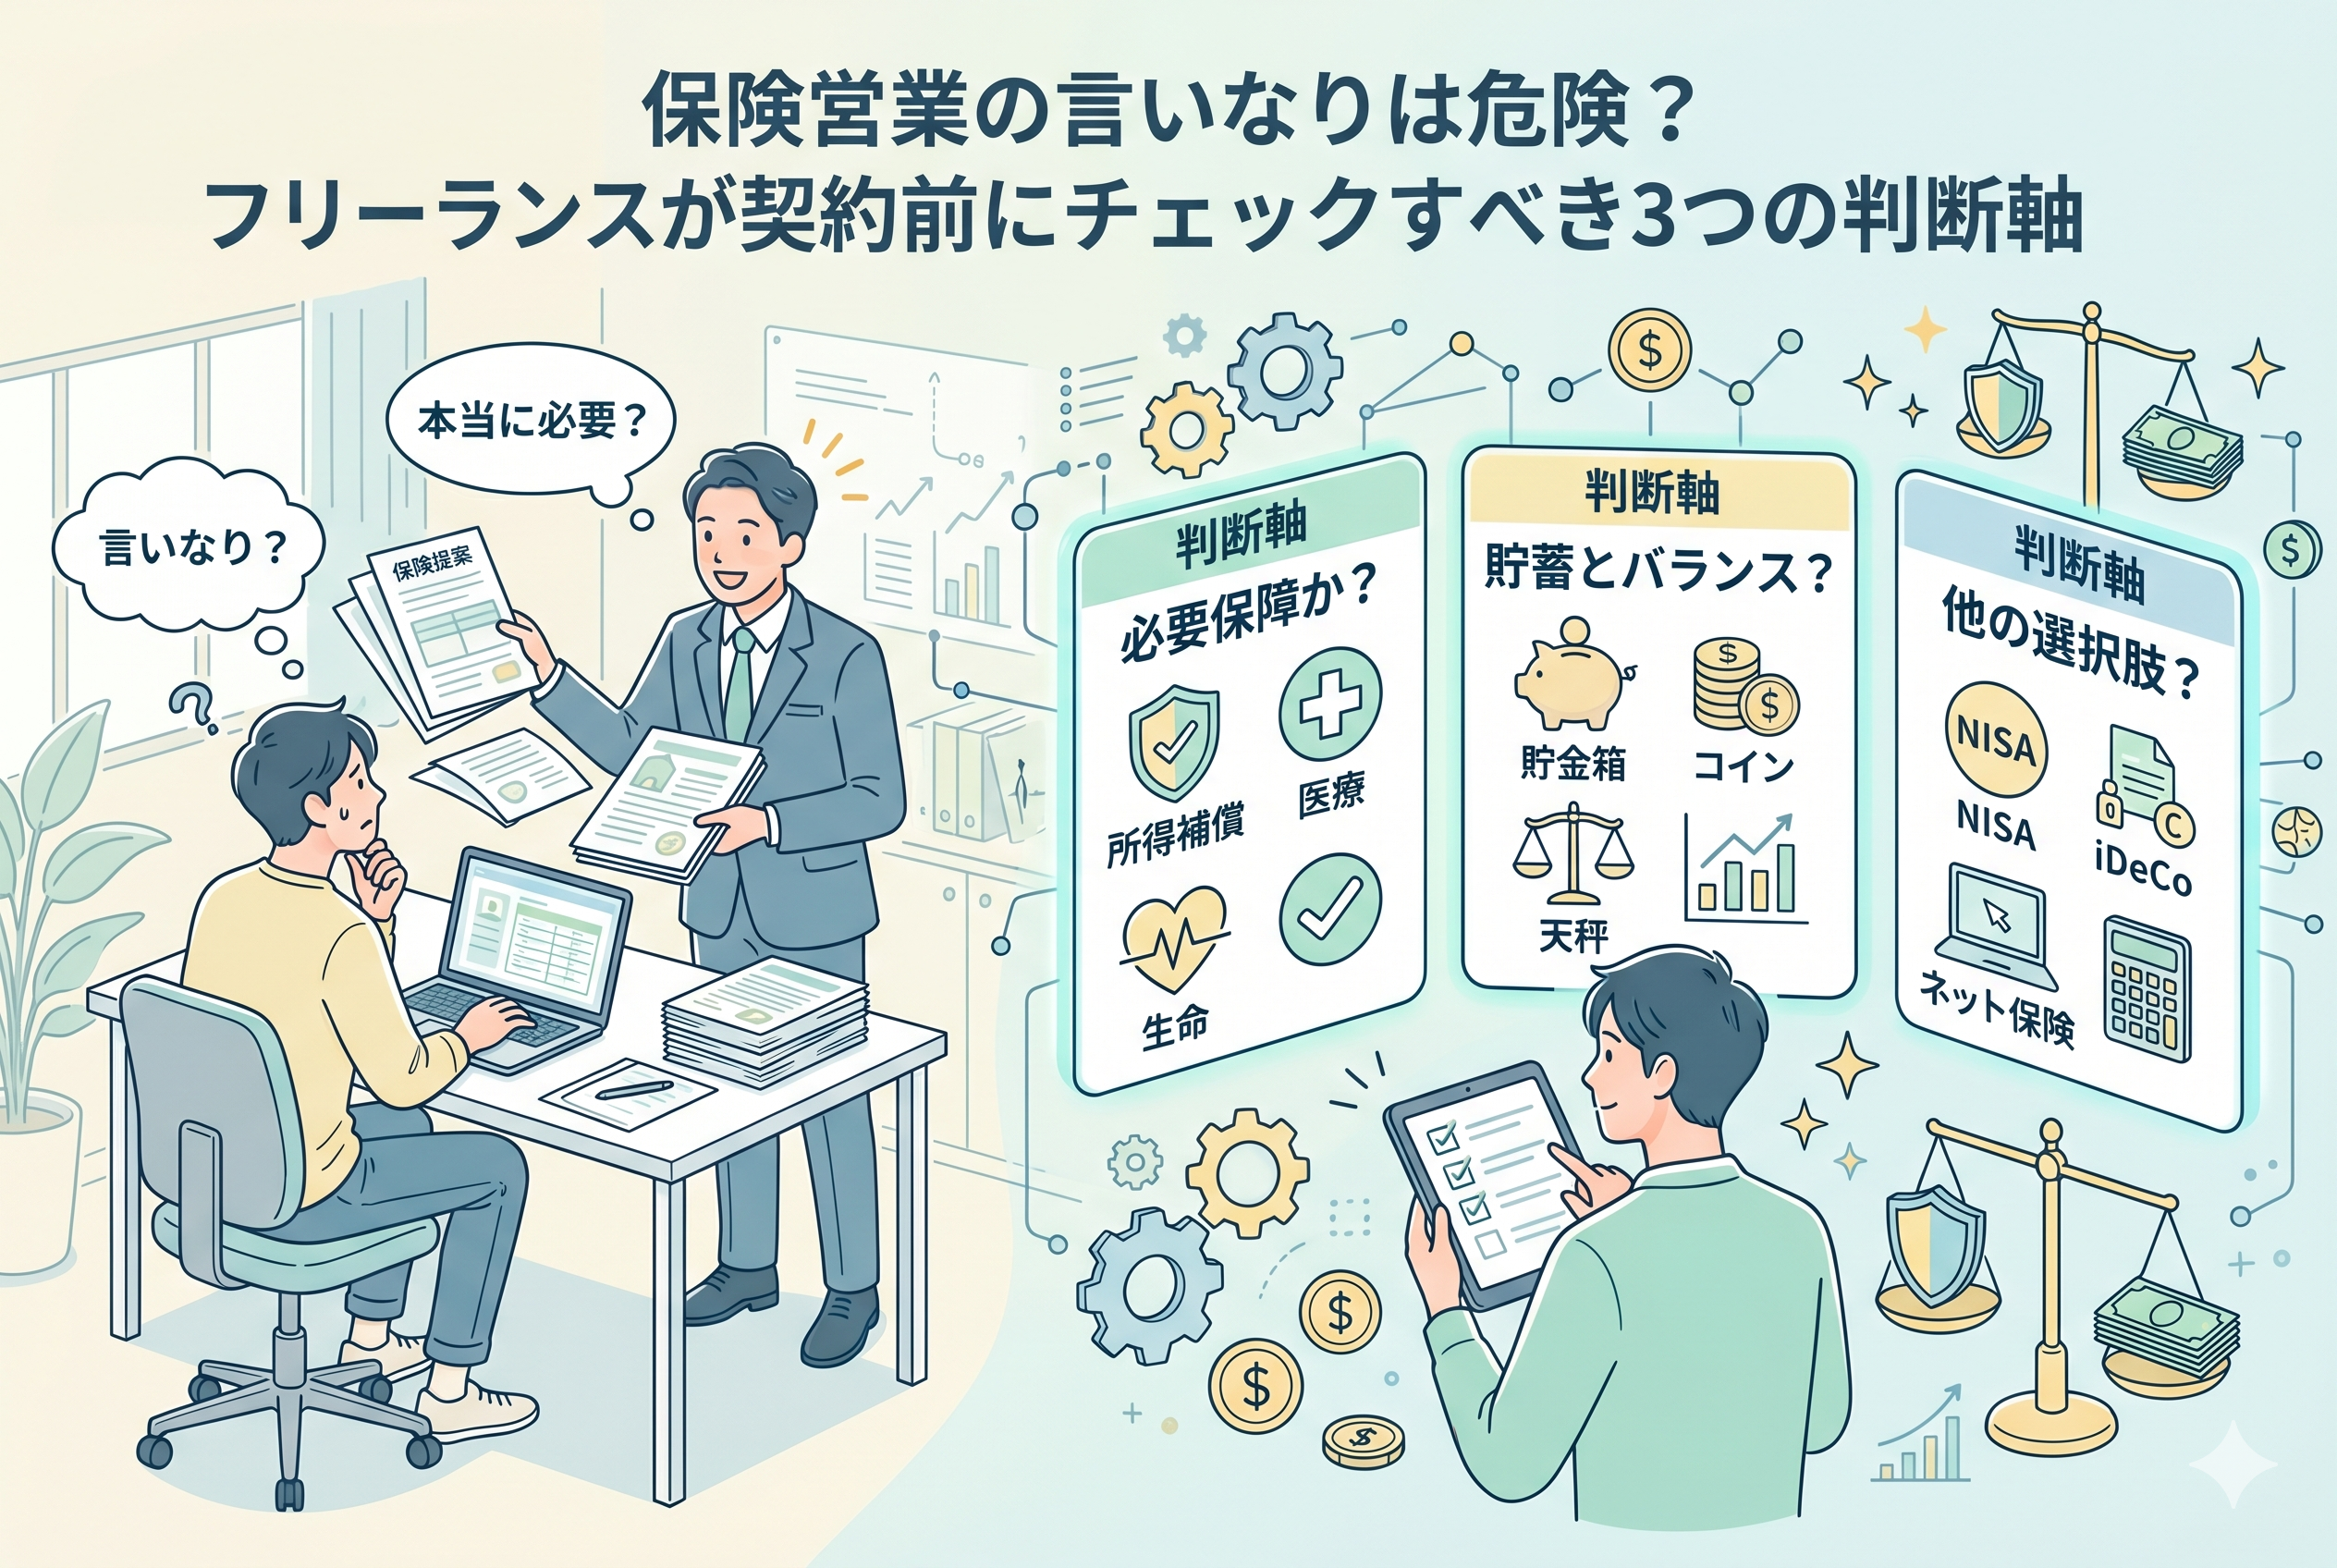
具体的には、以下の3つの基準をクリアしているかを確認してください。
- 【リスクの解像度】:そのトラブルが起きた際、具体的に「何円」足りなくなるのかを自分で計算できているか。
- 【現金の流動性】:保険料として支払うお金を、新NISAや小規模企業共済などで「資産」として手元に置く選択肢と比較したか。
- 【保障の純度】:死亡・医療・年金などがセットになった「抱き合わせ商品」ではなく、必要なものだけをバラ買いしているか。
「勧められたから入る」のではなく、「自分の経営計画にその補償が論理的に必要だから、こちらから指名して買う」という主体性が、フリーランスのリスク管理における勝敗を分けます。
なぜ「プロのアドバイス」を一度疑う必要があるのか
保険営業の言葉を鵜呑みにせず、一度冷静になるべき理由は、私たちの「公的保障」の弱さを彼らが「不安を煽る道具」として使いがちだからです。
理由1:傷病手当金の不在を「医療保険」で埋めようとする誤り
フリーランスには傷病手当金がないという事実は、営業担当者にとって絶好のクロージングトークになります。「だから、入院日額1万円の医療保険に入りましょう」と彼らは言います。 しかし、入院日額1万円では、月の生活費20万円を賄うには20日間の入院が必要です。現代の医療は「短期入院・自宅療養」が主流であり、20日も入院することは稀です。本当に必要なのは、入院の有無に関わらず「働けない状態」をサポートする「所得補償保険」ですが、これは医療保険に比べて営業側の実入りが少ない場合があり、優先順位を下げられることがあります。
理由2:確定申告による「節税効果」の誇大評価
「保険料は控除の対象になるので、実質的な負担はもっと安くなりますよ」というトークもよく耳にします。 確かに生命保険料控除はありますが、控除額には上限(所得税で最高4万円など)があります。月額数万円の保険料を払っている場合、節税できる金額は微々たるものです。そのわずかな節税のために、多額の現金を「動かせない固定費」に変えてしまうのは、資金効率を重視すべきフリーランスにとってスマートな選択とは言えません。
理由3:担当者の「退職・異動」という永続性の欠如
保険営業は離職率が高い業界でもあります。「一生お守りします」と言って契約した担当者が、数年後には業界を去っていることは珍しくありません。 担当者との「人間関係」を理由に契約してしまうと、その人がいなくなった瞬間に、自分に合わない重い保険だけが残されることになります。保険は「人」ではなく「契約内容のロジック」で選ぶべきなのです。
誠実な担当者を見極めるための「魔法の質問」
保険のプロを味方につけるには、相手がこちらの実態をどこまで理解しているかを確認する「踏み絵」のような質問が有効です。以下の質問に対する回答の質で、その担当者が「ノルマ」を追っているのか、「あなたの事業」を思っているのかが明確になります。
「国民健康保険の給付内容を詳細に説明してもらえますか?」
この質問は非常に強力です。フリーランスが加入する国民健康保険と、会社員が加入する健康保険(協会けんぽ等)の決定的な違い(傷病手当金の有無など)を即座に説明できない担当者は、フリーランス向けの提案をする資格がありません。
もし、「公的な保障はほとんどないので、この医療保険が必要です」といった大雑把な説明に終始するようなら、それは単なる「不安の煽り」です。優れた担当者であれば、高額療養費制度の上限額や、お住まいの自治体特有の付加給付まで調べた上で、「足りない部分」をピンポイントで指摘してくれるはずです。
「保険の代わりに『新NISA』や『小規模企業共済』で備えるデメリットは何ですか?」
保険営業にとって、投資信託や共済制度は競合相手です。それらを一方的に「リスクが高い」「保障がない」と否定するのではなく、それぞれの「流動性」や「目的」の違いを論理的に比較してくれるかどうかをチェックしてください。
例えば、「小規模企業共済は廃業時の備えとしては最強ですが、病気による短期休業への即応性ではこちらの特約に軍配が上がります」といった、それぞれのメリット・デメリットを整理して話せる担当者は信頼に値します。
「もし私があなたの兄弟なら、このプランのどの特約を真っ先に削りますか?」
この質問は相手の「本音」を引き出します。完璧に見える提案書の中にも、実は「あれば安心だが、なくてもなんとかなる」という贅沢品が混ざっているものです。
「実はこの入院特約は、貯金が300万円以上あるなら不要かもしれません」といった具合に、売り手側の利益を削る提案を自らできる担当者こそ、長く付き合えるビジネスパートナーになります。
営業トークの「理想」とフリーランスの「現実」のギャップ
ここで、営業担当者がよく使うフレーズと、フリーランスが直面する現実を比較してみましょう。
| 営業担当者の決めゼリフ | フリーランスのシビアな現実 | 賢い経営者の判断 |
| 「入院1日目から1万円出れば安心です」 | 日本の平均入院日数は短縮傾向にあり、2週間以内の退院が多い。 | 入院費は「貯金(生活防衛資金)」で対応し、保険料を削る。 |
| 「万が一の際、家族に3,000万円残せます」 | 独身や共働きの場合、そこまで高額な一括キャッシュは不要なことも。 | 必要なのは一括の大金ではなく「毎月の生活費」を補う収入保障。 |
| 「一生保険料が上がらない終身型が有利です」 | 事業環境が激変するフリーランスにとって、30年後の固定費固定はリスク。 | 10年更新などの「定期型」で、その時の売上に合わせて見直す。 |
| 「貯蓄性があるので、老後資金も同時に作れます」 | 保険での積立は手数料が高く、中途解約すると元本割れのリスクが大きい。 | 保障は「掛け捨て」で安く抑え、運用は「NISA・iDeCo」で行う。 |
実際にあった「勧められるまま」の失敗事例と成功事例
具体的なエピソードを通して、契約判断の「分かれ道」を確認しましょう。
事例A:付き合いで加入した「パッケージ保険」の末路
エンジニアのHさんは、独立時に友人から紹介された保険営業から「フリーランス完璧パック」を勧められました。死亡保障、医療保障、個人年金がセットになった月額3万円のプランです。
3年後、コロナ禍のような不測の事態で一時的に売上が減少した際、この「月3万円」という固定費が重くのしかかりました。解約しようとしましたが、「今やめると解約返戻金がほとんどなく、大損ですよ」と言われ、泣く泣く事業用の貯金を切り崩して継続することに。
【教訓】:セット商品は「解約の自由」を奪います。フリーランスは、必要な保障だけを「単体」で組み合わせ、いつでも見直せる柔軟性を確保すべきです。
事例B:営業担当者を「コンサル」として使いこなした事例
デザイナーのMさんは、営業担当者の提案をそのまま受け入れるのではなく、自分の「確定申告書」と「ライフプラン表」を提示しました。「この所得水準で、この貯蓄額がある場合、本当に足りないのはどの部分か?」と逆提案したのです。
担当者はMさんの本気度を感じ、当初の提案から不要な特約を次々と削除。最終的に、月額5,000円という低コストながら、Mさんが最も恐れていた「腱鞘炎やメンタル不調による長期休業」をピンポイントで守る所得補償保険に特化したプランが完成しました。
【教訓】:こちらが「知識」と「データ」を持って接すれば、営業担当者は最高の「外部リスク管理担当」に変わります。
今日から始める!保険契約を「主体的」にコントロールする3ステップ
今、まさに提案を受けている方、あるいは既に契約している方は、以下の手順で自分の「盾」を点検してください。
ステップ1:自分の「防衛体力」を可視化する
保険の相談に行く前に、まず自分の銀行残高を確認してください。
「半年間、1円も稼げなくても今の生活を維持できるだけの現金」があるなら、あなたは短期の医療保険や入院特約を卒業できる状態にあります。逆に、貯金が1ヶ月分しかないなら、保険料が高くても「1日目から出る」手厚いサポートを「一時的」に借りる必要があります。保険の要不要を決めるのは、営業担当者ではなく、あなたの「通帳」です。
ステップ2:提案書の「保険料」を「時給」に換算してみる
提示された月額保険料を、自分の時給で割ってみてください。
例えば、月2万円の保険料なら、時給5,000円の人にとっては「毎月4時間の労働」が保険会社に吸い取られていることになります。その4時間を、自分のスキルのアップデートや、家族との時間に充てる価値と、その保険の補償内容を天秤にかけてください。この「コストの痛み」をリアルに感じることで、不要な特約を削る勇気が湧いてきます。
ステップ3:あえて「セカンドオピニオン」をぶつける
一人の営業担当者の言葉を信じるのではなく、ネット専用保険のシミュレーション結果や、別の職域団体(フリーランス協会など)の団体プランと比較してください。
「他社ではこの価格で同等の保障がありますが、あなたの提案にはどのような独自の付加価値がありますか?」と聞いてみましょう。ここで明確な「付加価値(迅速な請求サポートや独自の付帯サービスなど)」を語れないのであれば、その契約は「感情」だけで選んでいる可能性が高いです。
経営者として「NO」と言える強さを持つ
保険営業の方は、非常に感じが良く、私たちの味方に見えます。しかし、彼らにとっての「正解」が、必ずしもフリーランスとしてのあなたの「最適解」ではないことを忘れないでください。
断ることは「不義理」ではない
「せっかく提案してくれたのに断るのは申し訳ない」という感情は、ビジネスにおいては不要です。
あなたが保険料を払い続けられなくなり、事業を畳むことになっても、保険営業がその後の人生を支えてくれるわけではありません。断る際に必要なのは、感情的な拒絶ではなく、「私の現在のキャッシュフローとリスク許容度から判断して、この部分は不要と判断しました」という経営上のロジックです。
備えがあるからこそ、大胆になれる
誤解しないでいただきたいのは、保険に入るなと言っているわけではありません。
「自分にとって本当に必要な保障を、納得できるコストで確保している」という確信こそが、フリーランスとしてのあなたの決断を支え、攻めのビジネスを可能にします。
保険を「営業に任せるもの」から「自分が管理するもの」へと変えること。
その主導権を取り戻したとき、あなたの手元にある保険証券は、ただの支出の証ではなく、自由な未来を切り拓くための「真の武器」へと進化するはずです。
今日、目の前の提案書をもう一度、冷徹な経営者の目で読み直してみませんか。その一歩が、数年後のあなたの事業と、大切な生活を守り抜く決定打になるのです。