自由な働き方を追求し、自らの腕一本で道を切り拓くフリーランスにとって、日々の仕事は情熱の結晶であり、生活の糧そのものです。しかし、その活動を陰で支え、成功を共に喜んでくれる「家族」の存在を忘れてはいけません。会社員という組織の守りから離れた瞬間、あなたが背負うリスクは、そのまま家族が背負うリスクへと直結します。
もし、明日あなたに万が一のことがあったら。あるいは、長期間の療養が必要な病に倒れたら。残された家族、あるいは看病する家族の生活はどうなるでしょうか。会社員であれば組織が用意してくれていた「死亡退職金」も、「遺族厚生年金」の手厚い上乗せも、「傷病手当金」による給与の補填も、フリーランスの世界には原則として存在しません。
家族に迷惑をかけたくないという思いは、プロのフリーランスなら誰もが抱く共通の願いです。しかし、その思いを具体的な「形」にできている人は驚くほど少ないのが現実です。本記事では、単なる保険の紹介に留まらず、フリーランスが家族という大切なパートナーと共に、不透明な未来を安心して歩むための「真の備え方」について、専門的な視点から紐解いていきます。
自由の代償として家族が直面する「残酷な現実」
フリーランスとして独立することは、自立したプロフェッショナルとしての第一歩ですが、同時に社会保障という強固なセーフティネットから一歩外に踏み出すことを意味します。この「外側」にいることが、家族にとってどれほど大きな負担になり得るのか、まずはその現実を直視しなければなりません。
「傷病手当金」という命綱が存在しない恐怖
会社員が加入する健康保険(協会けんぽ等)には、病気やケガで働けなくなった際に、給与の約3分の2が最長1年6ヶ月間支給される「傷病手当金」という制度があります。しかし、多くのフリーランスが加入する「国民健康保険」には、一部の特例や自治体を除き、この制度がありません。 あなたが倒れた瞬間、家計に入るキャッシュはピタリと止まります。それにもかかわらず、家賃や住宅ローン、子供の教育費、日々の食費は容赦なく引き落とされていきます。家族は、あなたの看病をしながら、同時に「今日、明日のお金」の心配を一身に背負うことになるのです。
「遺族年金」の格差が招く将来の破綻
さらに深刻なのが、万が一の際の「遺族年金」の格差です。会社員の配偶者が亡くなった場合、基礎年金に加えて「遺族厚生年金」が支給されますが、フリーランスの場合は原則として「遺族基礎年金」のみとなります。 この金額の差は、子供がいる家庭であっても月額で数万円から十数万円に及ぶことがあります。さらに、子供が成長して独立した後は、残された配偶者への支給が完全に途絶えてしまうケースも少なくありません。「保険に入っているから大丈夫」という根拠のない自信が、実は家族を路頭に迷わせる最大の要因となっているのです。
「事業の後始末」という家族には重すぎる課題
お金の問題だけではありません。フリーランスが倒れた際、家族には「事業のクローズ」という専門的で困難な作業が降りかかります。 進行中のプロジェクトのキャンセル連絡、未入金の請求書の処理、仕事用機材の処分、ドメインやサーバーの解約、さらには税務署への廃業届の提出まで。あなたが頭の中にだけ入れている情報を、家族は知らないことがほとんどです。混乱の中でこれらの事務処理を家族に強いることは、金銭的な負担以上に過酷な精神的苦痛を与えることになります。
家族を絶望させないための結論:保険と現金の「多層防御システム」
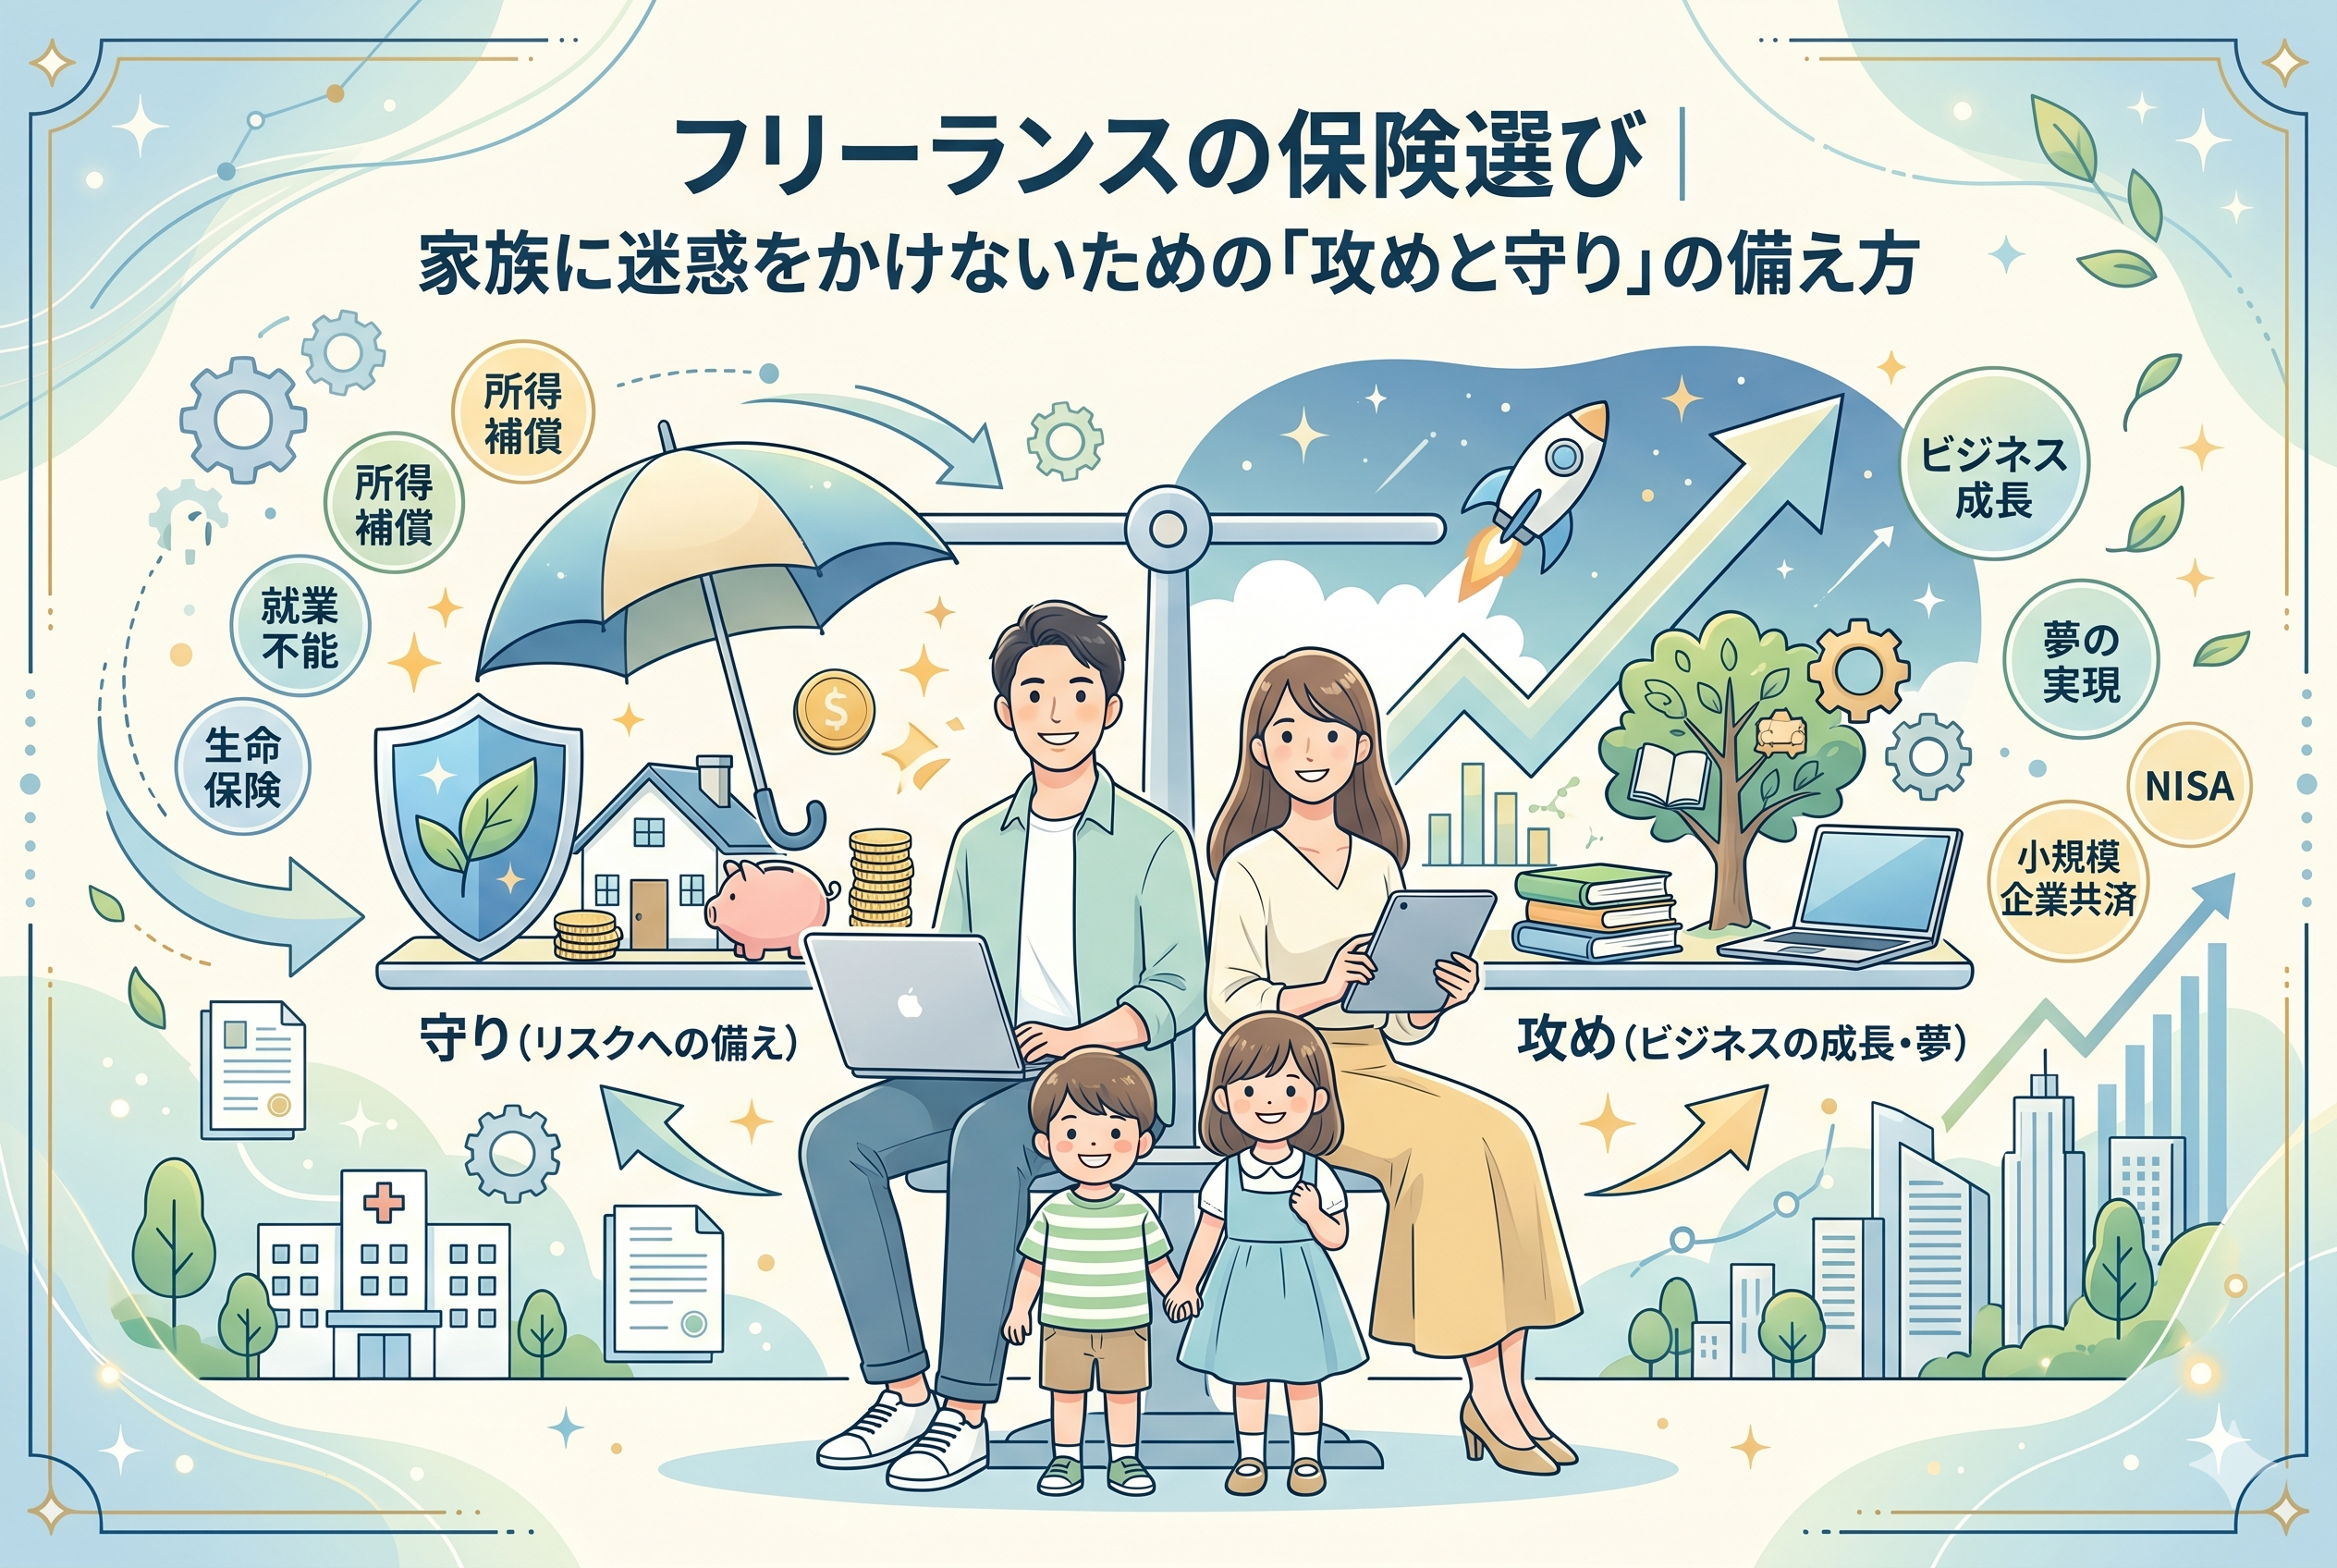
家族に迷惑をかけないための唯一の正解は、【民間保険という「レバレッジ(テコ)」と、生活防衛資金という「現金」、そして家族との「情報共有」を組み合わせた多層的な防御システムを構築すること】です。
具体的には、以下の3つの柱を軸に備えを整えるべきです。
- 【所得補償・就業不能保険】:病気やケガで「働けない期間」の生活費を確保する
- 【掛け捨ての生命保険】:万が一の際、公的年金の不足分を完全に補う額を用意する
- 【家族用マニュアルの作成】:お金の場所と仕事の後始末方法を可視化しておく
「とりあえず有名な保険に入っておけばいい」という考えは捨ててください。保険はあくまでシステムの一部に過ぎません。家族が「いつ、何をすればいいのか」に迷わない状態を作ることこそが、本当の意味での「迷惑をかけない備え」の完成形です。
なぜ「自分一人」の判断で保険を選んではいけないのか
フリーランスの保険選びにおいて、自分一人の感覚で決めてしまうことは、家族のニーズを無視することに繋がります。ここでは、なぜ家族という視点を入れた「戦略的な備え」が必要なのか、その理由を深掘りします。
家族構成によって「必要な金額」は動的に変化する
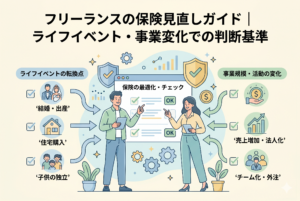
独身の時に入った生命保険を、結婚し子供が生まれた後もそのままにしていませんか。あるいは、子供が独立した後に過剰な死亡保障を払い続けていませんか。 家族の成長とともに、必要とされる資金の性質は変わります。「教育資金」が必要な時期なのか、「老後資金」の確保を優先すべき時期なのか。家族の将来設計を無視した保険プランは、必要な時に足りず、不要な時に家計を圧迫するという最悪のコストパフォーマンスを招きます。
「支払いのタイミング」という盲点
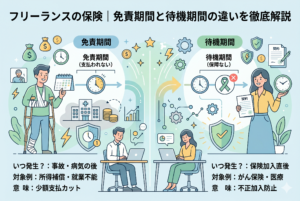
保険金は請求すればすぐに振り込まれるわけではありません。診断書の取り寄せや保険会社の審査を経て、実際に口座に着金するまでには、数週間から数ヶ月の「死の谷」が存在します。 家族がその期間、手元の現金だけで家計を回せるのか。もし現金が足りなければ、保険に入っていても家族は借金をせざるを得ません。保険の「額」だけでなく、着金までの「つなぎ資金」を含めた全体像を設計しなければ、家族を守ることはできません。
税務上のメリット(所得控除)を最大化する経営判断
フリーランスにとって、保険料の支払いは「生命保険料控除」という税務上のメリットを生みます。また、法人化している場合は「経費」として処理できる場合もあります。 これらの税務知識を駆使して、実質的な保険料負担を抑えつつ、最大限の保障を確保する。これは単なる個人の買い物ではなく、家族という「小規模組織」を維持するための高度な経営判断です。専門的な知見を持って最適解を選ぶことが、家族の未来に対する誠実さの証と言えます。
家族が本当に必要としているのは「お金」だけではないという視点
保険金をいくら用意するかという議論は非常に重要ですが、それと同じくらい、あるいはそれ以上に家族の負担を左右するのが「情報の透明性」です。
精神的なパニックを最小限に抑えるための情報共有
もしあなたが突然意識を失い、病院に運ばれたとします。残された家族は、深い悲しみや不安の中で、即座に現実的な問題に直面します。「仕事のクライアントには誰が連絡するのか?」「仕事用のパソコンのパスワードは?」「そもそも、どの保険会社に連絡すればいいのか?」。
お金(保険金)があったとしても、その引き出し方や、現在進行中の仕事の「畳み方」が分からなければ、家族の精神的な摩耗は限界に達します。保険という「守り」を機能させるための「鍵」を家族に渡しておくこと。これが、フリーランスが家族にできる最大の配慮です。
「生活防衛資金」がもたらす心のゆとり
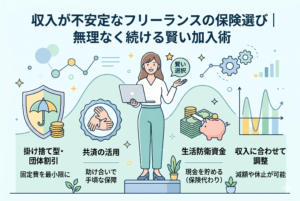
前述した通り、保険金の着金には時間がかかります。この空白期間を支える「現金(生活防衛資金)」は、家族にとっての「精神安定剤」となります。
「明日、子供の給食費が引き落とされる」「来週、家賃の支払いがある」。そんな細かな、しかし切実な不安を抱えたまま看病をさせるのは、あまりに酷なことです。「とりあえず半年分は口座にあるから、お金の心配はしなくていい」と家族が確信できている状態こそが、保険という仕組みを最大限に活かすための「潤滑油」となります。
ライフステージ別に見る「家族を守る盾」のシミュレーション
家族の形が変われば、リスクの「震源地」も変わります。ここでは、3つの具体的なケーススタディを通して、どのような備えが家族の救いになるのかを見ていきましょう。
ケース1:小さなお子さんがいる「子育て世代」のフリーランス
最も手厚い保障が必要な時期です。万が一の際の死亡保障はもちろん、長期の入院や就業不能が、子供の将来の選択肢を奪うことにならないよう設計する必要があります。
- 【優先すべき備え】:所得補償保険(月額20万円〜30万円程度) + 収入保障保険(掛け捨て生命保険)
- 【判断基準】:万が一の際、一括で数千万円受け取るタイプよりも、毎月お給料のように定額が振り込まれる「収入保障保険」が適しています。
- 【家族へのメリット】:公的年金の不足分を毎月確実に補填できるため、配偶者が「教育費のために無理をして働く」必要性を減らせます。
ケース2:教育費のピークを迎える「成熟世代」のフリーランス
高校や大学など、最もお金がかかる時期です。この時期の離脱は、教育ローンの発生や進路変更という形で、子供に直接的な影響を与えます。
- 【優先すべき備え】:高額な「所得補償保険」 + 団体賠償責任保険
- 【判断基準】:すでに一定の貯蓄がある場合は、死亡保障を減らし、その分を「働けなくなった際の高額な生活費」の補填に回します。
- 【家族へのメリット】:親の病気によって「進学を諦める」という選択を子供に強いるリスクを回避できます。また、賠償責任保険を厚くしておくことで、事業上のトラブルで自宅を売却するといった最悪の事態を防げます。
ケース3:夫婦二人の「セカンドキャリア」フリーランス
子供が独立し、夫婦二人の生活になった段階です。ここでは「残された配偶者の老後」が最大の焦点になります。
- 【優先すべき備え】:医療保険(終身タイプ) + 小規模企業共済 + 遺族への引き継ぎマニュアル
- 【判断基準】:高額な死亡保障からは卒業し、自身の医療費負担と、配偶者が一人になっても困らない「資産」の形成にシフトします。
- 【家族へのメリット】:葬儀費用や、事業を畳むための最低限の資金を確保しておくことで、配偶者に事務的な負担と金銭的な負担を同時に負わせることを防ぎます。
フリーランスが家族のために用意しておくべき「緊急時資産マップ」
保険に加入したら、次にすべきは家族への「情報の可視化」です。以下の内容をまとめた、あなたにしか分からない情報の「地図」を作成してください。
| 分類 | 記載すべき具体的な項目 | 家族が助かる理由 |
| 【お金の場所】 | 銀行口座一覧、ネット銀行のID、暗証番号の在り処 | 葬儀費用や当面の生活費を即座に引き出せる |
| 【保険の連絡先】 | 加入している保険会社名、証券番号、担当者の連絡先 | 請求漏れを防ぎ、着金までの時間を短縮できる |
| 【事業の整理】 | 主要クライアントの連絡先、外注先、SNS等のアカウント情報 | 契約解除や仕事の引き継ぎをスムーズに行える |
| 【固定費の解約】 | 仕事用ツールのサブスクリプション、事務所の賃貸契約 | 不要な支払いが続くのを防ぎ、支出を最小化できる |
このマップを「エンディングノート」のように重苦しく捉える必要はありません。むしろ、家族というチームを運営するための「オペレーションマニュアル」だと考えてください。
家族の不安を「ゼロ」に近づけるための4ステップ・アクション
「家族のために」という思いを、今日から具体的な形にしていきましょう。
1. 家族と「公的保障の現実」について話し合う
まずは、日本の遺族年金や健康保険の仕組みが、フリーランスにとってどれほど「薄い」のかを、家族と一緒に確認してください。
「今の貯蓄と公的年金だけで、今の生活を何年続けられるか」というシビアな現実を共有することが、適切な保険額を決めるための唯一の出発点です。
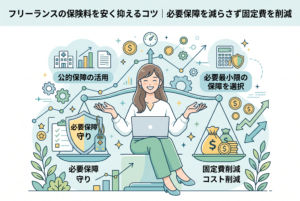
2. 「掛け捨て保険」を賢く組み合わせてコストを抑える
家族を守るために高い保険料を払い続け、今の生活が苦しくなっては本末転倒です。
「貯蓄型」の保険ではなく、安価で保障の大きい「掛け捨て型」をメインに据え、浮いたお金を「新NISA」などの資産運用や「家族との時間」に投資してください。効率的なリスクヘッジこそが、フリーランスの家計管理の腕の見せ所です。
3. 「緊急時用封筒」を一通作成する
通帳、印鑑の場所、保険証券のコピー、主要なパスワードのヒント、仕事関係の緊急連絡先。
これらを一通の封筒にまとめ、「僕になにかあったら、まずはこれを開けて」とパートナーに伝えてください。デジタル遺品の整理ツールや、パスワード管理アプリの共有機能を使うのも有効です。
4. 保険の受取人を「今の最適」に更新する
独身時代に加入した保険の受取人が、いまだに「ご両親」のままになっていませんか。
あるいは、離婚や再婚、子供の誕生を経て、受取人の優先順位が変わっていませんか。受取人が適切でないと、家族が最もお金を必要としている瞬間に、法的な手続きで足止めを食らうことになります。証券を開き、その「名前」を確認する。わずか5分の作業が、家族の運命を左右します。
自由を支えてくれる家族へ贈る「安心」という名のギフト
保険とは、本来「愛」の形であると言われます。しかし、フリーランスにとっての保険は、それ以上に「責任」の証明です。
プロとしての責任、家族としての誠実さ
あなたが自由に仕事を楽しみ、クライアントに価値を提供し続けられるのは、帰るべき場所としての家族が、あなたを信頼して支えてくれているからです。
「自分は大丈夫だ」という根拠のない自信は、プロのフリーランスとしては不合格です。最悪の事態を冷徹にシミュレートし、それに対する具体的な対策を講じておくこと。その「準備の跡」を見せることこそが、家族に対する最大の誠実さです。
備えがあるから、もっと自由に挑戦できる
家族を守る準備が整えば、あなたの心は驚くほど軽くなります。
「もしもの時でも、家族は大丈夫だ」という確信は、ビジネスにおけるあなたの決断をより大胆に、よりクリエイティブにしてくれるはずです。リスクを管理することは、決して後ろ向きなことではありません。家族という大切なチームと共に、より高いステージへと駆け上がるための「強固な足場作り」なのです。
今日、家族と一緒に夕食を囲むとき。
あるいは、静かな夜に一通の封筒を用意するとき。
その瞬間から、あなたのフリーランス人生は、より深く、より揺るぎない「安心」に包まれたものへと変わっていきます。大切な家族の笑顔を未来まで守り抜くために。今、あなたの手元にある「備え」を、真の守りへと昇華させましょう。