自由な働き方と引き換えに、自らの健康と事業の全責任を背負うフリーランスにとって、リスクへの備えは欠かせない経営課題です。万が一の病気やケガ、仕事上のトラブルに備えて、民間の医療保険や所得補償保険、さらにはフリーランス協会などの職能団体が提供する団体保険など、複数のセーフティネットを組み合わせている方も多いでしょう。
しかし、安心を求めるあまりに「念のため」と加入を重ねた結果、実は同じ内容の保障に二重、三重に保険料を支払っているケースが少なくありません。会社員とは異なり、経費や固定費の管理にシビアであるべきフリーランスにとって、保障の重複による「余計な支出」は、事業の利益を直接的に削る大きな損失です。
せっかくのリスク管理が、家計や事業資金を圧迫する「見えない重荷」になっていないでしょうか。本記事では、複数の保険を賢く使い分け、無駄なコストを徹底的に排除するための「重複保障チェック方法」を詳しく解説します。
「安心の積み重ね」が招く固定費の膨張と無意識の浪費
多くのフリーランスが、自身の保障内容を完璧に把握しているわけではありません。独立当初に入った保険、売上が安定してから追加した特約、さらにはクレジットカードに付帯している保険など、保障の入り口は多岐にわたります。
保障の「入り口」がバラバラであることの弊害
フリーランスは、自分自身で情報を集めて保険を選びます。あるときはSNSの広告で見た所得補償保険に惹かれ、あるときは知人に勧められた医療保険に加入し、またあるときは仕事で必要な賠償責任保険を契約します。 このように「点」で加入を繰り返すと、全体像が見えなくなります。その結果、似たような入院保障が複数の契約に含まれていたり、実は公的な制度でカバーできている範囲にまで高い保険料を払っていたりすることに気づけません。
「請求できない保険料」を払い続けるリスク
保険には、複数の会社から同時にお金を受け取れるものと、実際の損害額までしか受け取れないものがあります。特に「実損補填(じっそんほてん)」と呼ばれるタイプの保険では、どれだけ多くの契約を重ねても、受け取れる上限額は決まっています。 これを知らずに重複して加入している状態は、文字通り「受け取ることが不可能な権利」に対してお金を払い続けていることになります。これは経営者として最も避けるべき「死に金」です。
固定費が「挑戦の足かせ」になる瞬間
フリーランスにとって、固定費を低く抑えることは「攻め」の姿勢を維持するために不可欠です。売上が一時的に落ち込んだとき、重すぎる保険料が資金繰りを悪化させ、本来投資すべき機材の購入やスキルアップの機会を奪ってしまうことがあります。 リスクを恐れるあまりに未来への投資を削ってしまうのは、本末転倒と言わざるを得ません。
最適化への最短ルート:実損補填と定額給付の切り分け
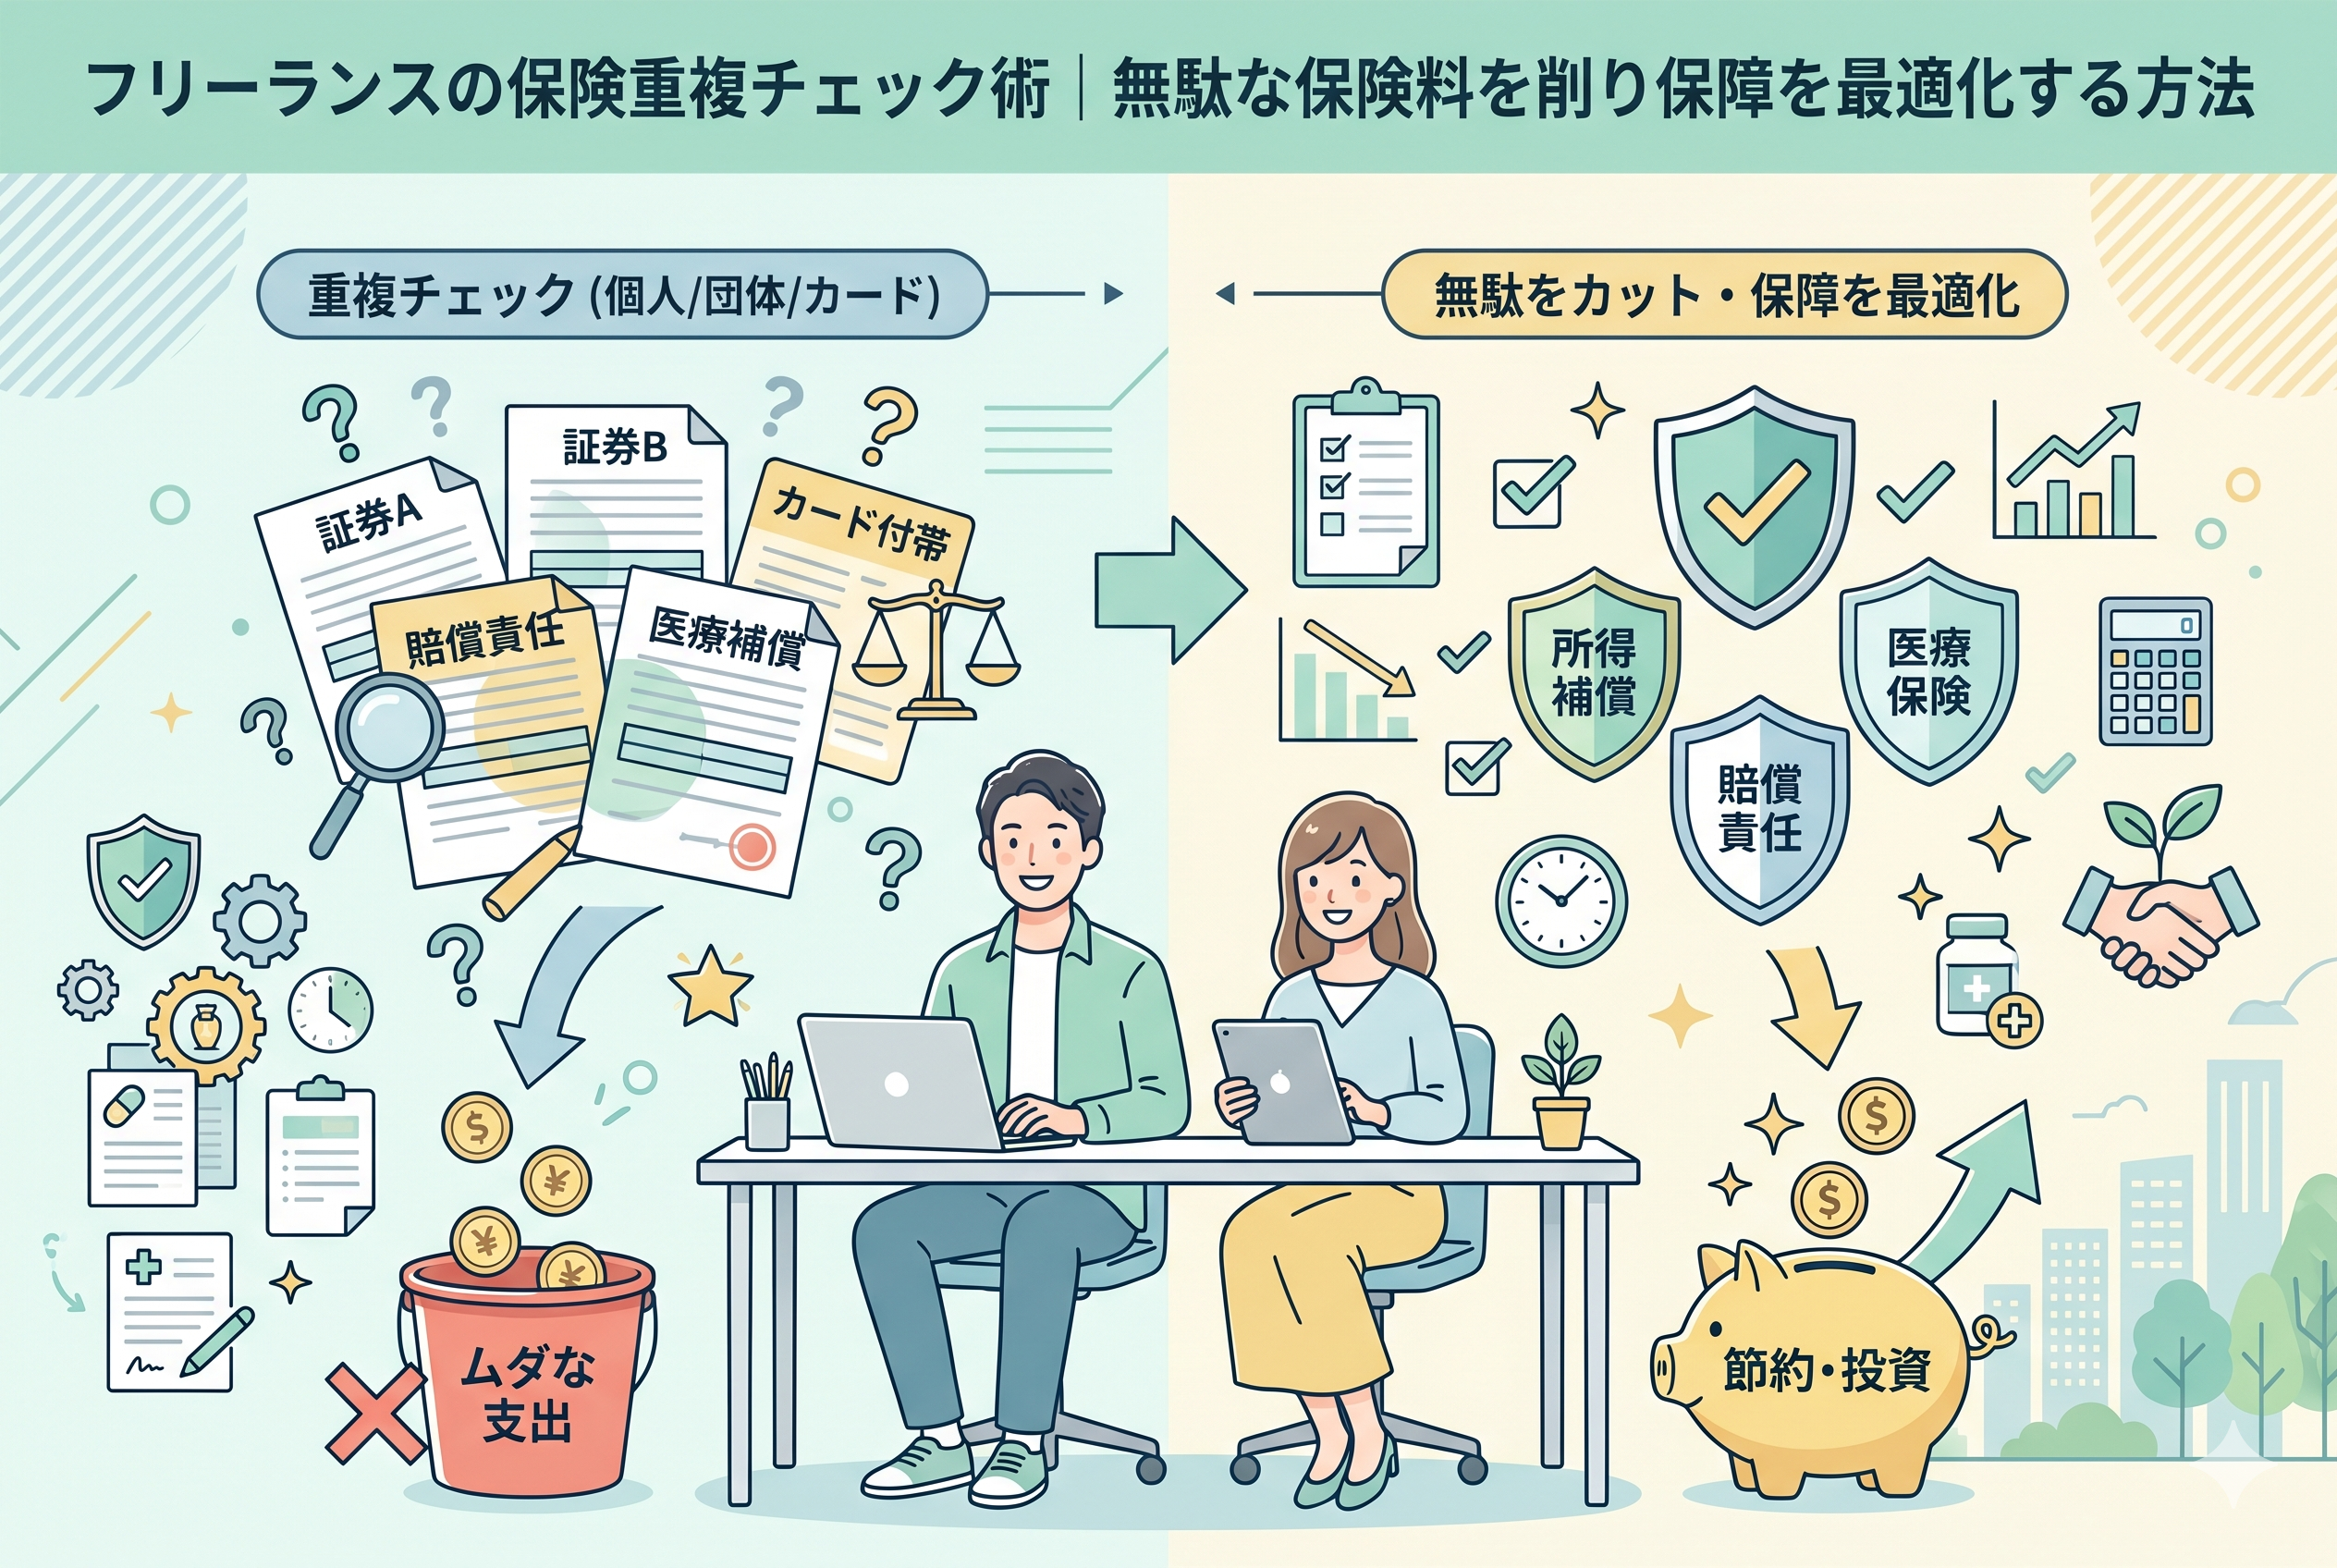
結論から申し上げます。フリーランスが保険の重複をチェックし、無駄を削ぎ落とすための最短ルートは、【「損害を埋めるための保険(実損補填)」の重複をゼロにし、「お見舞金としての保険(定額給付)」を必要最小限に絞り込む】という、明確な仕分け作業を行うことです。
この作業を確実に行うためのチェックポイントは以下の3点です。
- 【賠償責任保険】:真っ先に重複を解消すべき「実損補填型」の代表格。
- 【所得補償・就業不能保険】:年収とのバランスを確認し、過剰な設定を是正する。
- 【医療・がん保険】:公的な「高額療養費制度」を基準に、不足分だけを定額で備える。
この「足し算」ではなく「引き算」の思考で保障を整理することで、月々の保険料を数千円から数万円単位で削減しつつ、万が一の際の守りをより強固なものに再構築できます。
なぜ重複が起き、なぜ解消すべきなのか
なぜ、私たちは無意識のうちに保障を重複させてしまうのでしょうか。そして、なぜそれを放置してはいけないのでしょうか。その理由を深掘りします。
理由1:実損補填型保険は「いくら入っても上限は一つ」だから
賠償責任保険などの「実損補填型」は、実際に発生した損害(例えば100万円の損害)に対して、その額を上限として支払われます。 もしA社とB社の両方で1億円の賠償保険に入っていても、100万円の事故が起きた際に受け取れるのは合計で100万円だけです。A社から100万円、B社から100万円といった「二重取り」は法律(利得禁止の原則)で禁じられています。 つまり、このタイプの保険を複数持つことは、多くの場合において保険料の単純な無駄遣いとなります。
理由2:クレジットカードや職能団体の「自動付帯」の見落とし
フリーランス協会などの団体に加入したり、特定のビジネスカードを保有したりすると、意識せずとも強力な賠償保険や所得補償がセットになっていることがあります。 これに気づかず、個人でも同じ内容の民間の保険に契約してしまうことが、重複の最も多いパターンです。団体保険はスケールメリットを活かして保険料が格安に設定されていることが多いため、個人の契約を解約して団体保険に一本化するだけで、保障内容はそのままにコストだけを大幅に下げられる可能性があります。
理由3:所得補償保険には「平均年収」という見えない上限がある
働けなくなったときの収入を補う所得補償保険は、加入時の設定額をいくらにしていても、実際に支払われる段階で「直近の所得(確定申告書ベース)」が厳格にチェックされます。 複数の保険に加入して「月100万円の保障」を作ったとしても、実態の月収が30万円であれば、支払われるのは30万円(あるいはその一定割合)までに制限されるのが一般的です。自分の稼ぐ力以上の保障にお金を払うことは、フリーランスとしての現実的なリスク管理から逸脱しています。
保障の「断捨離」を成功させるための具体的なチェック項目
自分の保険が重複しているかどうかを判断するには、まず手元にあるすべての保険証券や加入者証を並べ、以下の3つのカテゴリーに分類することから始めます。カテゴリーごとに、重複の「許容範囲」が異なるためです。
1. 賠償責任保険(仕事上のトラブルへの備え)
このカテゴリーは、最も重複を避けるべき「実損補填型」です。複数の契約があっても、受け取れるのは損害額までとなります。
- 【チェック先】:フリーランス協会の付帯保険、ビジネスカードの付帯保険、個人で加入した賠償保険。
- 【注意点】:多くのフリーランス団体に加入すると自動的に付帯されるため、知らぬ間に3つも4つも加入しているケースが目立ちます。
- 【判断基準】:最も保障額が大きく、かつ支払い条件(情報漏洩や著作権侵害への対応など)が広いもの一つに絞り込み、他は解約を検討してください。
2. 所得補償・就業不能保険(働けない時の生活費)
働けなくなった際の収入をカバーするこの保険は、合計の受取額に「年収による上限」があります。
- 【チェック先】:民間の所得補償保険、団体の所得補償制度、共済の休業補償。
- 【注意点】:複数の保険から合計で月100万円の保障を作っても、確定申告書上の平均月収が40万円であれば、40万円(あるいはその8割程度)までしか支払われないのが一般的です。
- 【判断基準】:直近の確定申告書の「所得金額」を確認し、すべての保険の合計受取額がその8割を超えていないか確認してください。超えている分は、無駄な保険料を払っていることになります。
3. 医療保険・がん保険(入院や手術への備え)
これらは「定額給付型」と呼ばれ、入院1日につき1万円など、複数の保険から重複して受け取ることが可能です。しかし、フリーランスにとって「二重取り」が必要かどうかは別の話です。
- 【チェック先】:民間の医療保険、県民共済、がん保険、クレジットカードの入院特約。
- 【注意点】:高額療養費制度があるため、1ヶ月の自己負担額には上限があります。
- 【判断基準】:医療費の支払いは「公的制度 + 貯蓄」で対応し、保険は「貯蓄では賄いきれない差額ベッド代や先進医療」に絞るのが理想です。入院1日あたりの合計額が1万5千円を超えている場合は、保障が過剰である可能性が高いです。
視覚的に整理する:保障の重複チェックシート
以下の表を参考に、現在加入している「すべての入り口」を確認してください。
| 保障の種類 | チェックすべき加入経路(例) | 重複時の無駄のリスク |
| 賠償責任 | 職能団体(フリーランス協会等)、ビジネスカード、個人契約 | 【極大】いくら入っても損害額までしか出ない |
| 所得補償 | 団体所得補償、民間の就業不能保険、共済の休業保障 | 【大】平均月収を超える分は支払われない |
| 医療・がん | 民間の医療保険、県民共済、カード付帯の医療保障 | 【中】重複受取は可能だが、月々の保険料が重くなる |
| 死亡保障 | 生命保険、収入保障保険、共済の死亡保障 | 【中】残された家族の必要額を超えると過剰コスト |
重複の罠にはまった2人のフリーランスの具体例
ここでは、実際に保障内容を整理したことで、固定費を大幅に削減できた事例を見てみましょう。
事例A:職能団体のメリットを活かしきれなかったデザイナー
WebデザイナーのKさんは、フリーランス協会に加入し、付帯する賠償保険に守られているという安心感がありました。しかし、独立当初に知り合いの勧めで入った「個人向けの賠償責任保険」をそのまま継続していました。
さらに、売上が増えたタイミングで、別の保険会社の「所得補償保険」にも加入。結果として、賠償責任の保障が2つ、所得補償の保障が2つという状態になっていました。
【解決策】:Kさんは個人で契約していた賠償保険を解約し、所得補償についても団体割引が効くフリーランス協会経由のプランに一本化しました。保障内容はほぼ変わらないまま、月々の保険料を「約8,000円」削減することに成功しました。これは年間で「約9万6,000円」の利益増に相当します。
事例B:ゴールドカードの付帯機能を見落としていたエンジニア
システムエンジニアのSさんは、複数のビジネス用ゴールドカードを保有していました。実はこれらのカードには、海外旅行保険だけでなく「国内の賠償責任保険」や「入院給付金」が自動付帯されているものが含まれていました。
Sさんはこれを知らずに、個人で安価な医療保険と賠償保険に加入していました。
【解決策】:カードの付帯条件を細かくチェックしたところ、現在個人で払っている保険と同等の保障が「カードの年会費のみ」でカバーされていることが判明しました。Sさんは個人保険の一部を解約し、浮いたお金を「新NISA」の積立に回すことで、将来の資産形成を加速させました。
賢いフリーランスが今すぐ実行すべき5つの整理アクション
「もったいない」を解消し、最強の守りを構築するために、今日からできるステップを提示します。
1. 「保障の棚卸し表」を1枚作る
まずはExcelやメモ帳に、加入しているすべての保険(カード付帯、団体、個人、共済)を書き出してください。「何が起きたときに」「いくら出るか」の2点だけに集中して記入します。
2. 「実損補填」タイプを特定し、一つに絞る
特に「賠償責任保険」と「海外旅行保険」に注目してください。これらは重複していてもメリットがほぼありません。最も条件が良いもの、あるいは「団体プラン」などの割安なものを残し、他は解約の手続きを進めましょう。
3. 所得補償の合計額を「現実の所得」に合わせる
直近の確定申告書の控えを確認し、自分の「平均月収」を算出してください。すべての所得補償保険の合計受取額が、その月収を超えていないかチェックします。もし大幅に超えているなら、保障額を下げるか、どれか一つの契約を解除してコストを浮かせます。
4. 「解約の優先順位」を決める
解約を検討する際は、以下の順番で考えます。
1位:実損補填型で重複しているもの(最も無駄)
2位:個人で加入し、団体割引が効いていないもの
3位:特約として付帯しており、単体での価値が低いもの
ただし、一度解約すると同じ条件で再加入できない場合があるため、健康状態や年齢を考慮しつつ慎重に判断してください。
5. クレジットカードの「規約」を一度だけ読み返す
自分がメインで使っているクレジットカードの「付帯保険」のページをWebで確認してください。意外と手厚い保障が眠っていることがあります。これを確認するだけで、数千円の医療保険を解約できる可能性があります。
削ぎ落とした先に現れる「真のリスク管理」
保険の重複を解消することは、単なる節約術ではありません。それは、自分の事業における「リスク」を客観的に評価し、自分の力でコントロールするという、経営者としての重要なトレーニングです。
浮いた資金は「攻めの投資」へ
保障の重複を整理して浮いた月々数千円、数万円のお金。これをただ消費に回すのではなく、新しい機材の購入、有料ツールの導入、あるいは「生活防衛資金としての現金貯蓄」に回してください。
フリーランスにとって、最も柔軟な保険は「現金」です。保険は「現金では到底カバーできない巨大なリスク」にのみ充て、それ以外は身軽な状態でいることが、変化の激しい現代において最も強い生存戦略となります。
1年に1度は「再チェック」をルーティン化する
事業規模が大きくなれば、必要な保障額も変わります。逆に、子供が独立したり、十分な資産が築けたりすれば、保険の必要性は下がります。
確定申告を終えたタイミングなど、年に一度は「今の自分にこの重複は必要か?」と問いかける時間を設けてください。保障の最適化を継続することで、あなたの事業はより筋肉質で、強固なものへと進化していきます。
今日、手元の証券を一枚ずつ確認するその手間が、未来のあなたに「自由な資金」と「確かな安心」をもたらしてくれるはずです。