自分の腕一本でビジネスを切り拓くフリーランスにとって、リスク管理は避けては通れない経営課題です。会社員のように組織に守られていない私たちは、病気やケガ、あるいは予期せぬ賠償トラブルが起きた際、自分自身でその荒波を乗り越えなければなりません。そのための「盾」となるのが保険ですが、いざ加入を検討しようとすると、一つの大きな壁にぶつかります。それは、「一体誰に相談するのが正解なのか」という問題です。
インターネットで検索すれば無数の情報が溢れ、SNSでは特定の保険を勧める広告が目に飛び込んできます。さらに、知人のファイナンシャルプランナー(FP)や、普段から付き合いのある税理士、あるいは駅前で見かける保険代理店など、相談先の選択肢は多岐にわたります。
しかし、それぞれの専門家には得意分野があり、立場によって提案の「色」が全く異なります。この違いを理解せずに相談を始めてしまうと、自分にとって本当に必要な保障ではなく、相談先の都合に合わせた提案を鵜呑みにしてしまうリスクがあります。本記事では、フリーランスが理想の相談先を見極めるための視点と、それぞれの専門家の役割の違いを徹底的に解明していきます。
「相談先のミスマッチ」が招く事業への致命的なダメージ
多くのフリーランスが陥りがちな失敗は、身近にいる「なんとなく詳しそうな人」に相談して、そのまま契約を決めてしまうことです。しかし、相談先の立ち位置を無視したアドバイスは、あなたの事業利益を削り、将来のキャッシュフローを歪めてしまう可能性があります。
提案の裏にある「インセンティブ」という現実
保険商品の販売を主な収益源としている相談先の場合、どうしても「契約してもらうこと」が最終的なゴールになりがちです。もちろん、彼らはプロフェッショナルとして誠実な提案を心がけますが、構造上、保険料が高い商品や、特定の保険会社のキャンペーン商品を優先的に紹介してしまうバイアスをゼロにすることは困難です。 「今のあなたには、民間の保険は不要です」と言い切ってくれる相談先は、販売手数料を収入源としている立場では極めて稀であることを理解しなければなりません。
「生活」と「ビジネス」のバランスが崩れるリスク
一般的なFPは、教育資金や住宅ローンといった「個人の家計」のプロですが、フリーランス特有の「事業収支」や「節税スキーム」については必ずしも精通しているとは限りません。 一方で、税理士は「税務」のプロですが、民間の保険商品の細かな約款や、最新の保障トレンドまでは把握していないことが多いものです。このバランスが欠けると、節税にはなるが保障がスカスカなプランや、逆に家計を圧迫するほど高額な保険料を支払い、肝心の事業投資に回す資金が枯渇するといった事態を招きます。
請求時の「伴走者」がいない孤独
保険は「入ること」よりも「受け取ること」が重要です。しかし、相談先によっては「売っておしまい」というケースも少なくありません。 いざトラブルが起きた際、フリーランスは自分の仕事を止め、一人で複雑な請求手続きと向き合わなければなりません。この時、親身になってサポートしてくれる「出口のプロ」を選んでいなければ、せっかく払い続けた保険料が、最も必要な瞬間に役立たないという皮肉な結果に終わります。
目的別で選ぶ!フリーランスのための「相談先・最適解」
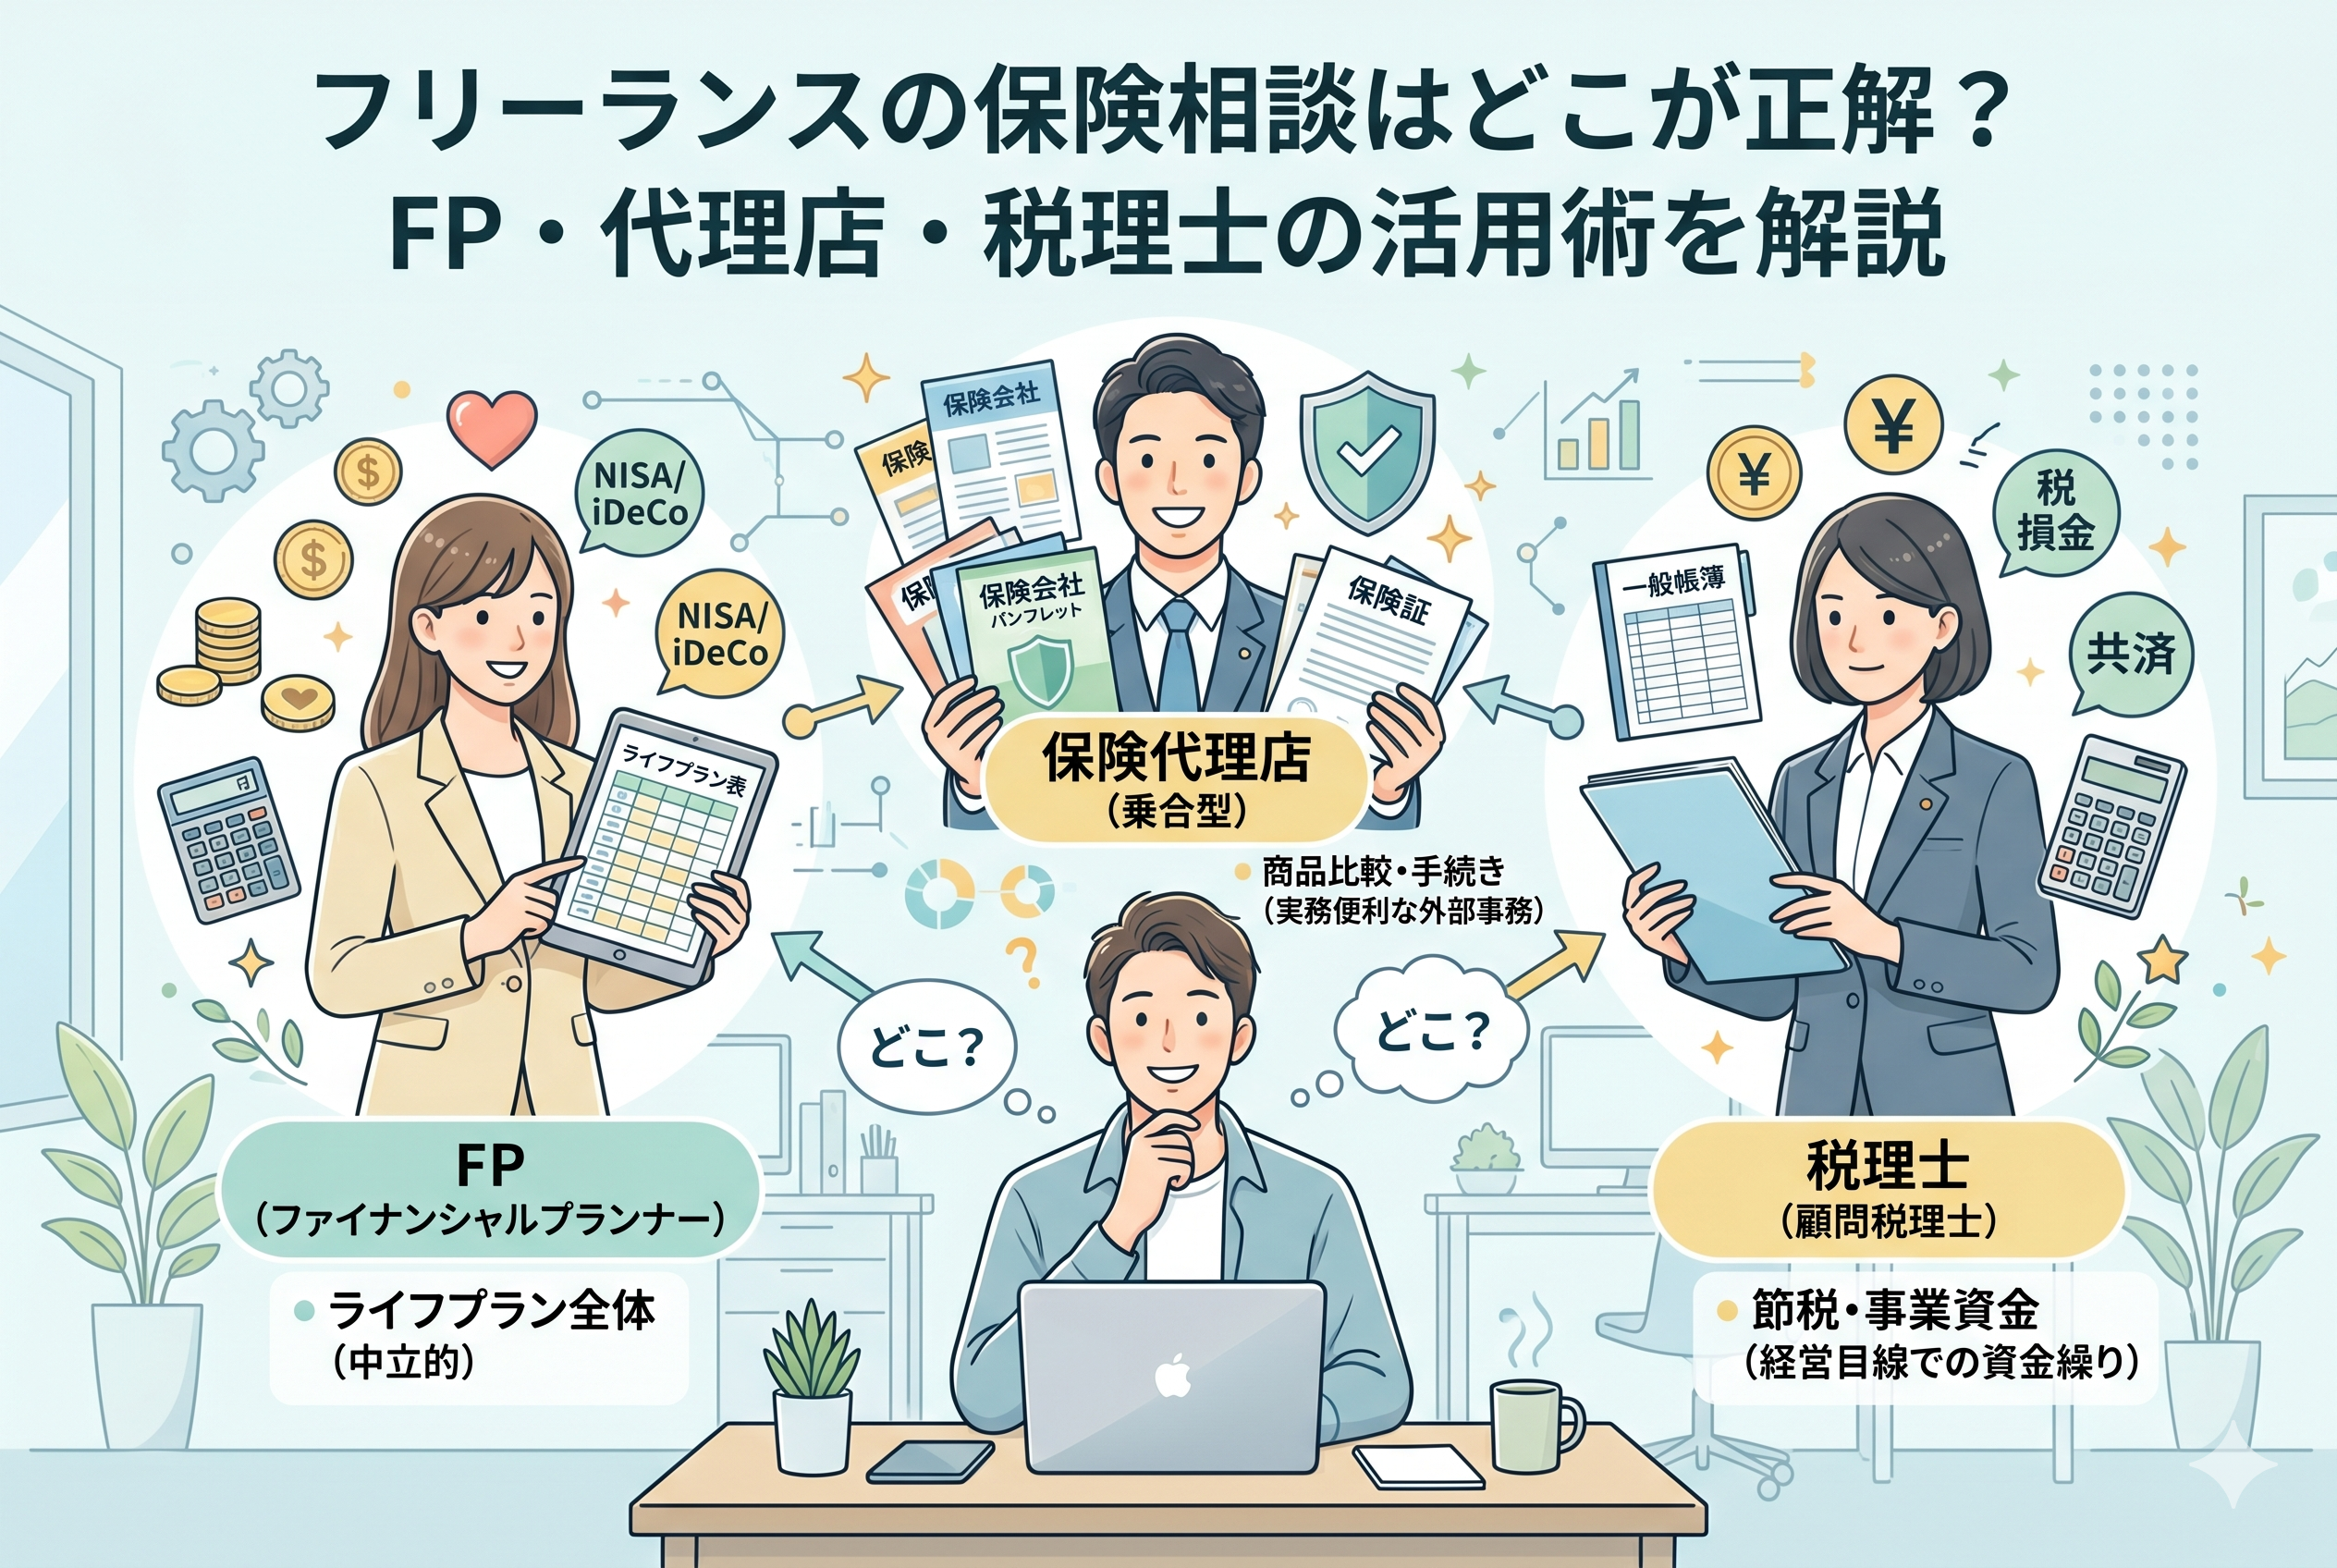
フリーランスが相談先を選ぶ際の結論は、【「何を知りたいか(目的)」と「誰の利益を優先しているか(立場)」を掛け合わせて選ぶ】という方法です。
具体的には、以下の3つのパターンから自分の状況に合ったものを選んでください。
- 【家計全体のライフプランを練りたい場合】:保険を直接販売しない「独立系FP」
- 【具体的な商品を選び、契約まで完結させたい場合】:複数の会社を扱う「乗合型の保険代理店」
- 【事業のキャッシュフローと節税を両立させたい場合】:経営を熟知している「顧問税理士(または税務に強いFP)」
「無料相談」という言葉の裏にある「コストの発生源」を冷静に見極めること。これが、自立した経営者として、自分の資産と未来を守るための第一歩となります。
なぜFP・代理店・税理士で「提案の内容」がこれほど変わるのか
それぞれの専門家が、どのような思考回路でフリーランスの保険を捉えているのかを詳しく解説します。この背景を知ることで、彼らのアドバイスを客観的に評価できるようになります。
ファイナンシャルプランナー(FP):人生の羅針盤を作る役割
FPの最大の強みは、保険を単体で見るのではなく、老後資金、住宅、教育、投資といった「人生全体の資金計画」の中に位置づけることです。
- 【メリット】:人生のトータルバランスを考えた「必要保障額」を算出してくれます。特に、特定の保険会社に属さない「独立系FP」であれば、保険以外の選択肢(新NISAやiDeCoなど)も含めたフラットな提案が期待できます。
- 【デメリット】:相談料が有料(1〜3万円程度)である場合が多く、またFP自身の知識レベルに個人差が大きいのが現状です。さらに、商品の契約自体は別の場所で行う必要があるため、二度手間になることもあります。
保険代理店:実行と手続きのプロフェッショナル
乗合型(複数の保険会社を扱う)代理店は、言わば「保険のセレクトショップ」です。
- 【メリット】:数十社の保険会社から、条件に合うものを比較検討してくれます。契約手続きから請求時のサポートまで窓口が一本化されるため、忙しいフリーランスにとっては実務上の利便性が最も高い選択肢です。
- 【デメリット】:どうしても「保険で解決する」という思考になりがちです。たとえ貯蓄でカバーできるリスクであっても、何らかの保険を提案される傾向にあります。また、担当者の異動や退職により、長期的なサポートが途切れるリスクも考慮すべきです。
税理士:経営数字としての保険を診るアドバイザー
税理士にとって、保険は「福利厚生費」や「損金」といった経営指標の一つとして映ります。
- 【メリット】:事業の売上推移や所得金額を正確に把握しているため、「いくらまでなら保険料を払っても経営に支障がないか」を最も正確に判断できます。特に、小規模企業共済や経営セーフティ共済といった、税制メリットの大きい「公的共済」を優先的に勧めてくれるのが特徴です。
- 【デメリット】:民間の医療保険やがん保険といった「個人の保障」については専門外であることが多く、具体的な商品名や約款の細かな違いまでは詳しくないケースが大半です。
どの専門家があなたの「盾」を正しく設計してくれるのか
前パートでは、FP、保険代理店、税理士という3つの主要な相談先の役割について触れました。ここでは、さらに踏み込んで、彼らの「利害関係」と「専門性の深さ」を比較し、フリーランスがどのフェーズで誰を頼るべきかを整理していきます。
専門家別の「メリット・デメリット」比較一覧表
以下の表は、各専門家の立ち位置を客観的に比較したものです。自分が今「何を解決したいのか」に照らし合わせて確認してください。
| 比較項目 | 独立系FP(有料相談) | 保険代理店(乗合型) | 顧問税理士 |
| 「相談の目的」 | 家計全体の収支最適化 | 最適な商品の選定と契約 | 節税と事業資金の管理 |
| 「主な収入源」 | 相談者からの相談料 | 保険会社からの販売手数料 | 顧問料(税務代行) |
| 「保険以外の知識」 | 新NISA・iDeCo等に強い | 基本的に保険が中心 | 節税・資金繰りに強い |
| 「取扱商品数」 | 基本的に取り扱わない | 20〜40社程度と豊富 | 提携会社の数社程度 |
| 「事務サポート」 | 助言のみ(手続きは別) | 請求・変更手続きを一括代行 | 基本的に関与しない |
| 「フリーランス理解」 | 個人差が非常に大きい | 担当者の経験に依存 | 非常に高い(経営のプロ) |
この表から読み取れるのは、一人の専門家ですべてを完結させようとするのではなく、「戦略(FP・税理士)」と「実行(代理店)」を切り分けることの重要性です。
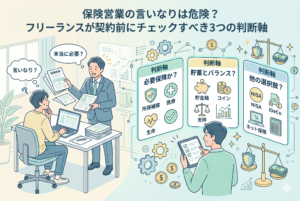
良い担当者を一瞬で見抜くための「3つの質問」
相談先が決まったら、次はその「担当者」が、フリーランスのシビアな現実を理解しているかどうかをテストする必要があります。以下の質問を投げかけてみてください。
質問1:「私の所得水準で、公的保障から漏れている『具体的な金額』を教えてください」
この質問に対し、「フリーランスは傷病手当金がないから、民間の保険が必要です」といった抽象的な回答しか返ってこない場合は要注意です。
優れた担当者であれば、あなたの直近の確定申告書を確認した上で、「高額療養費制度を使えば月額の医療費負担は〇〇円が上限です。一方で、働けない期間の固定費は月〇〇円かかるので、その差額である〇〇円を保険で埋める必要があります」と、具体的な「数字」で答えてくれます。
質問2:「保険に入る代わりに、新NISAや小規模企業共済で備えることのデメリットは何ですか?」
保険を売ることが目的の担当者は、投資や共済の「デメリット」を誇張し、保険の「安心感」を強調しがちです。
逆に信頼できる担当者は、「資産形成としては新NISAの方が効率が良いですが、開始直後に倒れた場合の『保障の即応性』では保険に軍配が上がります。まずは小規模企業共済で節税しつつ、どうしても貯蓄でカバーできない初期リスクだけを掛け捨て保険で補完しましょう」といった、複数の選択肢を組み合わせた提案をしてくれます。
質問3:「もし私があなたの家族だったら、このプランのどの項目を削りますか?」
この質問は相手の誠実さを測るリトマス試験紙になります。
提案書には、特約(オプション)が盛り込まれていることが多々あります。良心的なプロであれば、「実はこの特約は、貯金が300万円以上あるなら不要です」と、あなたの財布を守るための「引き算」の提案を自ら申し出てくれるはずです。
フリーランスが陥りやすい「相談の失敗」と「成功への転換」
実際にあった2つの対照的な事例から、正しい相談ルートの選び方を学びましょう。
事例A:友人の紹介で「大手生保の営業」に相談したデザイナーの失敗
独立1年目のデザイナーKさんは、友人から紹介された大手生命保険会社の営業担当者に相談しました。担当者は非常に親切で、Kさんの不安に寄り添ってくれましたが、提案されたのは月額2万5,000円の「貯蓄型生命保険」でした。
しかし、2年目に売上が一時的に落ち込んだ際、この高い保険料が経営を圧迫。解約しようとしましたが、早期解約では元本割れすることが判明し、身動きが取れなくなりました。
【原因】:相談相手が「自社商品しか扱えない単一の営業」だったこと。そして、フリーランスの「売上の変動リスク」を考慮した提案ではなかったことが失敗の要因です。
事例B:税理士と代理店を「役割分担」させたエンジニアの成功
ベテランエンジニアのSさんは、まず顧問税理士に「経営上のリスク」を相談しました。税理士から「節税のために小規模企業共済の枠を最大まで使いましょう」というアドバイスを受け、それを実行。
その上で、共済ではカバーできない「賠償責任(情報漏洩)」と「短期の就業不能」について、複数の会社を扱う保険代理店へ相談に行きました。代理店の担当者には「税理士からここまで共済で備えるよう言われている」と伝えたため、無駄な提案をされることなく、月額5,000円という低コストで「自分だけの最強の盾」を構築することに成功しました。
自分に最適な「相談ルート」を構築する4つのアクション
後悔しない保険選びのために、今日から以下の手順で動いてみてください。
ステップ1:自分の「防衛体力」を数字にする
誰かに相談する前に、まず「今、この瞬間に事故や病気で3ヶ月休んだら、いくら足りなくなるか」を計算してください。
(生活費 + 事業の固定費)× 3ヶ月 - 現在の貯金額 = 【真の必要保障額】
この数字を持っているだけで、どんな営業トークにも惑わされない「経営者の目」を持つことができます。
ステップ2:顧問税理士がいるなら、まず「公的制度」の話を聞く
すでに税理士と契約しているなら、民間の保険を検討する前に「小規模企業共済」や「経営セーフティ共済」の活用方法を相談してください。
これらは、節税効果が非常に高く、かつフリーランスにとっては最強のセーフティネットになります。税務のプロから「公的な土台」を固めてもらうことが先決です。
ステップ3:「有料」のFP相談を検討する
「何に入ればいいか全くわからない」という段階なら、1〜2万円の相談料を払ってでも、保険を売らない独立系FPに会う価値はあります。
「商品を売られない」という安心感の中で、自分の人生設計にどれだけの保障が必要かを中立的にジャッジしてもらえるのは、フリーランスにとって大きな財産になります。この1万円の投資が、将来的な数十万円の「無駄な保険料」を防いでくれます。
ステップ4:保険代理店を「事務局」として選定する
具体的な商品が決まったら、あるいは最終的な絞り込みの段階で、複数の保険会社を扱う代理店を訪ねてください。
ここで大切なのは、「この人なら、いざという時の請求手続きを丸投げできるか」という視点です。実務能力が高く、レスポンスの速い担当者を見つけたら、それをあなたの事業の「外部事務局」として長く付き合っていくのが理想的です。
最後に:相談先を選ぶことは、ビジネスパートナーを選ぶこと
保険の相談は、単なる「買い物」ではありません。それは、あなたが予期せぬトラブルに直面した際、誰と一緒に戦うかを決める「パートナー選定」です。
経営者としての「自律性」を忘れない
FPも代理店も税理士も、あくまで「アドバイザー」に過ぎません。最終的に契約書にサインし、保険料を支払うのは、経営者であるあなた自身です。
「プロが言うから大丈夫だろう」という思考停止を捨て、彼らの知識を自分の事業のために「利用する」という強気な姿勢を持ってください。
信頼できる「盾」が、あなたの自由を加速させる
自分に合った相談先を見つけ、納得感のある保障セットを構築できたとき、あなたの心からは「もしもの時の不安」が消え去ります。その余ったエネルギーを、すべて目の前のビジネスや、新しい挑戦に向けてください。
最強のパートナーと共に、どんな荒波にも揺るがない盤石な経営基盤を築いていかれることを、心より応援しています。あなたの才能が、リスクに足止めされることなく、自由に、力強く発揮される未来を信じています。