都会の喧騒を離れ、豊かな自然やゆとりある住環境を求めて地方へ移住するフリーランスが増えています。固定費としての家賃を抑え、静かな環境でクリエイティブな活動に没頭できるのは地方在住ならではの特権です。しかし、自由で快適な生活の裏側には、都心部では想像もつかない「リスクの構造変化」が潜んでいます。
多くの保険メディアや専門家が語る「フリーランス向け保険ガイド」の多くは、実は公共交通機関が発達した都市部での生活を前提に設計されています。駅から徒歩圏内に病院があり、電車やタクシーで移動が完結する生活と、車がなければ買い物にも通院にも行けない生活では、万が一の事態が事業に与えるダメージの大きさが根本的に異なります。
地方で働くということは、自分自身が「運転手」であり「営業担当」であり、かつ「現場作業員」であることを意味します。一度その歯車が狂ったとき、地方特有の「距離」と「不便さ」が牙を剥くことになります。移住して生活コストが下がったからといって、リスクへの備えまで「地方価格」に下げてしまっては、真の意味での安心は手に入りません。今回は、地方在住フリーランスが直面する独自の地理的・社会的リスクを解剖し、後悔しないための保険選びの視点を詳しく解説します。
都市部向けパッケージでは守りきれない「地方のリスク」
地方でのフリーランス生活において、私たちが無意識に依存している「インフラ」の脆さを直視する必要があります。移住後の平穏な生活を維持するためには、都心部とは異なる3つの大きな課題を解決しなければなりません。
車が「身体の一部」であることの重圧
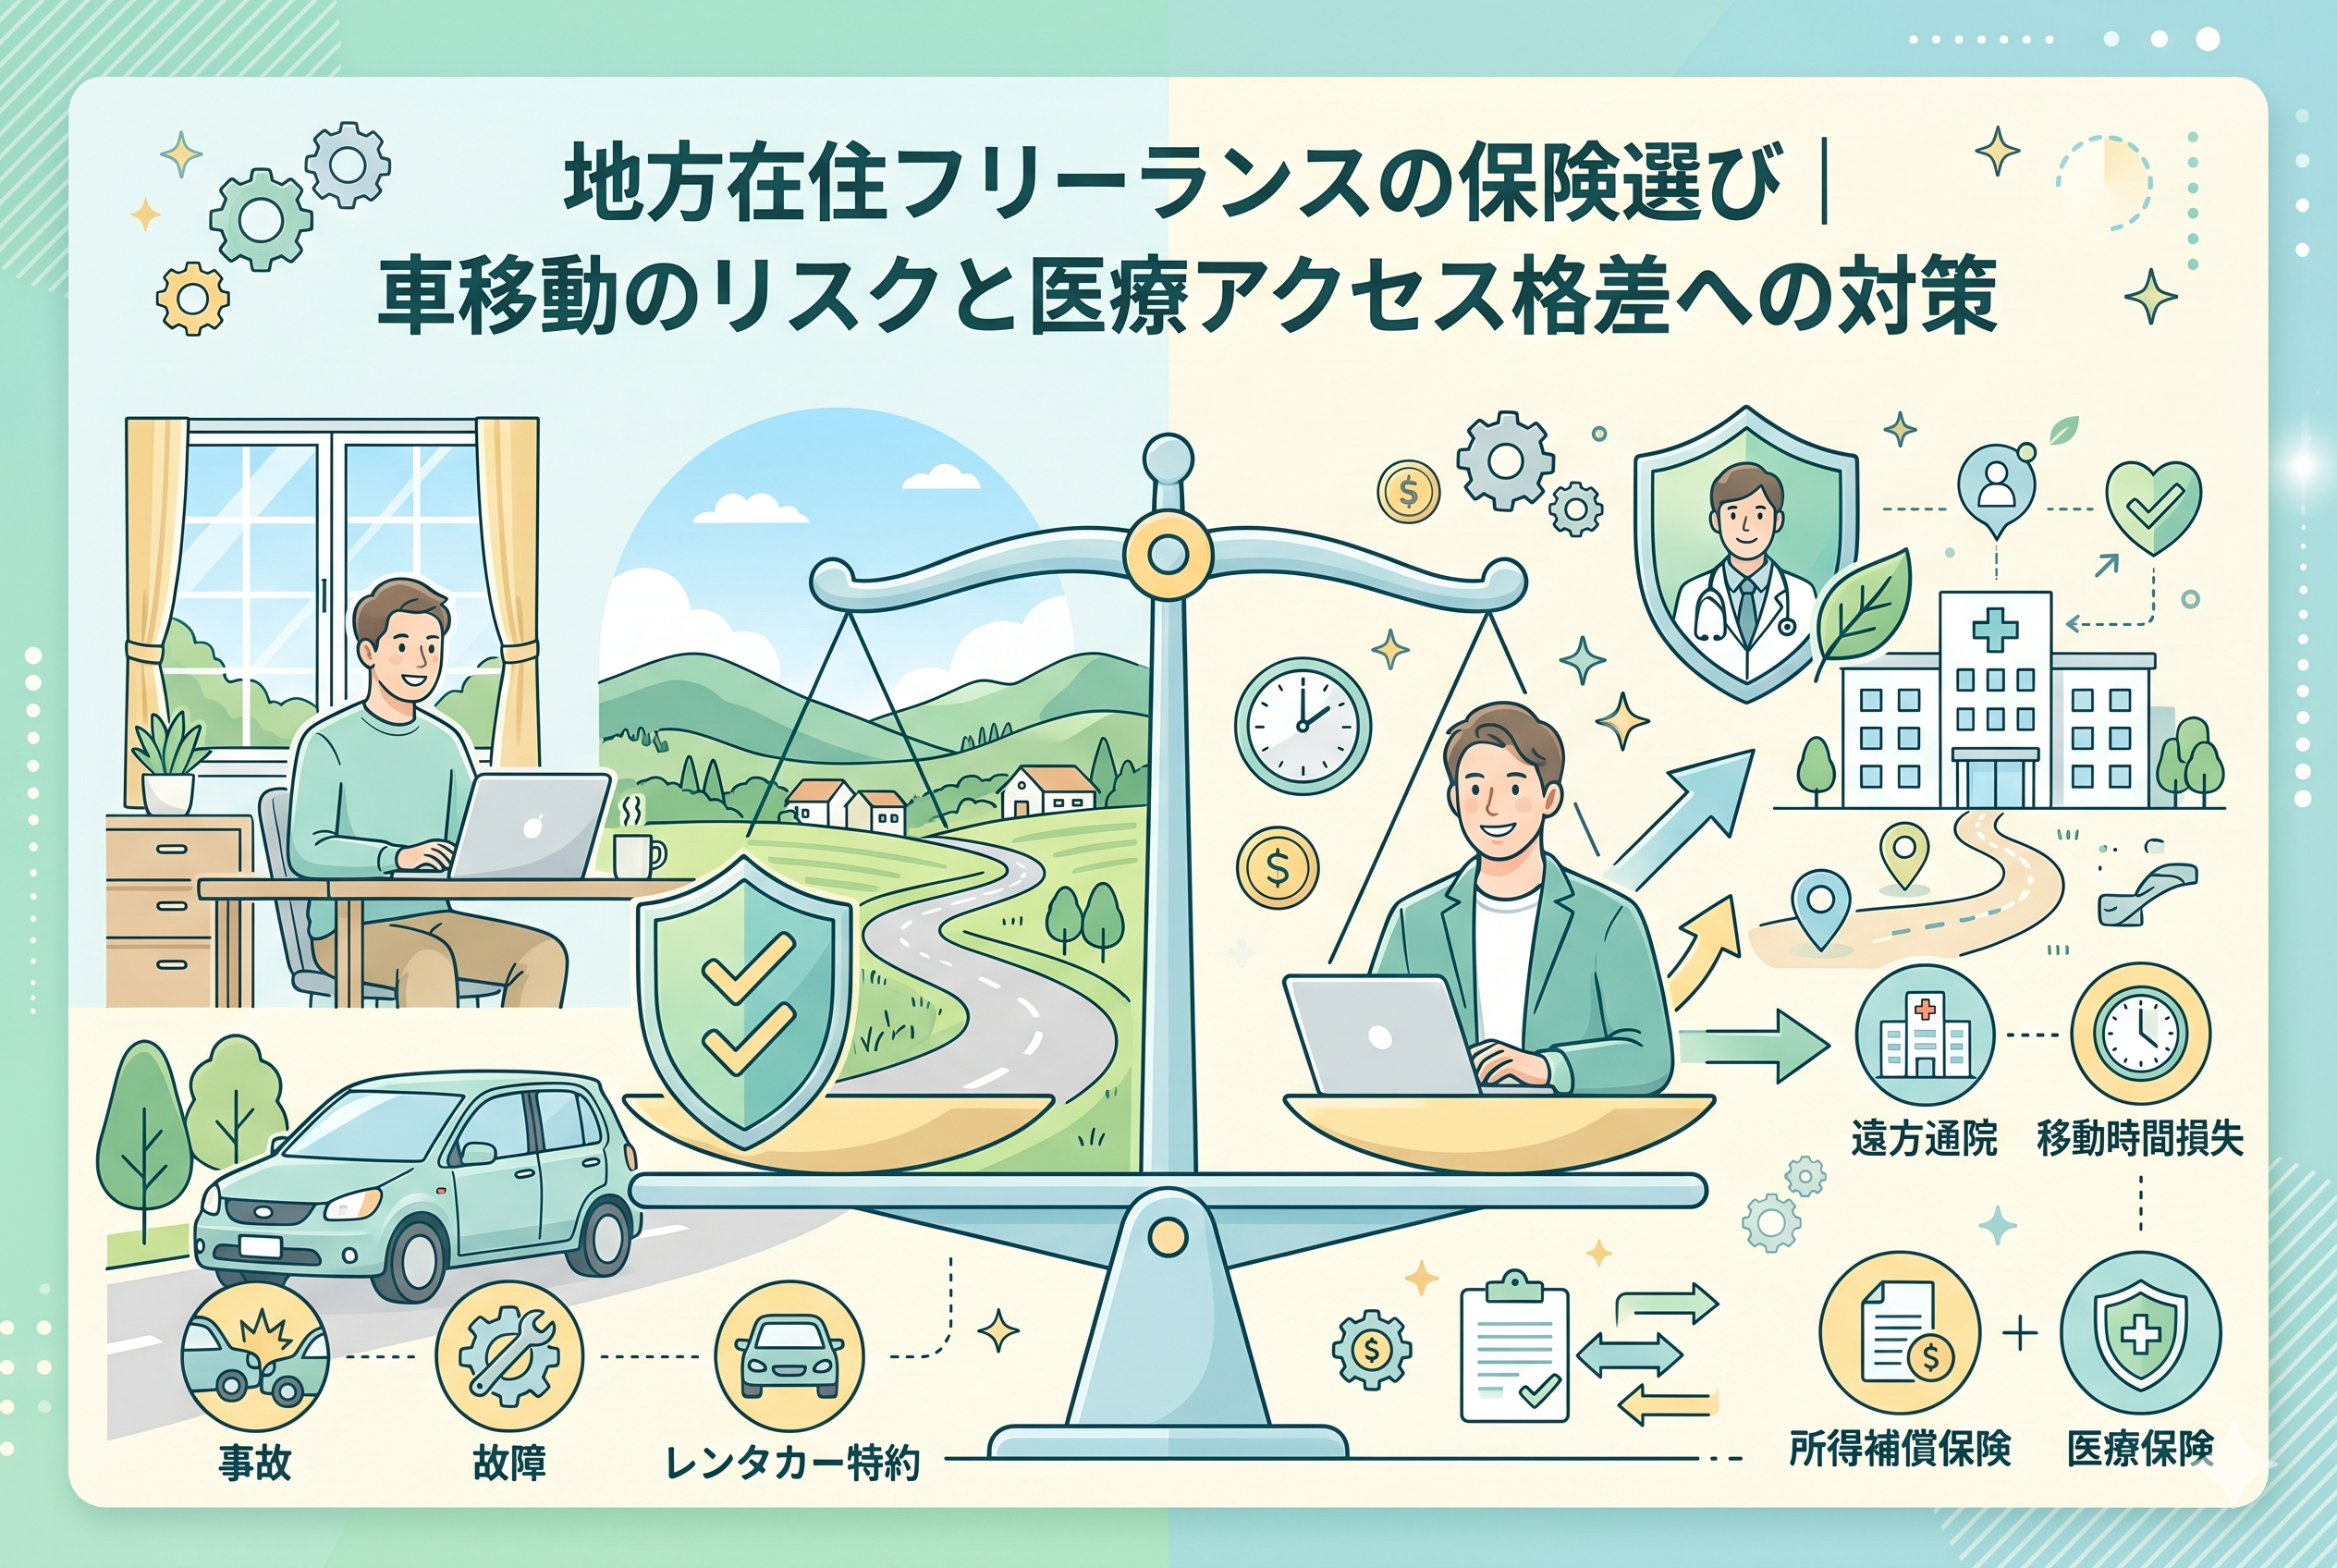
地方在住者にとって、車は単なる移動手段ではなく、社会生活を送るための「インフラそのもの」です。都心のフリーランスであれば、足を骨折してもリモートワークを継続し、Uber Eatsなどのデリバリーサービスで食い繋ぐことができるかもしれません。 しかし、地方ではそうはいきません。車が運転できなくなることは、即座に「買い出しに行けない」「取引先へ向かえない」「子供の送り迎えができない」という生活の崩壊を意味します。交通事故による怪我だけでなく、加害者となった際の損害賠償、さらには車そのものの故障や修理期間中の代替手段確保など、車にまつわるリスクは事業の継続性に直結しています。
「医療アクセス」の格差が生む隠れたコスト
「近くに専門医がいない」という状況は、地方では珍しくありません。大きな怪我や難病を患った際、片道1時間から2時間かけて中核病院へ通院しなければならないケースも多々あります。 このとき発生するのは、単なる「医療費」だけではありません。移動にかかるガソリン代や高速代、そして何より「往復4時間の移動+待ち時間」という膨大な「時間的損失」です。この時間は、本来であれば売上を生むための作業時間だったはずです。医療アクセスが不便な地域ほど、病気になった際の「実質的な減収額」は都市部よりも跳ね上がる傾向にあります。
相互扶助の希薄さと「独力」でのリカバリー
地方はコミュニティが密接だと言われますが、ビジネス上のトラブルや高額な医療費の負担まで助けてくれるわけではありません。むしろ、代替となるフリーランス仲間が近くにいないため、自分が止まった瞬間に納期が遅れ、信頼を失うリスクは都市部より高いと言えます。 また、地方自治体によっては国民健康保険の付加給付が薄い場合もあり、公的なセーフティネットの網の目が粗い可能性も否定できません。「いざとなったら誰かが助けてくれる」という甘い期待を捨て、孤独な経営者として自前で強固な盾を用意しておく必要があります。
結論:地方フリーランスは「移動の継続」と「長期療養の質」に資金を集中させる
地方在住フリーランスが保険を選ぶ際の究極の結論は、【「自動車保険の徹底強化」と「広域医療を支える所得補償」の二枚看板で、移動と収入の途絶を同時に防ぐ】という戦略をとることです。
具体的には、以下の3つの基準をクリアしたセットを構築してください。
- 【自動車保険の「特約」重視】:単なる賠償だけでなく、自分の怪我や修理中のレンタカー費用を惜しまず付帯する。
- 【免責期間の短い所得補償】:通院のために1日単位で仕事が止まるリスクを考慮し、短期の休業からカバーできるプランを選ぶ。
- 【広域搬送・先進医療への備え】:遠方の専門病院への入院や、特殊な治療が必要になった際の「移動・滞在費」までカバーできる医療保険を検討する。
「家賃が安くなった分、その差額をリスクの穴埋めに回す」という明確な意思決定が、地方での自由な働き方を永続させるための唯一の回答となります。
なぜ「地方特有の事情」を優先して保険を組むべきなのか
なぜ、一般的な医療保険よりも「車」や「通院コスト」を重視すべきなのでしょうか。その理由は、地方の生活実態に即した論理的な必然性にあります。
理由1:交通事故の確率は「走行距離」に比例するから
地方での生活は、スーパーへ行くにも打ち合わせに行くにも車が必須であり、年間走行距離は都市部居住者の数倍に達することも珍しくありません。 道路に出ている時間が長いということは、それだけ事故に遭う(あるいは起こす)確率が統計的に高まることを意味します。しかも地方の道路は、信号が少ない一方でスピードが出やすく、一度事故が起きれば重大化しやすい傾向があります。「自分は運転に慣れている」という過信を捨て、事業用の機材や納品物を守るための「対物・対人」の無制限保障はもちろん、自身の治療費を1円も妥協しない「人身傷害」の充実が不可欠です。
2. 「医療砂漠」での通院は立派なビジネス損失だから
例えば、最新の治療を受けるために県庁所在地の病院へ通うことになったとします。週に2回の通院が必要な場合、移動だけで丸1日が潰れてしまいます。 この時、入院1日5,000円の医療保険に入っていても、通院だけでは給付金が下りないケースが大半です。しかし、所得補償保険であれば「医師の指示による就業不能」が認められれば、通院日も保障の対象になり得ます。地方在住者にとって、医療保険の「入院給付」よりも所得補償の「休業補償」の方が、実態に即した救済策となる可能性が高いのです。
3. 代替輸送手段のコストが経営を圧迫するから
車が修理中、あるいは怪我で運転できない期間、地方で仕事を続けるにはタクシーを呼ぶか、知人に頭を下げるしかありません。 特にタクシーを常用する場合、地方の運賃は決して安くなく、1日の移動で数千円から1万円が消えていきます。自動車保険に「レンタカー費用特約」が付いていれば、修理中も無料で代車が手配され、事業を止めることなく継続できます。この数千円の特約が、地方フリーランスにとっては数万円の支出を防ぐ最強の防波堤になります。
地方での「もしも」を想定したリアルな収支・リスクシミュレーション
地方在住のフリーランスが実際に直面するトラブルを、具体的な数字と状況からシミュレーションしてみましょう。都市部との違いが、いかに家計と事業に打撃を与えるかが浮き彫りになります。
事例1:生活の足を奪われたクリエイターの「空白の1ヶ月」
山梨県の郊外に移住し、自然をテーマにした動画制作を行うAさんのケースです。ある日、撮影の移動中に自損事故を起こし、車が大破してしまいました。幸い怪我は軽微でしたが、車は廃車に近い状態で、新しく納車されるまでに1ヶ月の時間を要することになりました。
- 【都市部の場合】:電車やバス、最悪でもタクシーで仕事や生活が継続可能。追加コストは交通費の微増程度。
- 【Aさんの場合】:最寄りのスーパーまで車で20分、駅まで30分という環境。タクシーを毎日呼ぶと往復で6,000円、1ヶ月で約18万円の出費。仕事の撮影機材も運べないため、新規の案件をすべて断らざるを得ず、売上も30万円減少。
- 【救いとなった備え】:Aさんは自動車保険に「レンタカー費用特約」を付けていました。事故当日に代車が手配され、生活の足と仕事の機材運搬が確保されました。特約保険料は年間数千円でしたが、結果として50万円近い損失(交通費+逸失利益)を防ぐことができました。
事例2:遠方通院を余儀なくされたWebエンジニアの「時間的損失」
長野県でフルリモートのエンジニアとして働くBさんのケース。特定疾患の疑いがあり、専門設備のある県立病院へ通院することになりました。自宅から病院までは高速道路を使って往復で3時間。検査や待ち時間を含めると、通院日は丸一日仕事ができません。
- 【都市部の場合】:地下鉄で30分、昼休みに通院して午後は仕事に戻るといった調整が可能。
- 【Bさんの場合】:週1回の通院が必要になり、月の労働日数が4日減少。時給換算で月間15万円の減収。さらに高速代とガソリン代で月3万円の持ち出し。
- 【救いとなった備え】:Bさんは「入院不要」で自宅療養や通院でも支払われるタイプの「所得補償保険」に加入していました。医師から「週1日の就業制限」の診断書が出たことで、その減収分を保険金で補填できました。一般的な医療保険(入院日額タイプ)だけでは、1円も受け取れなかったケースです。
地方在住者が「契約内容」で見落としがちな3つの盲点
都会から移住して数年、当時の契約をそのままにしている方は特に注意が必要です。地方の生活環境に合わせた「チューニング」がなされているか、以下の項目を確認してください。
1. 自動車保険の「弁護士費用特約」と「対物超過修理費用」
地方は「知り合いの紹介」や「地域コミュニティ」が強く、万が一事故を起こした際、当事者同士の話し合いに感情的なトラブルが混じりやすい傾向があります。 「あの家の人はどこの誰だ」という情報が回る中で、過失割合や損害額の交渉を自分で行うのは精神的な負担が大きすぎます。「弁護士費用特約」があれば、プロにすべてを委ねることで、地域での人間関係を壊さずに解決へと導けます。また、地方には古い軽トラなどを大切に乗っている方も多く、時価額以上の修理費がかかるケースがあります。「対物超過修理費用特約」を付けておくことは、円満な解決のための「マナー」に近い備えと言えます。
2. 「先進医療特約」と「交通費・宿泊費」の連動
地方の病院では対応できない難病や最新の治療を受ける場合、東京や大阪の大学病院へ行く必要があります。 医療保険の「先進医療特約」で治療費自体はカバーできても、そのための「新幹線代」や「ホテル代」、同行する家族の費用までは出ないことがほとんどです。最新の保険には、こうした「遠隔地での治療に伴う諸費用」を一時金として支払うタイプもあります。医療格差がある地域に住むからこそ、治療費以外の「移動コスト」にまで目を向ける必要があります。
3. 「火災保険」の対象範囲と「水災・土砂災害」
地方は豊かな自然がある一方で、豪雨による浸水や土砂崩れのリスクが都市部よりも身近です。 「家賃が安いから火災保険も最低限でいい」と、水災を補償対象から外しているケースが見受けられますが、これは極めて危険です。フリーランスにとって自宅は「オフィス」そのものです。パソコンや撮影機材、大切な資料が水に浸かれば、それは単なる家財の損失ではなく、事業の廃業を意味します。地方在住なら、ハザードマップを確認した上で、水災補償を「フルカバー」に設定しておくのが鉄則です。
今日から始める!地方フリーランスのための「守りのアップデート」3ステップ
理想的な地方生活を一生モノにするために、今すぐ実行すべき具体的なアクションを提示します。
ステップ1:最寄りの「中核病院」までの距離と移動時間を計測する
Googleマップを開き、自宅から「もしもの時に行くべき総合病院」へのルートを確認してください。 そこで発生する「移動時間」と「交通費」を可視化しましょう。もし、往復2時間を超えるようなら、今のあなたの保険セットは「入院給付」から「所得補償(休業補償)」へ、より重みを移すべきサインです。通院による減収を具体的にイメージすることが、最適な保険選びの第一歩です。
ステップ2:自動車保険の「レンタカー特約」を即座に追加する
保険の更新を待つ必要はありません。今すぐ担当者に電話するか、Webサイトから「レンタカー費用特約(代車特約)」を追加してください。 月々数百円の追加で、事故のその日からあなたの「生活の足」と「仕事のインフラ」が保証されます。公共交通機関が限られる地方において、この特約を外すのは「ノーガード」でリングに上がるようなものです。
ステップ3:自治体の「国民健康保険」の給付内容を再確認する
地方自治体によっては、独自の健康増進施策や、限られた条件での傷病手当金(感染症対策など)を設定している場合があります。 また、都会に比べて住民税の算出基準が異なることもあるため、自分が支払っている「国民健康保険料」に見合った「公的保障の網の目」がどこまでなのか、役所の窓口やWebサイトで確認してください。公的な支えが薄いと感じたら、その分を民間の「掛け捨て保険」で安く補完します。
地方という「自由なステージ」を維持するための賢いコスト配分
地方に移住したことで浮いた「固定費(家賃など)」を、そのまま生活費のアップグレードに使ってしまうのは、経営者としては少し危険です。
浮いた家賃の「3割」をリスクヘッジに再投資する
例えば、都心で10万円だった家賃が地方で4万円になったのなら、その差額6万円のうち、2万円程度を「より強固な保険」と「予備の現金貯蓄」に回してください。 この「浮いたお金の再配分」こそが、地方在住フリーランスの生存率を劇的に高めます。都心よりも安く住めているというアドバンテージを、リスクへの耐性に変換するのです。
「現金」という最強の保険を地方で育てる
地方生活の最大の強みは、生活コストが低いため「現金を貯めやすい」ことにあります。 保険はあくまで「自分では払いきれない巨大な損失」のためのものです。半年から1年分の生活費を現金で蓄えることができれば、高額な医療保険や不要な特約を解約し、さらに固定費を下げるという「正のスパイラル」に入ることができます。保険に頼りすぎるのではなく、地方の低コスト環境を活かして、自分の足元を固めていきましょう。
最後に:風景を楽しむ心の余裕は、盤石な備えから生まれる
窓から見える山々、澄んだ空気、そして誰にも邪魔されない静かな時間。これらを手に入れるために地方を選んだはずです。 しかし、ひとたび事故や病気が起きれば、その美しい風景も「不便で過酷な現実」へと姿を変えてしまいます。それを防ぐのは、あなたの「想像力」と「適切な契約」です。
車があればどこへでも行ける。インターネットがあればどこでも仕事ができる。その自由を支えているのは、目には見えない「保険」という名のセーフティネットです。 都会のルールを一度忘れ、地方という新しいキャンバスに合った「あなただけの盾」を設計してください。
備えが万全であれば、地方での日々はもっと輝きを増します。不測の事態さえも「想定内」に変えて、この豊かな環境で自分らしいビジネスを息長く続けていきましょう。あなたの自由な挑戦が、地方という舞台でどこまでも高く、遠くへ飛躍することを心より応援しています。