自由な働き方と引き換えに、自らの健康と事業の全責任を背負うフリーランスにとって、リスク管理は避けては通れないテーマです。特に「保険」については、独立したての20代や30代のうちは「まだ健康だし、保険料がもったいない」「今の売上を事業投資に回したい」と後回しにしがちです。
会社員であれば、病気で休んでも傷病手当金があり、万が一の際にも遺族厚生年金などの手厚い保障が用意されています。しかし、私たちフリーランスが加入する国民健康保険にはそれらがありません。つまり、若さという「最強の資産」を持っている今のうちに、どのような盾を用意しておくかが、10年後、20年後のビジネスの継続性を左右することになります。
「若いうちに入るべき」というアドバイスは、単なる営業トークなのでしょうか、それとも合理的な経営判断なのでしょうか。年齢を重ねるごとに変化する保険料の仕組みや、一度失うと取り戻せない「加入する権利」について、フリーランスの視点からその真実を詳しく解説していきます。
健康という「無形の資産」を過信することの落とし穴
多くの若手フリーランスが抱える最大の問題は、「今の健康状態が一生続く」という無意識の前提に立ってライフプランを立てていることです。しかし、保険の検討において、若さと健康は「消費されるリソース」であることを忘れてはいけません。
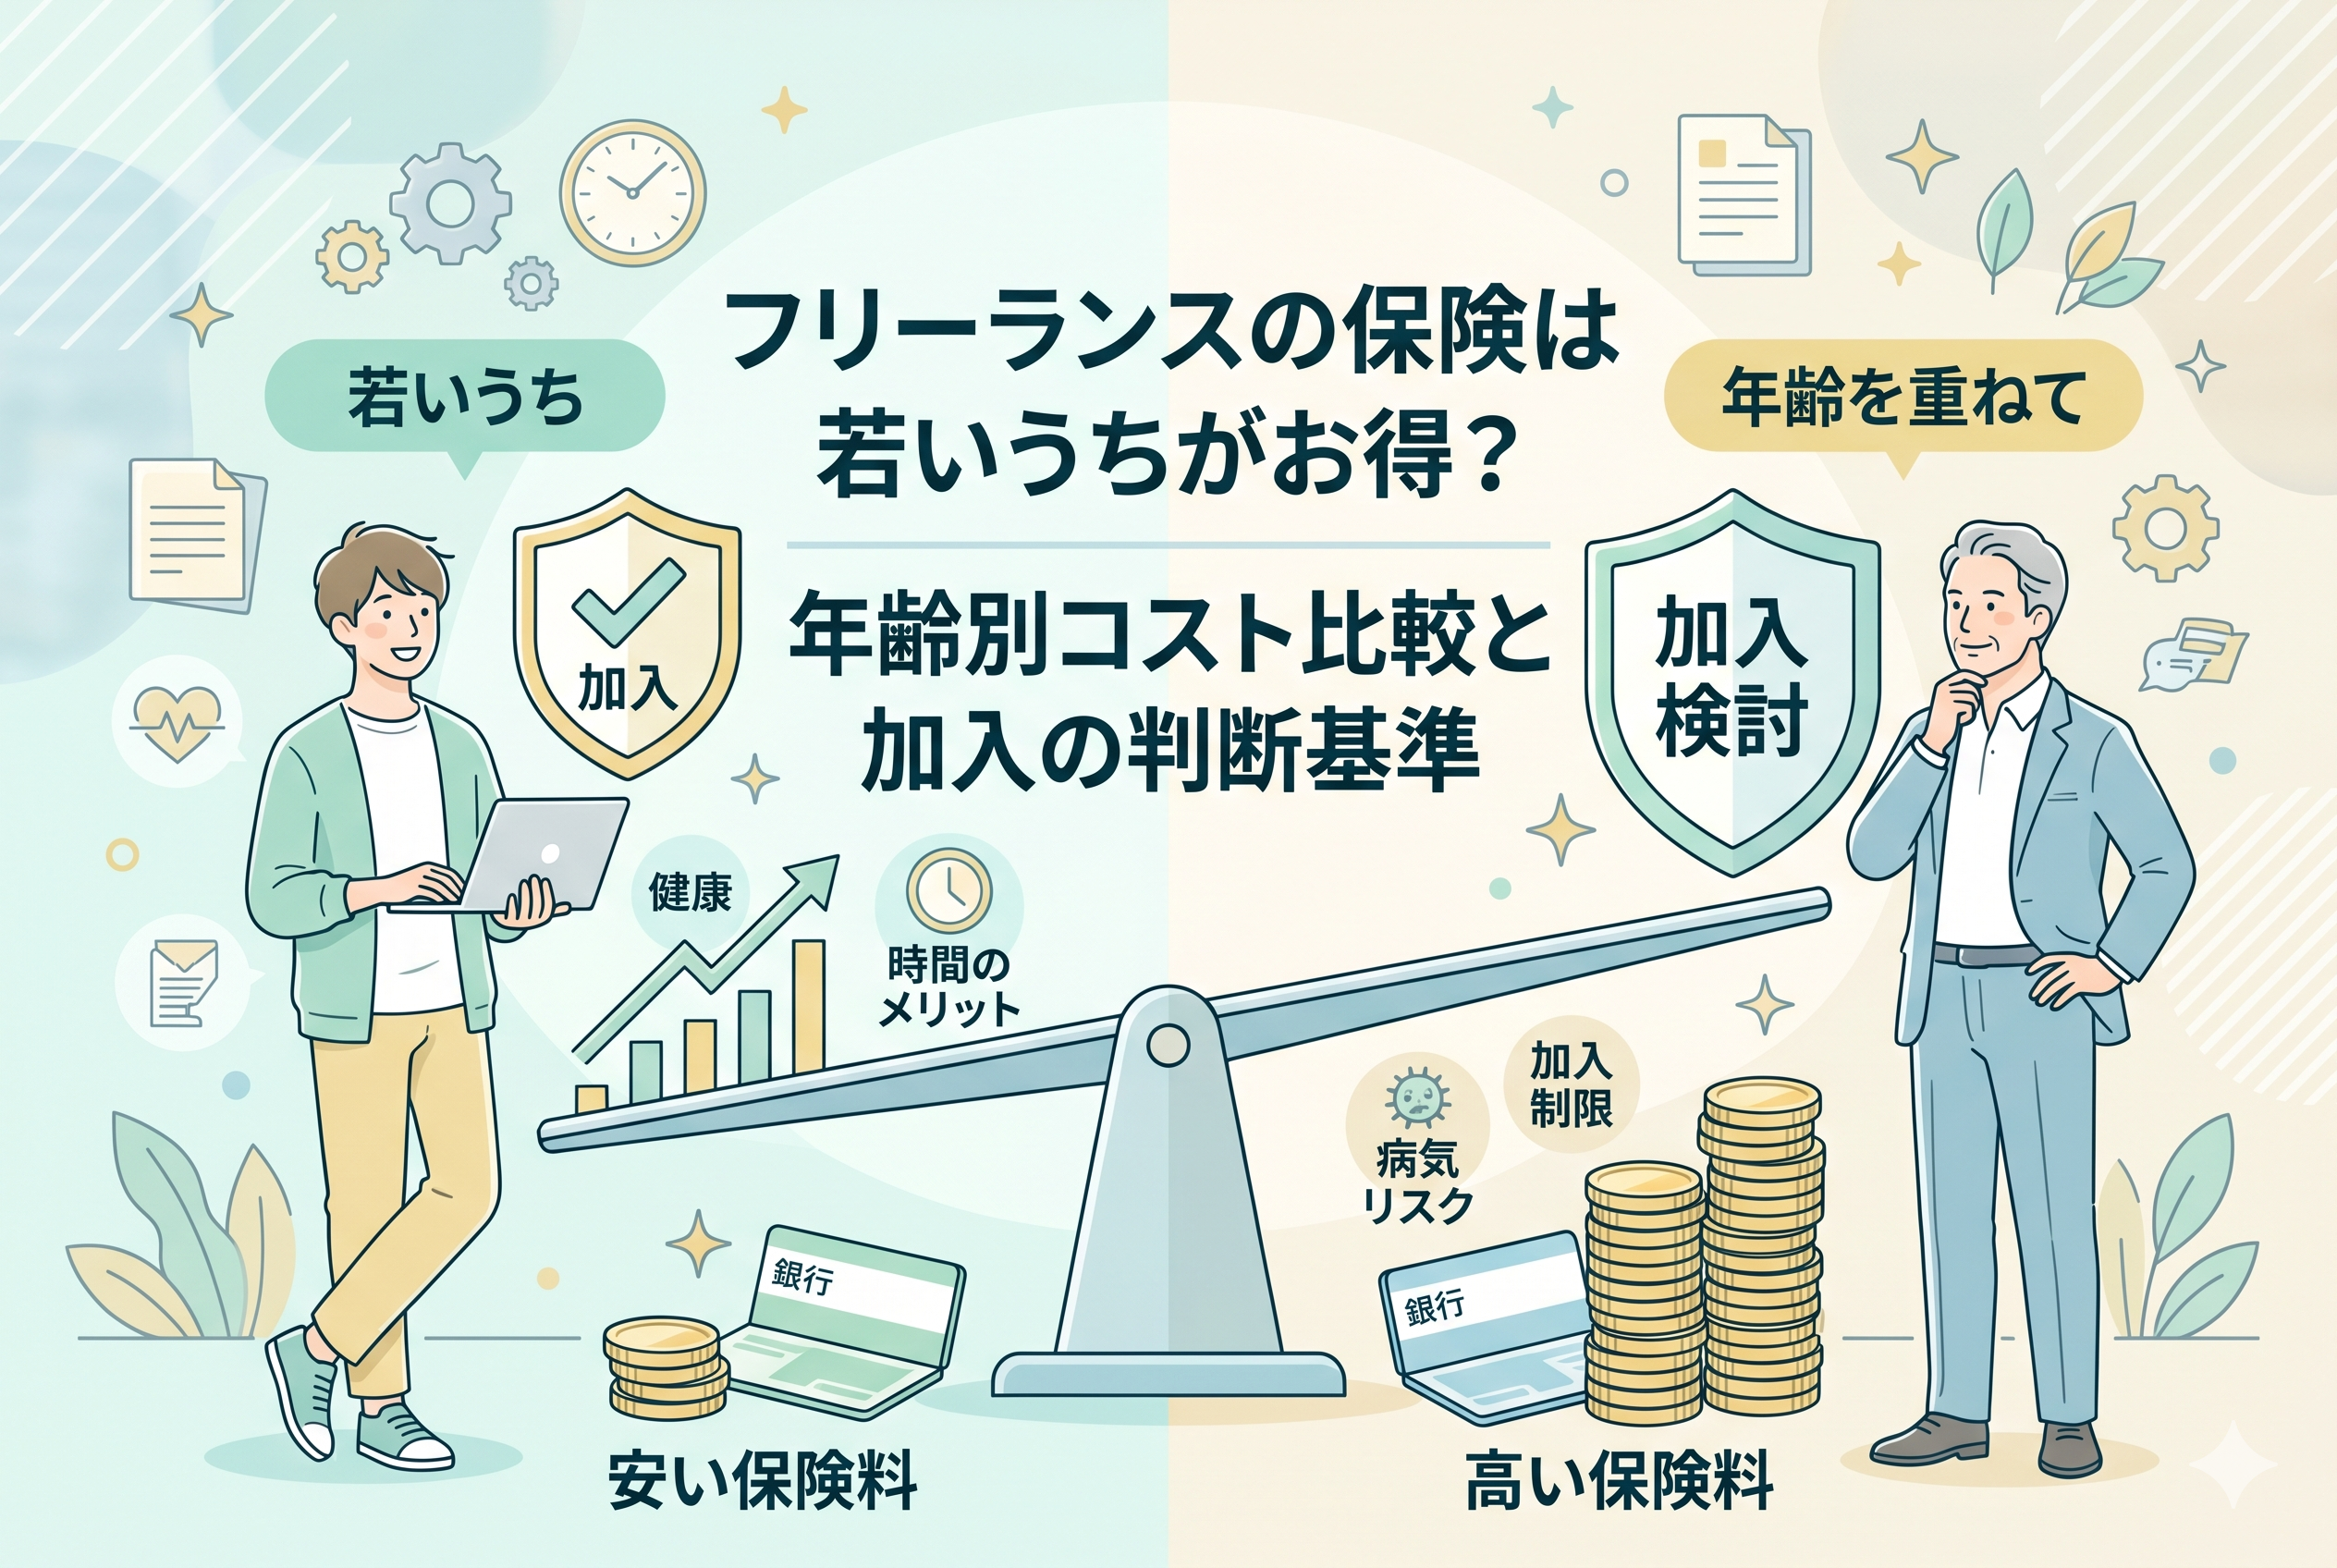
忍び寄る「加入制限」という見えない壁
保険は、病気になってからでは入れません。これは誰もが知っているルールですが、フリーランスにとっての「病気」の定義は想像以上にシビアです。 例えば、近年のハードワークによる「軽度のメンタル不調」での通院や、健康診断で指摘された「再検査」の項目。これらがあるだけで、民間の就業不能保険や医療保険への加入が著しく困難になったり、特定の部位が保障対象外(部位不担保)になったりすることがあります。 若いうちは「まだ大丈夫」と思っていても、ある日突然、保険会社から「あなたはリスクが高すぎるのでお断りします」と宣告される。この「加入権の喪失」こそが、後回しにすることの最大の損失です。
年齢とともに跳ね上がる「固定費」の負担
保険料は、統計学的な「死亡率」や「罹患率」に基づいて計算されます。当然ながら、年齢が上がるほど病気のリスクは高まるため、加入時期が遅くなるほど月々の保険料は高くなります。 25歳で加入するのと45歳で加入するのとでは、同じ保障内容であっても、月々の支払額に2倍以上の開きが出ることも珍しくありません。フリーランスにとって、売上の増減に関わらず発生する「固定費」は、低ければ低いほど経営の柔軟性が高まります。若いうちに「安い固定費」を確定させておくことは、長期的なキャッシュフローの最適化に直結します。
「貯蓄でカバーできる」という理論の限界
「保険に入るくらいなら、その分を貯金したり新NISAで運用した方がいい」という意見もあります。これは一見合理的ですが、そこには「時間」という致命的な欠陥があります。 貯蓄や運用は、時間をかけて積み上げていくものです。しかし、病気やケガのリスクは、独立初日にでもやってくる可能性があります。数千万円の治療費や数年間の生活費を、独立して間もない時期に貯蓄だけで賄えるフリーランスは極めて稀です。「まだ貯蓄が十分でない時期」のリスクを、わずかな保険料で外部に転嫁する。このレバレッジの視点が欠けていると、一度の不運で事業も人生も破綻しかねません。
結論:終身型は「若いうち」に、変動型は「必要になった時」に
フリーランスが年齢と向き合って保険を選ぶ際の結論は、【「一生涯の保障(終身型)」は1日でも早く加入して安い保険料を固定し、「期間を区切った保障(定期型)」はライフステージの変化に合わせて追加する】という二段構えの戦略をとることです。
具体的には、以下の3つの判断基準を持ってください。
- 【医療保険・がん保険】:若いうちに「終身タイプ」で加入し、月々の固定費を最安値でロックする。
- 【所得補償保険】:売上が増え、生活水準が固まった段階で、その時の収入に見合った額を設定する。
- 【生命保険】:結婚や出産など、守るべき家族が増えたタイミングで、必要な期間だけ掛け捨てで加入する。
すべてを「若いうち」に揃える必要はありません。しかし、「ベースとなる医療保障」だけは、健康で保険料が最も安い20代・30代のうちに確保しておくことが、経営者として最も賢利な選択となります。
なぜ「1年」の遅れが生涯コストを大きく変えるのか
「あと数年経って、売上が安定してからでいいや」という先延ばしが、なぜこれほどまでに致命的なのか。その理由を、保険の仕組みとフリーランスの収支構造から紐解きます。
理由1:保険料の「総支払額」における逆転現象
多くの人が「早く入ると、その分長く払うから損だ」と考えがちですが、実は逆です。 多くの終身保険(一生涯の保障)は、若いうちに入るほど「1回あたりの保険料」が劇的に安くなります。例えば、20歳で加入して80歳まで払うのと、40歳で加入して80歳まで払うのとでは、40歳加入の方が「月々の負担」が重いだけでなく、結果として「人生で支払う総額」も高くなるように設計されているケースが多いのです。若いうちの数千円の差が、数十年後には数百万円の差となって、あなたの事業利益を圧迫します。
理由2:フリーランス特有の「健康リスクの激変」
フリーランスは、会社員に比べて労働時間が不規則になりがちで、ストレス管理もすべて自己責任です。30代後半から40代にかけて、高血圧や糖尿病予備軍、脂質異常症といった「生活習慣病」の兆候が現れやすくなります。 これらの兆候が一度でも数値として記録されると、保険の選択肢は一気に狭まります。最新の優れた保険が登場しても、健康状態で引っかかれば「乗り換え」すらできません。「健康というフリーパス」を持っているうちに、将来の自分を守るためのチケットを手に入れておく必要があります。
理由3:複利運用との「資金配分」の最適化
若いうちに安い保険料で保障を確定させておけば、浮いたお金をより多くの「投資(新NISAや自己研鑽)」に回すことができます。 40代になって高い保険料を払うために投資額を減らすのと、20代から安い保険料で済ませてその分を運用に回すのとでは、老後の資産形成に天と地ほどの差が出ます。保険を「単なる支出」ではなく、「資産運用の効率を高めるための手段」として捉えることが、自立した経営者には求められます。
年齢とともに増大する「コスト」と「リスク」の正体
若いうちに保険に入るべき最大の理由は、単に月々の支払額が安くなるからだけではありません。そこには、フリーランスの経営基盤を揺るがす「機会損失」という大きな罠が隠されています。
20代と40代でこれほど違う!具体的な支払シミュレーション
実際に、医療保険(終身タイプ、入院日額5,000円)に加入した場合の、年齢によるコストの差を比較してみましょう。※金額はあくまで一般的な目安です。
| 加入年齢 | 月額保険料(目安) | 80歳までの総支払額 | 1日あたりのコスト |
| 25歳 | 約2,500円 | 約165万円 | 約83円 |
| 35歳 | 約3,500円 | 約189万円 | 約116円 |
| 45歳 | 約5,000円 | 約210万円 | 約166円 |
この表から分かる通り、25歳で加入した人は、月々の負担が45歳加入者の半分で済むだけでなく、生涯で支払う総額においても約45万円も得をすることになります。さらに、25歳から加入していれば、45歳時点で「すでに20年間の保障」を受けてきたという圧倒的な安心感があります。
45歳になってから「そろそろ必要かな」と重い腰を上げたときには、月々5,000円という、ちょっとしたサブスクリプション数件分に相当する固定費を、引退まで払い続けなければならないのです。
「無保険期間」という最大のギャンブル
若いうちに保険に入らないということは、その期間、すべてのリスクを「自分一人」で背負うというギャンブルをしているのと同じです。
フリーランスにとって、入院や手術による数十万円の出費は、事業用機材の買い替えや、スキルアップのための自己投資に回すべき貴重なキャッシュを奪い去ります。若いうちに月々2,000円〜3,000円の「掛け捨て」を惜しんだばかりに、不意のケガで数十万円の売上機会を失い、かつ治療費を自腹で払う。この経済的なダメージは、売上が不安定な若手時代ほど深刻です。
医療の進化と「古い保険」のジレンマをどう乗り越えるか
「若いうちに終身保険に入ると、保障内容が古くなって使い物にならないのでは?」という懸念もあります。
確かに、20年前の医療保険は「長期入院」を前提としていましたが、今の主流は「日帰り入院・手術」への手厚い保障です。しかし、若いうちにベースとなる保険に入っておくことのメリットは、「健康な状態」を保険会社に証明済みであることです。
ベースが安ければ、時代の変化に合わせて最新の特約を「トッピング」するように追加したり、健康なうちに新しい保険へ「乗り換え」たりすることも容易です。逆に、年齢を重ねてからでは、最新の保険に入りたくても健康診断の結果で門前払いされるリスクが高まります。
成功と失敗の分かれ道:2人のフリーランスの物語
年齢と保険の関係について、対照的な道を歩んだ2人のフリーランスの具体例を見てみましょう。彼らの経験は、私たちに多くの教訓を与えてくれます。
ケースA:26歳で「守り」を固めたイラストレーターの選択
独立2年目、26歳で月額3,000円の終身医療保険と、月額2,000円の所得補償保険に加入したHさん。当時の手取りは20万円程度で、5,000円の支出は決して軽くありませんでした。
しかし、31歳の時に突如、卵巣嚢腫が見つかり入院・手術を経験します。この時、保険から総額40万円ほどが支給されました。入院による休業で売上は一時的に減りましたが、保険金で治療費をすべて賄い、さらに休業中の家賃も補填できました。
Hさんはその後も当時の「安い保険料」のまま保障を継続しており、現在は結婚して家族も増えましたが、ベースの固定費が低いため、浮いたお金を子供の教育費の積み立てに回せています。
ケースB:42歳で「慌てて」窓口へ駆け込んだエンジニアの誤算
「自分は健康だし、筋トレもしているから大丈夫」と、40代まで無保険を貫いたエンジニアのKさん。貯金も500万円ほどあり、自信を持っていました。
ところが42歳の健康診断で「血圧が高め」と指摘され、再検査に。慌てて就業不能保険に入ろうとしましたが、複数の保険会社から「高血圧症の疑いがあるため、加入不可」または「保険料の割増」という条件を突きつけられました。
結局、Kさんは通常よりも3割も高い保険料を払って加入せざるを得なくなりました。さらに、その後ぎっくり腰を患った際には、「腰痛は保障対象外」という条件が付いていたため、1円も受け取ることができませんでした。若いうちの「健康というチケット」を使い切ってしまった代償は、想像以上に重いものでした。
賢利な経営者が今すぐ実行すべき「年齢別アクションプラン」
「もっと早く入ればよかった」と後悔する前に、今のあなたの年齢に合わせて、どのようなアクションをとるべきか整理しましょう。
【20代・30代前半】最優先で「ベースの固定」を行う
あなたが今、この年齢層にいるなら、最強の武器は「健康」と「時間の長さ」です。
- 【終身医療保険の契約】:月額2,000円〜3,000円程度のシンプルな終身型に加入する。解約返戻金のない掛け捨てタイプで、最も安い保険料を「一生涯」固定してください。
- 【所得補償の検討】:大きな病気でなくても「数週間のダウン」で生活が困窮するなら、低額でもいいので就業不能への備えを始めてください。
- 【健康診断の継続】:保険加入時に「無傷」であることを証明できるよう、毎年の健診結果を綺麗に保つことが、将来の選択肢を広げます。
【30代後半・40代】リスクの「棚卸し」と「資産」の連動
すでに年齢を重ねている方は、焦って高額な保険に入るのではなく、戦略的な「組み換え」が必要です。
- 【既往歴のチェック】:過去5年以内の病歴や通院歴を整理し、自分が「審査に通る状態か」を把握してください。
- 【貯蓄とのバランス調整】:3ヶ月〜半年分の生活費が貯まっているなら、医療保険は最低限にし、自分では絶対に用意できない数千万円単位の「死亡保障」や「長期就業不能」に予算を集中させます。
- 【新NISAとの併用】:保険料が高くなる分、運用効率を最大化する必要があります。「保障」で資産を守り、「運用」で老後を作るという役割分担を明確にしてください。
【全世代共通】1年に1度の「証券メンテナンス」
保険は「一度入ったら終わり」の契約ではありません。
- 結婚、離婚、出産などの家族構成の変化
- 賃貸から持ち家(団体信用生命保険への加入)への変化
- 事業の法人化や、大幅な売上アップ
これらの変化があるたびに、受取人の名義や、必要な保障額を見直してください。年齢を重ねるごとに「不要になる保障」も出てきます。無駄を削ぎ落とすことも、立派なリスク管理の一環です。
健康という「期間限定の権利」を使いこなす
フリーランスという生き方は、自由である反面、常に「自分というエンジンの故障」というリスクと隣り合わせです。
保険は「過去の自分」からのプレゼント
40歳、50歳になった時、20代の頃の自分が契約してくれた「月々数千円の安い保険」に救われる。それは、過去のあなたが今のあなたに贈る、最も価値のあるビジネスギフトの一つになります。
反対に、若いうちの無策は、将来の自分に「高い保険料」と「加入できない不安」という負債を押し付けることになります。
「まだ早い」という言葉を経営判断に変える
「まだ早い」と感じている今は、実は「最も条件良くリスクを外部へ転嫁できるチャンス」の真っ只中です。
保険料を「奪われるお金」と考えるのではなく、将来の自分と事業を守るための「安価な維持費」と捉えてください。若いうちにリスクの蛇口を最小限に絞っておくことで、あなたはより大胆に、より自由に、目の前のビジネスに集中できるはずです。
未来の自分に感謝される選択を
年齢を重ねることは止められませんが、年齢によるリスクの増大をコントロールすることは可能です。
今、この瞬間の健康状態を「最強の交渉材料」にして、有利な条件で自分の盾を手に入れること。その一歩が、10年後のあなたの自由を、そしてあなたの才能を信じる家族やクライアントの笑顔を守り抜くことになります。
今日、自分の年齢と、将来必要になるであろう保障のギャップを一度直視してみませんか。そのわずか数十分の思考が、あなたのフリーランス人生をより盤石なものへと変えていくのです。