自分の腕一本で仕事を完結させるフリーランスにとって、保険は「万が一の事態」から身を守るための最強の装備です。病気、ケガ、あるいは業務上のトラブル。こうしたリスクに備えて、毎月コツコツと保険料を支払っている方は多いでしょう。しかし、多くの人が「加入すること」自体をゴールにしてしまい、最も重要な「いざという時に、スムーズにお金を受け取れるか」という視点を忘れてしまっています。
保険の真の価値は、パンフレットに踊る華やかな保障内容ではなく、あなたが困り果てているその瞬間に、どれだけ迅速かつ確実に「保険金」という助け舟を出してくれるかにあります。加入時にはあんなに親切だった窓口が、請求の段階になった途端、山のような書類と複雑な手続きを要求してくる。そんな「請求の壁」に突き当たってから後悔しても、止まってしまった売上や生活費をすぐには取り戻せません。
「保険に入っているから安心」という言葉の裏には、「正しく請求できれば」という大きな条件が隠されています。本記事では、フリーランスが加入前に必ず確認しておくべき「保険金請求のしやすさ」の本質と、実際にトラブルを回避するための注意点について、現場の視点から詳しく解き明かしていきます。
「安心」を買ったつもりが「苦労」を抱え込む皮肉
多くのフリーランスが、保険を選ぶ基準を「月々の保険料の安さ」や「保障額の大きさ」に置いています。もちろん、コストパフォーマンスを追求することは経営者として正しい姿勢です。しかし、請求プロセスの確認を怠ると、いざという時に想像を絶するストレスと直面することになります。
請求書類の山が病床のあなたを追い詰める
例えば、体調を崩して入院している最中、あるいは自宅で療養している苦しい時期を想像してみてください。その状態で、何十ページもある複雑な約款を読み解き、役所や病院を回って何種類もの証明書を集め、何枚もの書類に手書きで記入する。この作業がいかに過酷であるかは、実際に経験した人にしかわかりません。 「請求が面倒だから、今回はいいや」と諦めてしまうフリーランスが一定数存在するという事実は、保険という仕組みが機能不全に陥っている証拠です。請求のしにくさは、実質的に「保障の不履行」と同義なのです。
着金までのタイムラグが事業の息の根を止める
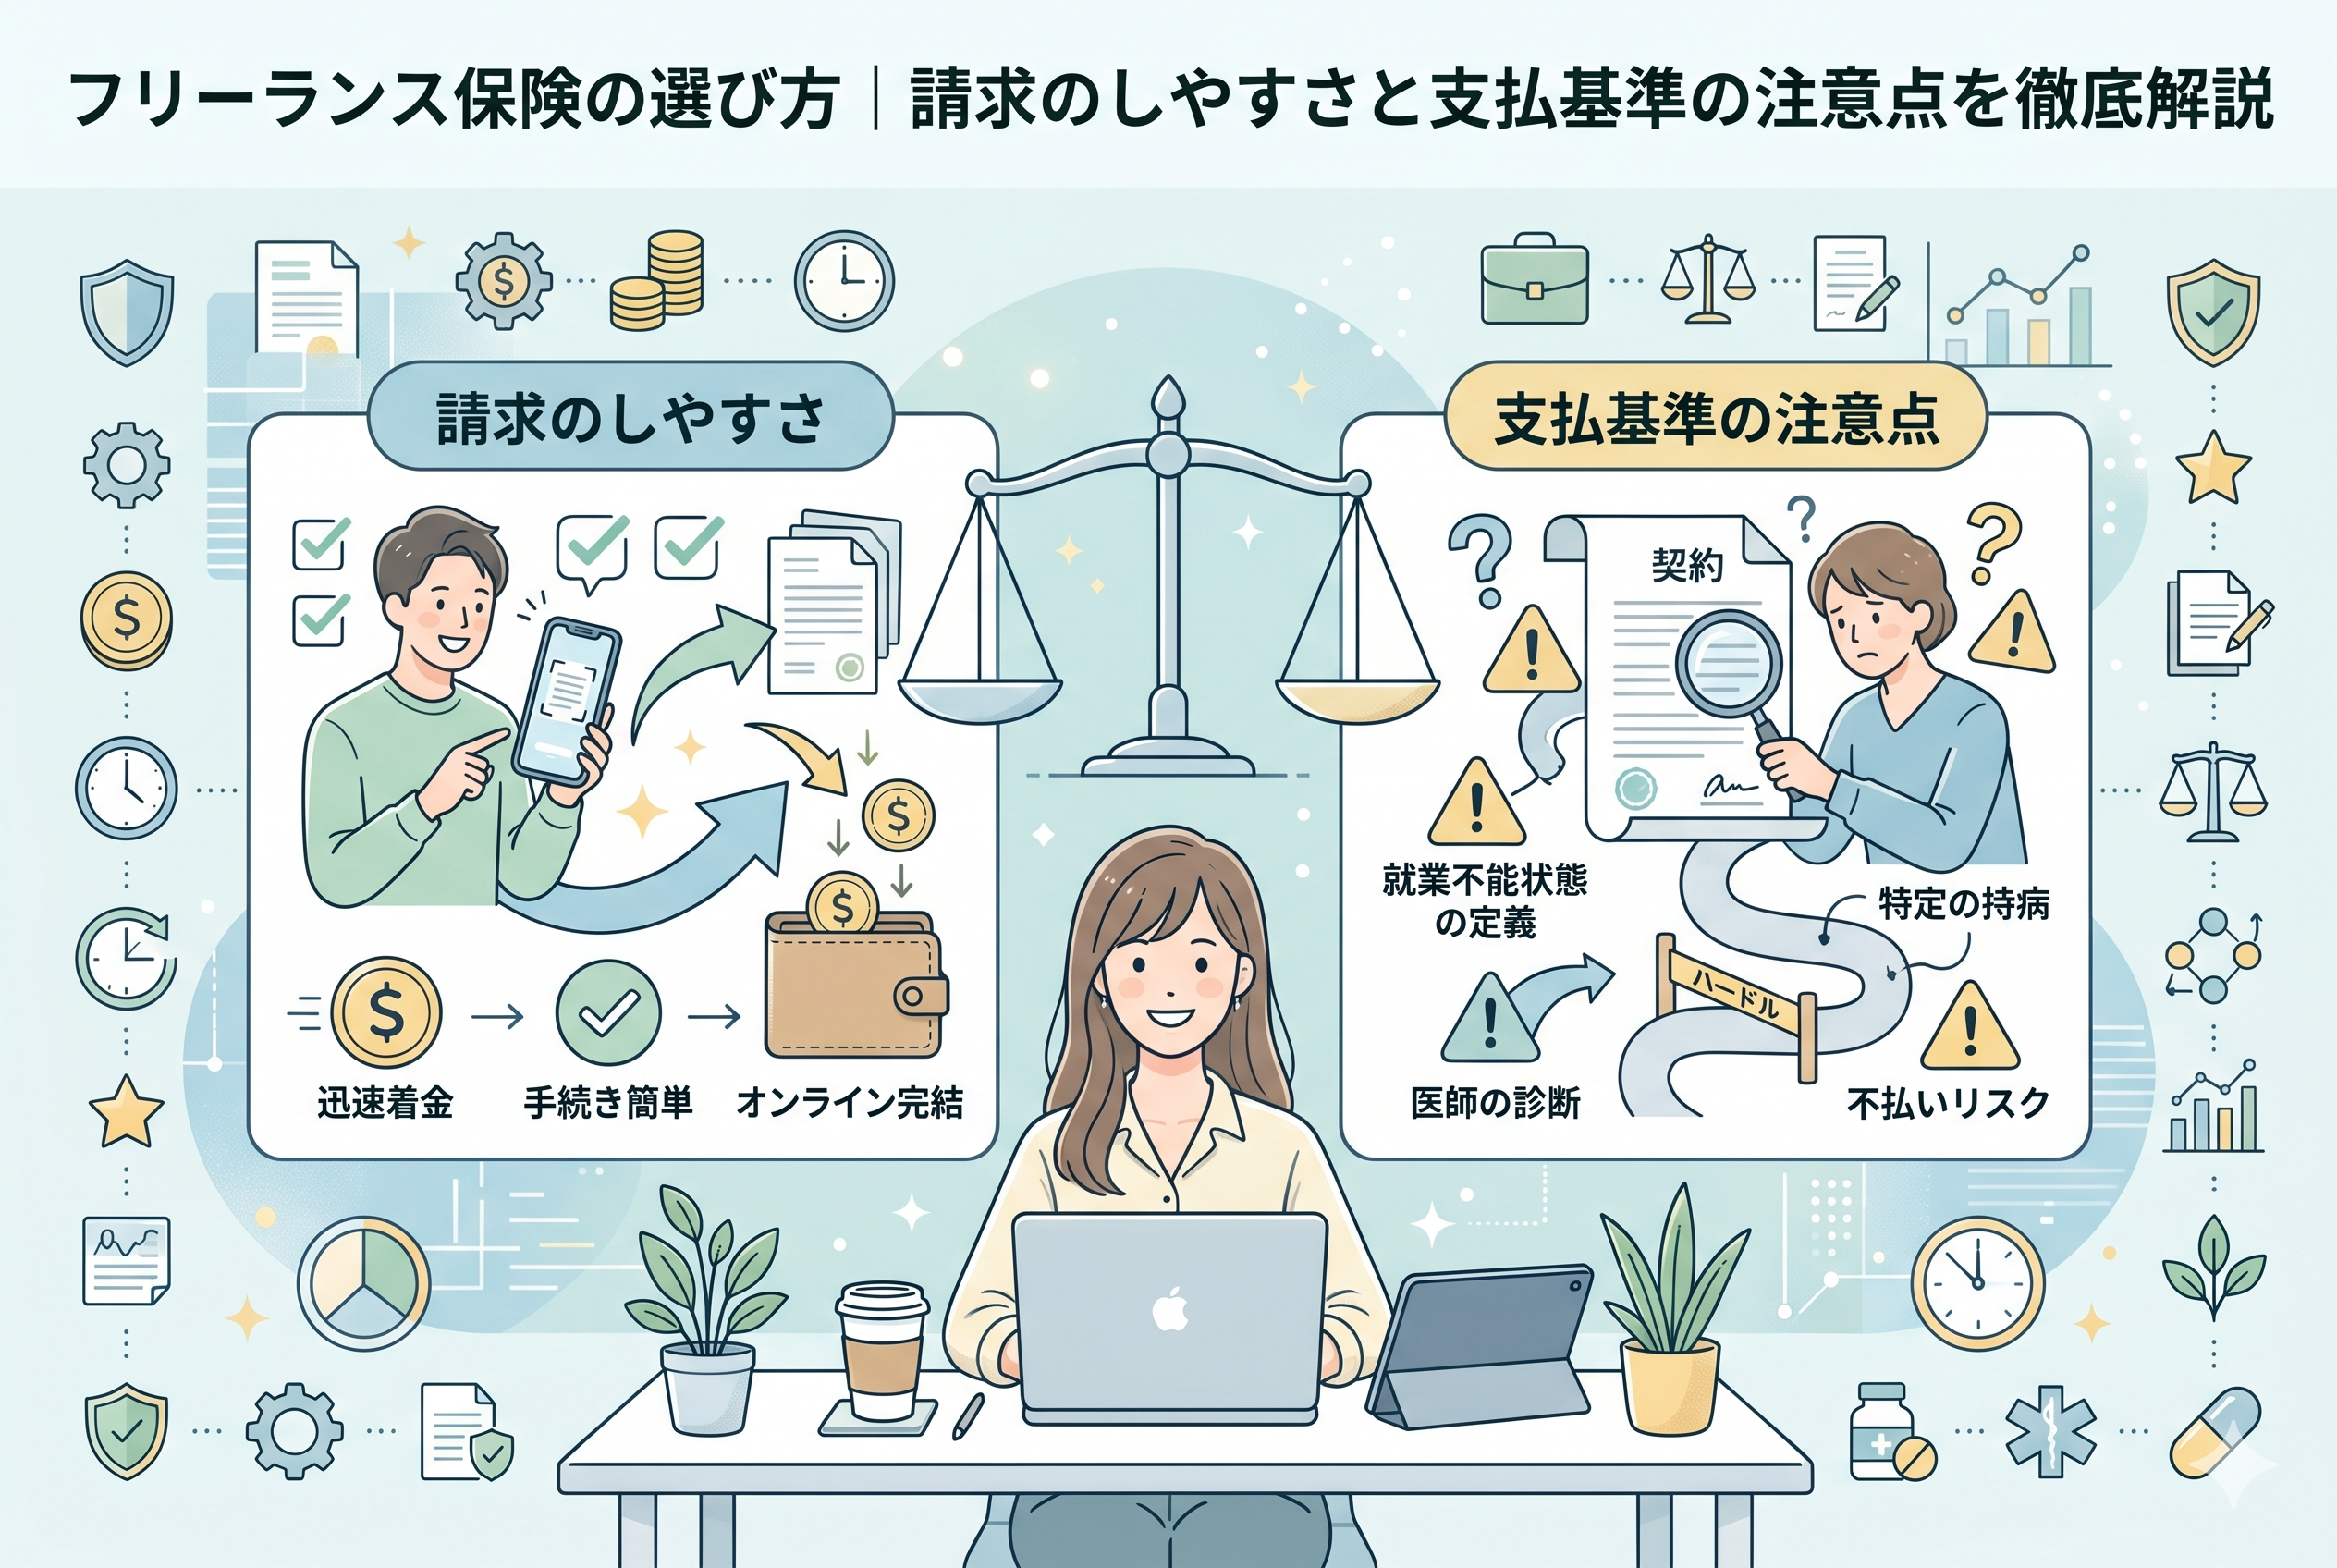
フリーランスにとって、キャッシュフローの停滞は命取りです。会社員のように「傷病手当金」による自動的な補填がない以上、保険金は一刻も早く手元に届かなければなりません。 しかし、保険会社によっては請求から支払いまでに数週間、場合によっては1ヶ月以上の時間を要することがあります。この「着金までの死の谷」を乗り越えるための資金繰りに追われ、結局は借金をしたり、大切な機材を手放したりすることになっては、何のための保険だったのかわかりません。請求の「しやすさ」は、そのまま着金の「速さ」に直結しています。
曖昧な「支払基準」が招く不払いトラブル
加入前の説明では「仕事ができなくなったらお支払いします」と聞いていたのに、いざ請求してみると「この程度の症状では、弊社の定める『就業不能状態』には該当しません」と一蹴される。こうしたトラブルは後を絶ちません。 特にエンジニアやクリエイターのように、座って作業ができる職種の場合、保険会社側の基準が厳しく設定されていることがあります。「医師の診断があればOK」なのか、「入院が必須」なのか。この基準が不明確なまま加入することは、出口のない迷路に足を踏み入れるようなものです。
結論:請求のしやすさは「デジタルの利便性」と「必要書類の簡素さ」で決まる
フリーランスが加入前に確認すべき、最も重要でシンプルな結論は、【スマホ一つで請求が完結し、かつ「医師の診断書」以外の余計な証明書を極力求めない保険を選ぶこと】です。
具体的には、以下の3つのチェックポイントをクリアしている保険が、フリーランスにとっての「正解」となります。
- 【オンライン完結型】:書類の郵送が不要で、写真アップロードだけで請求ができるか。
- 【診断書の代用】:数千円かかる「専用診断書」ではなく、領収書や診療明細書で代用可能か。
- 【支払実績の透明性】:平均して何日で着金するのか、そのデータが公開されているか。
「保険料」という入り口の数字に惑わされるのではなく、「保険金」という出口のスムーズさにプライオリティを置くこと。この視点の転換が、あなたの事業と生活を真の意味で守るための「最短ルート」となります。
なぜ「請求プロセス」を最優先で確認すべきなのか
なぜここまで「請求のしやすさ」にこだわる必要があるのでしょうか。それは、フリーランスという働き方が、組織に守られた会社員とは根本的に異なるリスク構造を持っているからです。
理由1:事務作業に割けるリソースが「ゼロ」になるから
組織に属していれば、総務や人事の担当者が手続きをサポートしてくれるかもしれません。しかし、フリーランスは自分自身がプレイヤーであり、事務担当でもあります。 あなたが倒れたとき、その事務担当(あなた)も同時に倒れているのです。そんな極限状態でも遂行できるほど「シンプルで簡略化された手続き」でなければ、制度として成り立ちません。請求のために家族を奔走させたり、体調を無理に推してパソコンに向かったりしなければならない保険は、フリーランス向けとしては欠陥品と言わざるを得ません。
理由2:会社員以上に「公的証明」が難しいから
所得補償保険などを請求する際、会社員であれば「勤務先による証明」で済むことが、フリーランスの場合は「確定申告書の控え」や「売上の減少を証明する帳簿」など、より多くの書類を求められる傾向にあります。 保険会社側からすれば、フリーランスの収入の実態を把握するのは困難であるため、どうしても審査が慎重(=面倒)になりがちなのです。だからこそ、加入前に「フリーランスの実態を理解し、過度な証明を求めない設計」になっているかを確認することが、不払いリスクを避けるために不可欠なのです。
理由3:少額の請求を「積み重ねる」必要があるから
高額な入院だけでなく、数日程度の療養や、数万円単位の対物事故など、フリーランスが直面するトラブルは「中規模・小規模」なものが頻発します。 この時、請求手続きに数時間もかかるようでは、手間賃(人件費)の方が高くなってしまいます。サクサクと請求でき、少額でも確実に回収できる。この「回転の良さ」が、結果として年間のコストパフォーマンスを大きく左右することになります。
請求の現場で明暗を分ける「具体的なトラブル」と「成功の分岐点」
知識として「請求のしやすさが大事だ」と理解していても、実際にどのような場面でトラブルが起き、逆にどのような仕組みがあれば救われるのか。フリーランスが直面しがちな3つのリアルな事例から、その境界線を探ってみましょう。
事例1:スマホ請求の利便性が「精神的な支え」になったケース
WebデザイナーのAさんは、過労からくる重度の体調不良で2週間の緊急入院を余儀なくされました。入院直後は高熱でペンを握ることすらままならない状態でしたが、加入していた最新の「オンライン完結型保険」は、専用アプリから病院の領収書を写真で送るだけで請求が完了する仕組みでした。 Aさんはベッドの上で、スマホ一つで数分間の操作を終えました。驚くべきは、退院の日にはすでに口座に給付金が振り込まれていたことです。退院直後に支払わなければならない高額な医療費や、休業中の家賃の支払いに、この「スピード着金」がどれほど大きな安心感をもたらしたかは計り知れません。事務作業に1秒も割けない極限状態において、デジタルの出口が整っていることは、もはや最強の保障と言えます。
事例2:数万円の診断書料で「赤字」になったケース
一方で、ライターのBさんは、3日間の短期入院に対して医療保険の請求をしようとしました。しかし、その保険会社は「1通1万円」もする病院指定の専用診断書が必須でした。 3日間の入院給付金は合計で1万5千円。そこから診断書代の1万円を引き、さらに郵送代や役所での書類取得費、そして何よりBさん自身が慣れない書類作成に費やした数時間の「時給」を考えると、実質的な手残りはほぼゼロ、あるいはマイナスという結果になりました。 少額のトラブルが頻発しやすいフリーランスにとって、「請求するためのコスト」が高い保険は、実質的に機能していないも同然です。領収書や診療明細書だけで請求できる「診断書不要」の枠組みがあるかどうかは、加入前に絶対に確認しておくべき死活問題です。
事例3:支払基準の「言葉の壁」に泣いたケース
エンジニアのCさんは、重い腰痛でデスクワークが不可能になり、所得補償保険を請求しました。Cさんの認識では「仕事ができない=支払われる」でしたが、保険会社の回答は「否認」でした。 その理由は、約款に書かれた「医師の指示による厳格な在宅療養」という文言の解釈にありました。保険会社側は「座って作業ができないだけで、他の軽作業は可能ではないか」という極めて厳しい基準を提示してきたのです。 会社員のように「会社の欠勤証明」があれば認められやすいケースでも、フリーランスの場合は「客観的な就業不能の証明」が非常に難しくなります。加入前に、「自分の職種において、どのような状態になれば100%支払われるのか」を、具体的な症例(うつ病、腰痛、視力障害など)を挙げて確認していなかったことが、Cさんの最大の誤策でした。
理想の盾を手に入れるために「今日から実行すべき」3つのアクション
保険金という名の「助け舟」を確実に呼び寄せるために、加入を検討している今、あるいは既存の保険を見直す今、実行すべき具体的なステップをお伝えします。
ステップ1:担当者やチャット窓口へ「意地悪な質問」をぶつける
パンフレットのメリットばかりを見るのではなく、あえて「支払われないケース」を想定した質問を投げかけてください。これが、保険の「誠実さ」を測るリトマス試験紙になります。
- 【質問A】:「入院せず、自宅で安静にしているだけの期間も、私の職種なら支払対象になりますか?」
- 【質問B】:「スマホで領収書を撮るだけで請求できますか?それとも、毎回病院の診断書が必要ですか?」
- 【質問C】:「請求から着金まで、平均して何日かかりますか?最速事例ではなく、平均値を教えてください」
- 【質問D】:「フリーランスの場合、確定申告書以外に、仕事が減ったことを証明する書類は何が必要ですか?」
これらの質問に対し、即座に、かつ明確な根拠を持って回答できる保険商品こそが、あなたを本当の意味で守ってくれるパートナーです。
ステップ2:請求専用アプリの「UI・UX」を体験版でチェックする
現代の保険選びにおいて、アプリの使い勝手は保障内容と同じくらい重要です。 多くのネット保険では、請求プロセスのデモ画面を公開していたり、契約者以外でもアプリの操作感を一部試せたりします。「直感的に操作できるか」「文字が小さすぎて見にくくないか」「入力項目が多すぎないか」。 自分が40度の熱がある状態でも、そのアプリで請求を完了できるイメージが持てるかどうか。この「最悪のコンディションでの操作性」を基準に選んでください。
ステップ3:免責期間と「つなぎ資金」のバランスを再設計する
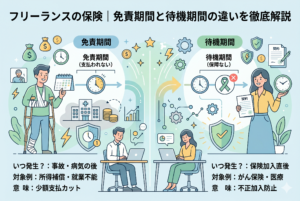
請求のしやすさを確認した上で、最後に行うのが「免責期間」の設定です。 どんなに請求しやすい保険でも、免責期間(例えば最初の7日間)は1円も出ません。この「空白の期間」を耐えるための現金が、今のあなたの口座にいくらあるかを確認しましょう。
- 【貯蓄が少ない場合】:保険料が高くなっても、免責期間が「なし」や「3日」などの短いプランを選び、請求のしやすさを最大限に活用する。
- 【貯蓄が十分にある場合】:免責期間を「60日」など長く設定して保険料を安く抑え、その分、長期の巨大なリスクに備える。 この「現金という盾」と「保険という矛」のバランスを最適化することこそが、フリーランス経営の真骨頂です。
請求手続きのデジタル化がもたらす「フリーランスの新しい自衛」
近年、保険業界ではDX(デジタルトランスフォーメーション)が加速しており、特にフリーランスのような個別の働き方に寄り添ったサービスが増えています。AIによる自動査定が導入され、従来は数週間かかっていた支払審査が「数分」で完了するサービスも登場しています。
こうした「請求の即時性」を重視したサービスを選ぶことは、単なる利便性の追求ではありません。それは、不測の事態においてもビジネスのスピードを落とさないための「事業投資」です。 書類の郵送や電話でのやり取りといったアナログなコストを徹底的に排除した、最新の「出口戦略」を持つ保険を選ぶこと。それが、2020年代後半を生き抜くフリーランスにとってのスタンダードな選択となります。
最後に:出口を制する者が、フリーランスのリスクを制する
「保険は入るときよりも、出るとき(請求するとき)の方が難しい」 これは保険業界で古くから言われている格言ですが、自己責任の重いフリーランスにとっては、この言葉の意味はより一層重くなります。
加入時の安心感に甘んじることなく、常に「その瞬間の自分」がどれだけスムーズに助けを呼べるかをシミュレーションし続けてください。 【請求のしやすさ=あなたの自由を守る速度】です。 手続きの簡素さ、支払基準の透明性、そして着金のスピード。この3つを基準に「究極の出口」を備えた保険を選ぶことができたとき、あなたの前には、どんなリスクにも揺るがない、真に自由で創造的な挑戦の場が広がることでしょう。
自分の直感を信じ、同時に冷徹なデータで「出口」を裏付ける。その賢明な判断が、数年後のあなたを、そしてあなたの才能を信じるすべての人を救うことになるはずです。