フリーランス– tag –
-

所得補償保険の「免責期間」と「支払期間」|フリーランスが損をしない選び方
自由な働き方を手に入れ、自分の腕一本で生きていくフリーランスにとって、「働けなくなること」は単なる体調不良以上の意味を持ちます。それは「売上の停止」を意味し、事業の存続や日々の生活そのものを脅かすリスクに直結します。 会社員時代には、病気... -
フリーランスの就業不能リスク対策|傷病手当がない場合の備え方と所得補償保険の選び方
会社員とは決定的に違う「働けなくなった時」の絶望的な格差 フリーランスが最も恐れるべきは、入院費そのものではなく「無収入になる期間」です。この恐怖の正体を知るためには、会社員とフリーランスの公的保障の差を正しく理解しなければなりません。 ... -
フリーランスの老後資金は保険より優先?最強の積立順序と節税戦略ガイド
漠然とした不安から「高額な保険」に逃げてしまう罠 フリーランスが老後資金を考えたとき、最も陥りやすい失敗が「手当たり次第に保険で解決しようとすること」です。 会社を辞めて独立すると、公的な保障がガクンと減る現実に直面します。国民年金だけで... -
フリーランスの国民年金を増やす!付加年金と国民年金基金の活用術と節税戦略
国民年金だけで老後を乗り切れるという「幻想」の正体 なぜ多くのフリーランスが、独立後に将来への不安を募らせるのでしょうか。それは、会社員とフリーランスの間に横たわる「年金格差」が、想像以上に大きいからです。 会社員は「国民年金」に加えて「... -
国民健康保険料を下げる方法は?フリーランスができる最強の節税・見直し術
収入増がダイレクトに響く「国保の重圧」と不公平感の正体 なぜフリーランスの国民健康保険料はこれほどまでに高く感じられるのでしょうか。そこには、会社員の「社会保険(健康保険)」とは根本的に異なる3つの構造的な問題があります。 一つ目は「会社負... -
フリーランスの保険は最低限でOK?必要保障をゼロから決める5ステップと節税戦略
独立した瞬間に失われる「3つの保障」と直面する現実 フリーランスになると、厚生年金や健康保険組合といった「手厚い守り」から外れます。具体的には、以下の3つの大きな保障が失われることを覚悟しなければなりません。 傷病手当金が出なくなる 障害年金... -
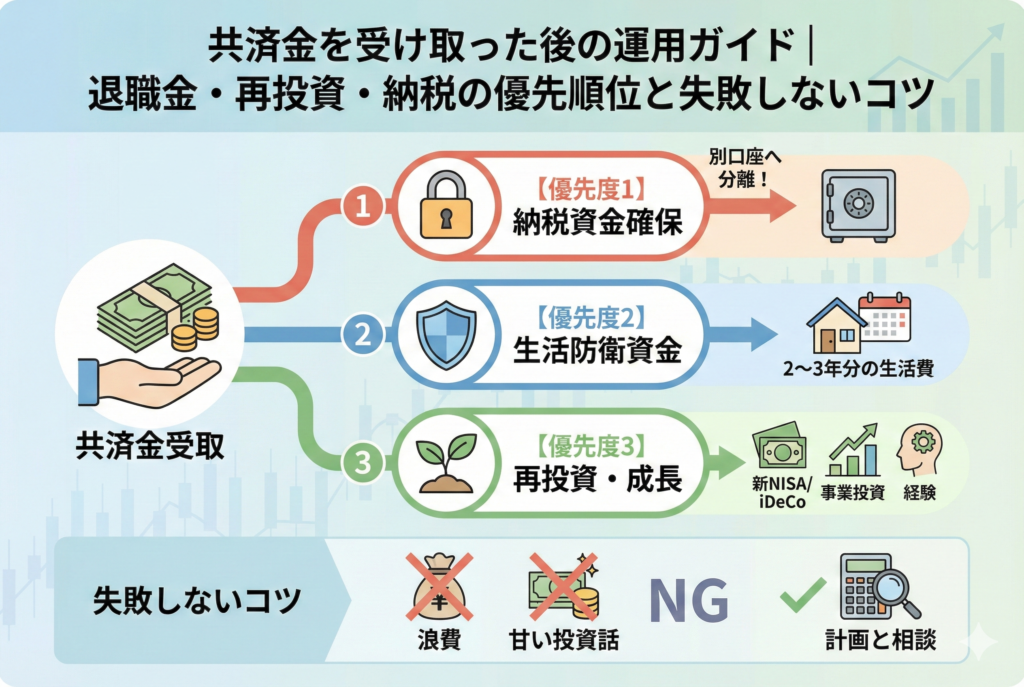
共済金を受け取った後の運用ガイド|退職金・再投資・納税の優先順位と失敗しないコツ
努力の結晶を無駄にしないために知っておくべきこと 小規模企業共済や経営セーフティ共済(倒産防止共済)の積立を終え、いよいよ共済金を手にする瞬間。それは、フリーランスや中小企業経営者にとって、長年の努力が「まとまった現金」という形で報われる... -
小規模企業共済の貸付制度を徹底解説|借入条件・金利・返済の注意点まとめ
経営者の「もしも」を支える退職金制度の隠れた機能 個人事業主や中小企業の経営者にとって、小規模企業共済は「節税しながら退職金を積み立てる」ための非常に優れた制度として知られています。将来への備えとして、あるいは日々の節税対策として、すでに... -
小規模企業共済の掛金を年末に増額する際の注意点!節税を逃さないための全知識
年末の節税対策で「小規模企業共済」を検討している皆様へ 一年の締めくくりが近づくと、多くの個人事業主や中小企業の経営者が「税金対策」について考え始めます。特に利益が予想よりも多く出そうな年であれば、なおさらです。その際、真っ先に候補に挙が... -
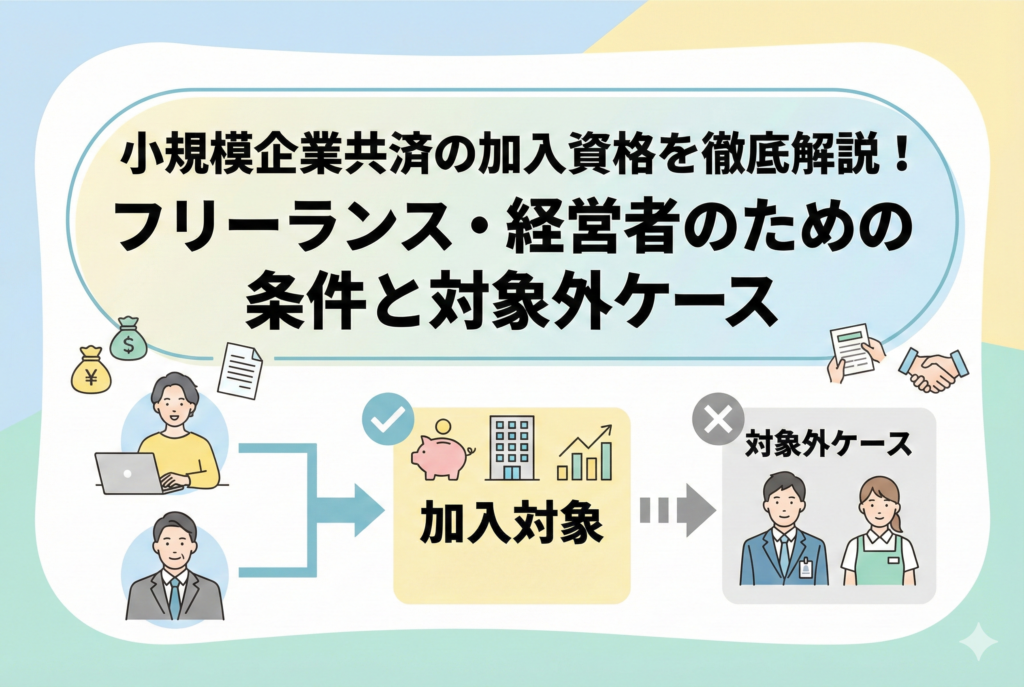
小規模企業共済の加入資格を徹底解説!フリーランス・経営者のための条件と対象外ケース
将来の蓄えに悩む経営者やフリーランスの皆様へ 会社員であれば厚生年金や退職金制度が整っていることが多いですが、個人事業主や中小企業の経営者にとっては、自分自身の「退職金」をどう確保するかが大きな課題です。日々の業務に追われる中で、老後の資...