MENU
  • 共済
  • 法人保険
  • フリーランス保険
  • 節税の基本
  • 保険相談サービス
共済・保険でキャッシュを守る。税務と安心の情報ガイド
共済と保険の節税ガイド
  • 共済
  • 法人保険
  • フリーランス保険
  • 節税の基本
  • 保険相談サービス
共済と保険の節税ガイド
  • 共済
  • 法人保険
  • フリーランス保険
  • 節税の基本
  • 保険相談サービス
  1. ホーム
  2. 営業

営業– tag –

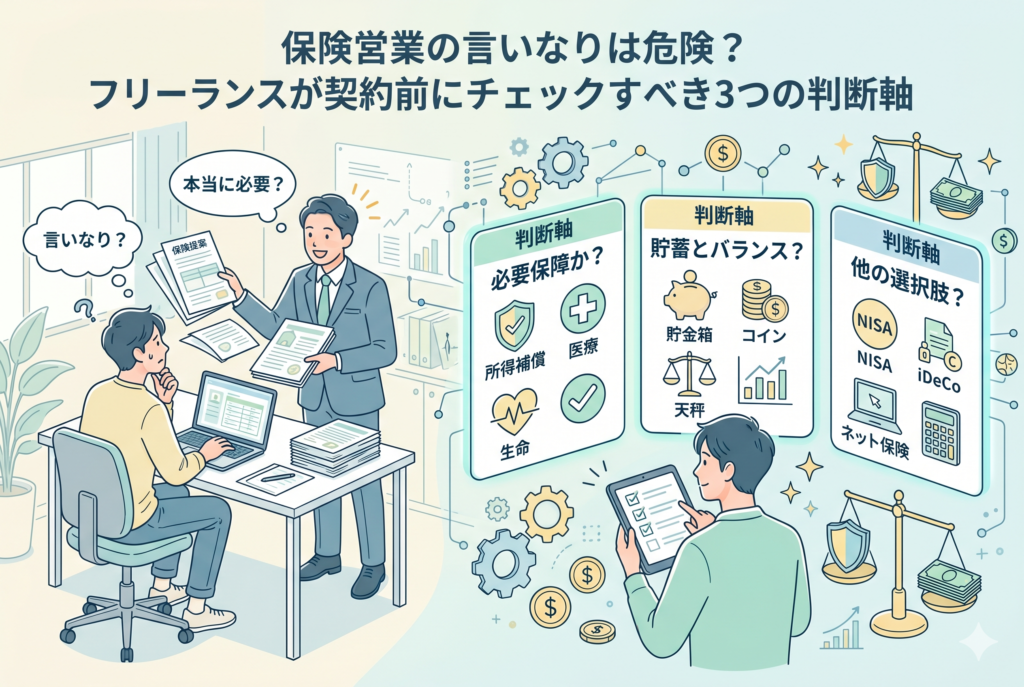
  • 保険営業から熱心な提案を受けるフリーランスの男性が、手元のパソコンや資料を照らし合わせながら慎重に検討している様子を描いたイラスト。右側には契約を判断するための3つの軸として「必要保障か?(所得補償・医療・生命)」「貯蓄とバランス?(貯金箱・天秤)」「他の選択肢?(NISA・iDeCo・ネット保険)」が分かりやすく図解されています。営業担当者の言いなりにならず、自立した経営者としてリスクを評価する重要性を表現したインフォグラフィック。
    フリーランス保険

    保険営業の言いなりは危険?フリーランスが契約前にチェックすべき3つの判断軸

    自分のスキルを資本に、自由と責任を背負って働くフリーランスにとって、リスク管理は避けては通れない経営課題です。特に「保険」は、万が一の事態から自分と家族を守る最強の盾になります。しかし、独立してしばらく経つと、知り合いの紹介や交流会、あ...
1
運営者プロフィール

運営者:マネーサポートパートナーズ会計事務所
東京都大田区で税理士・公認会計士として活動中。
共済や法人保険の節税に詳しいプロが
お金の情報を発信しています。

人気記事
  • 共済の掛金が経費になるかを解説する記事用アイキャッチ画像。掛金帳簿、金貨、天秤、チェックリストのイラスト入り。
    共済の掛金は経費になる?損金算入の可否と根拠
  • 「法人保険の保険金を受け取った時の会計処理|益金・損金・消費税を徹底解説」というタイトルのアイキャッチ画像。保険証券から会社に保険金が入金され、その後の会計処理として「益金(雑収入)」「消費税(不課税)」「損金(退職金等で相殺)」という3つの流れを、笑顔の経営者と経理担当者がフロー図で示しているイラストです。
    法人保険の保険金を受け取った時の会計処理|益金・損金・消費税を徹底解説
  • 倒産防止共済の積立上限800万円に達した状態(FULL)と、2024年の税制改正による「再加入後2年間は損金不算入」ルールを図解したアイキャッチ画像。対処法として「保持(貸付枠維持)」「計画的解約(赤字と相殺)」「他の手段(iDeCo・小規模企業共済への移行)」の3つの選択肢をイラストで解説しています。
    倒産防止共済の掛金・積立上限を徹底解説!800万円に達した時の対処法と改正ルール
  • 小規模企業共済の共済金受け取り時の課税ルールを解説する図解イラスト。タイトルは「小規模企業共済の共済金は退職所得?一時金・年金の課税ルールを徹底解説」。中央の「共済金受け取り」から3つの矢印が分岐し、左は「一括受取(一時金)」で「退職所得」となり「大幅節税!」、右は「分割受取(年金)」で「雑所得(公的年金等)」となり「公的年金等控除」、下は「任意解約」で「一時所得」となり「要注意!」と示されている。背景には上昇トレンドのグラフと家が描かれている。
    小規模企業共済の共済金は退職所得?一時金・年金の課税ルールを徹底解説
  • 共済金受け取り時の税金や課税関係を解説する記事のアイキャッチ画像。スーツ姿の男性が机で税金について考えている。
    共済金の受け取り時の税金はどうなる?課税関係を解説
カテゴリー
  • 共済
  • 法人保険
  • フリーランス保険
  • 節税の基本
共済・保険診断
あなたの節税額はいくら?
共済と保険の最適解を診断
無料で比較診断する

© 共済と保険の節税ガイド|マネーサポートパートナーズ会計事務所