自由な働き方を手に入れ、自分の足で人生を切り拓くフリーランスにとって、最大の資産は「自分自身の健康」です。しかし、どれほど体調管理に気をつけていても、突然の病気やケガによる入院のリスクをゼロにすることはできません。
会社員であれば、病気で長期欠勤しても「傷病手当金」として給与の約3分の2が最長1年6ヶ月間支給されますが、フリーランスが加入する国民健康保険には、一部の自治体を除き、この制度が存在しません。つまり、フリーランスが入院するということは、治療費という「支出」が跳ね上がる一方で、売上という「収入」が途絶えるという、家計にとって極めて深刻な事態を意味します。
「入院しても保険に入っているから大丈夫」と考えている方も多いかもしれません。しかし、保険金が実際に手元に届くまでのタイムラグや、そもそも支払対象外となるケースなど、保険だけでは埋められない「空白」が必ず存在します。本記事では、プロのフリーランスが実践すべき、保険と貯蓄を組み合わせた「鉄壁の生活費対策」について、その具体的な手法と判断基準を詳しく解説します。
収入が止まる恐怖と治療費の二重苦にどう立ち向かうか
多くのフリーランスが、入院のリスクを「医療費の支払い」だけで捉えがちです。しかし、実際に現場で起きる問題は、もっと多層的で複雑なものです。
治療費よりも重くのしかかる「生活固定費」の壁
入院したからといって、家賃、光熱費、年金、国民健康保険料、そして仕事で使っているツールのサブスクリプション代などが止まってくれるわけではありません。 むしろ、病院内での「差額ベッド代」や「食事代」、テレビカード代、パジャマやタオルのレンタル代など、普段の生活では発生しない細かな出費が積み重なっていきます。売上が完全にゼロになった状態で、毎月20万円、30万円と出ていく固定費を目の当たりにすることは、精神的にも大きなダメージとなります。
保険金が「届かない」期間をどう生き延びるか
民間保険に加入していれば、確かにまとまったお金を受け取ることができます。しかし、保険金は「退院後」に診断書を揃えて請求し、審査を経てから振り込まれるのが一般的です。 もし1ヶ月入院した場合、実際に口座にお金が入るのは、入院開始から2ヶ月後、あるいは3ヶ月後になることも珍しくありません。この「請求から着金までの空白期間」を耐え抜くための現金がなければ、たとえ手厚い保険に入っていても、目の前の家賃の支払いに窮することになります。
「仕事の代役」を立てるためのコスト
フリーランスが長期入院する場合、単に休むだけではなく、進行中のプロジェクトを誰かに引き継いでもらわなければならないケースがあります。 信頼できる仲間に外注として代行を依頼する場合、その「外注費」をどこから捻出するのか。これを個人の貯蓄だけで賄おうとすると、退院後の生活資金が枯渇してしまいます。病気を治すこと以上に、ビジネスを継続させるための「事業維持費」という視点が、フリーランスのリスク管理には不可欠です。
保険と貯蓄の黄金比「ハイブリッド防衛術」
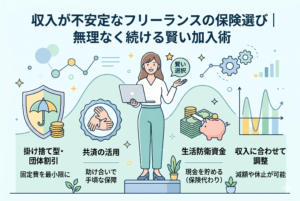
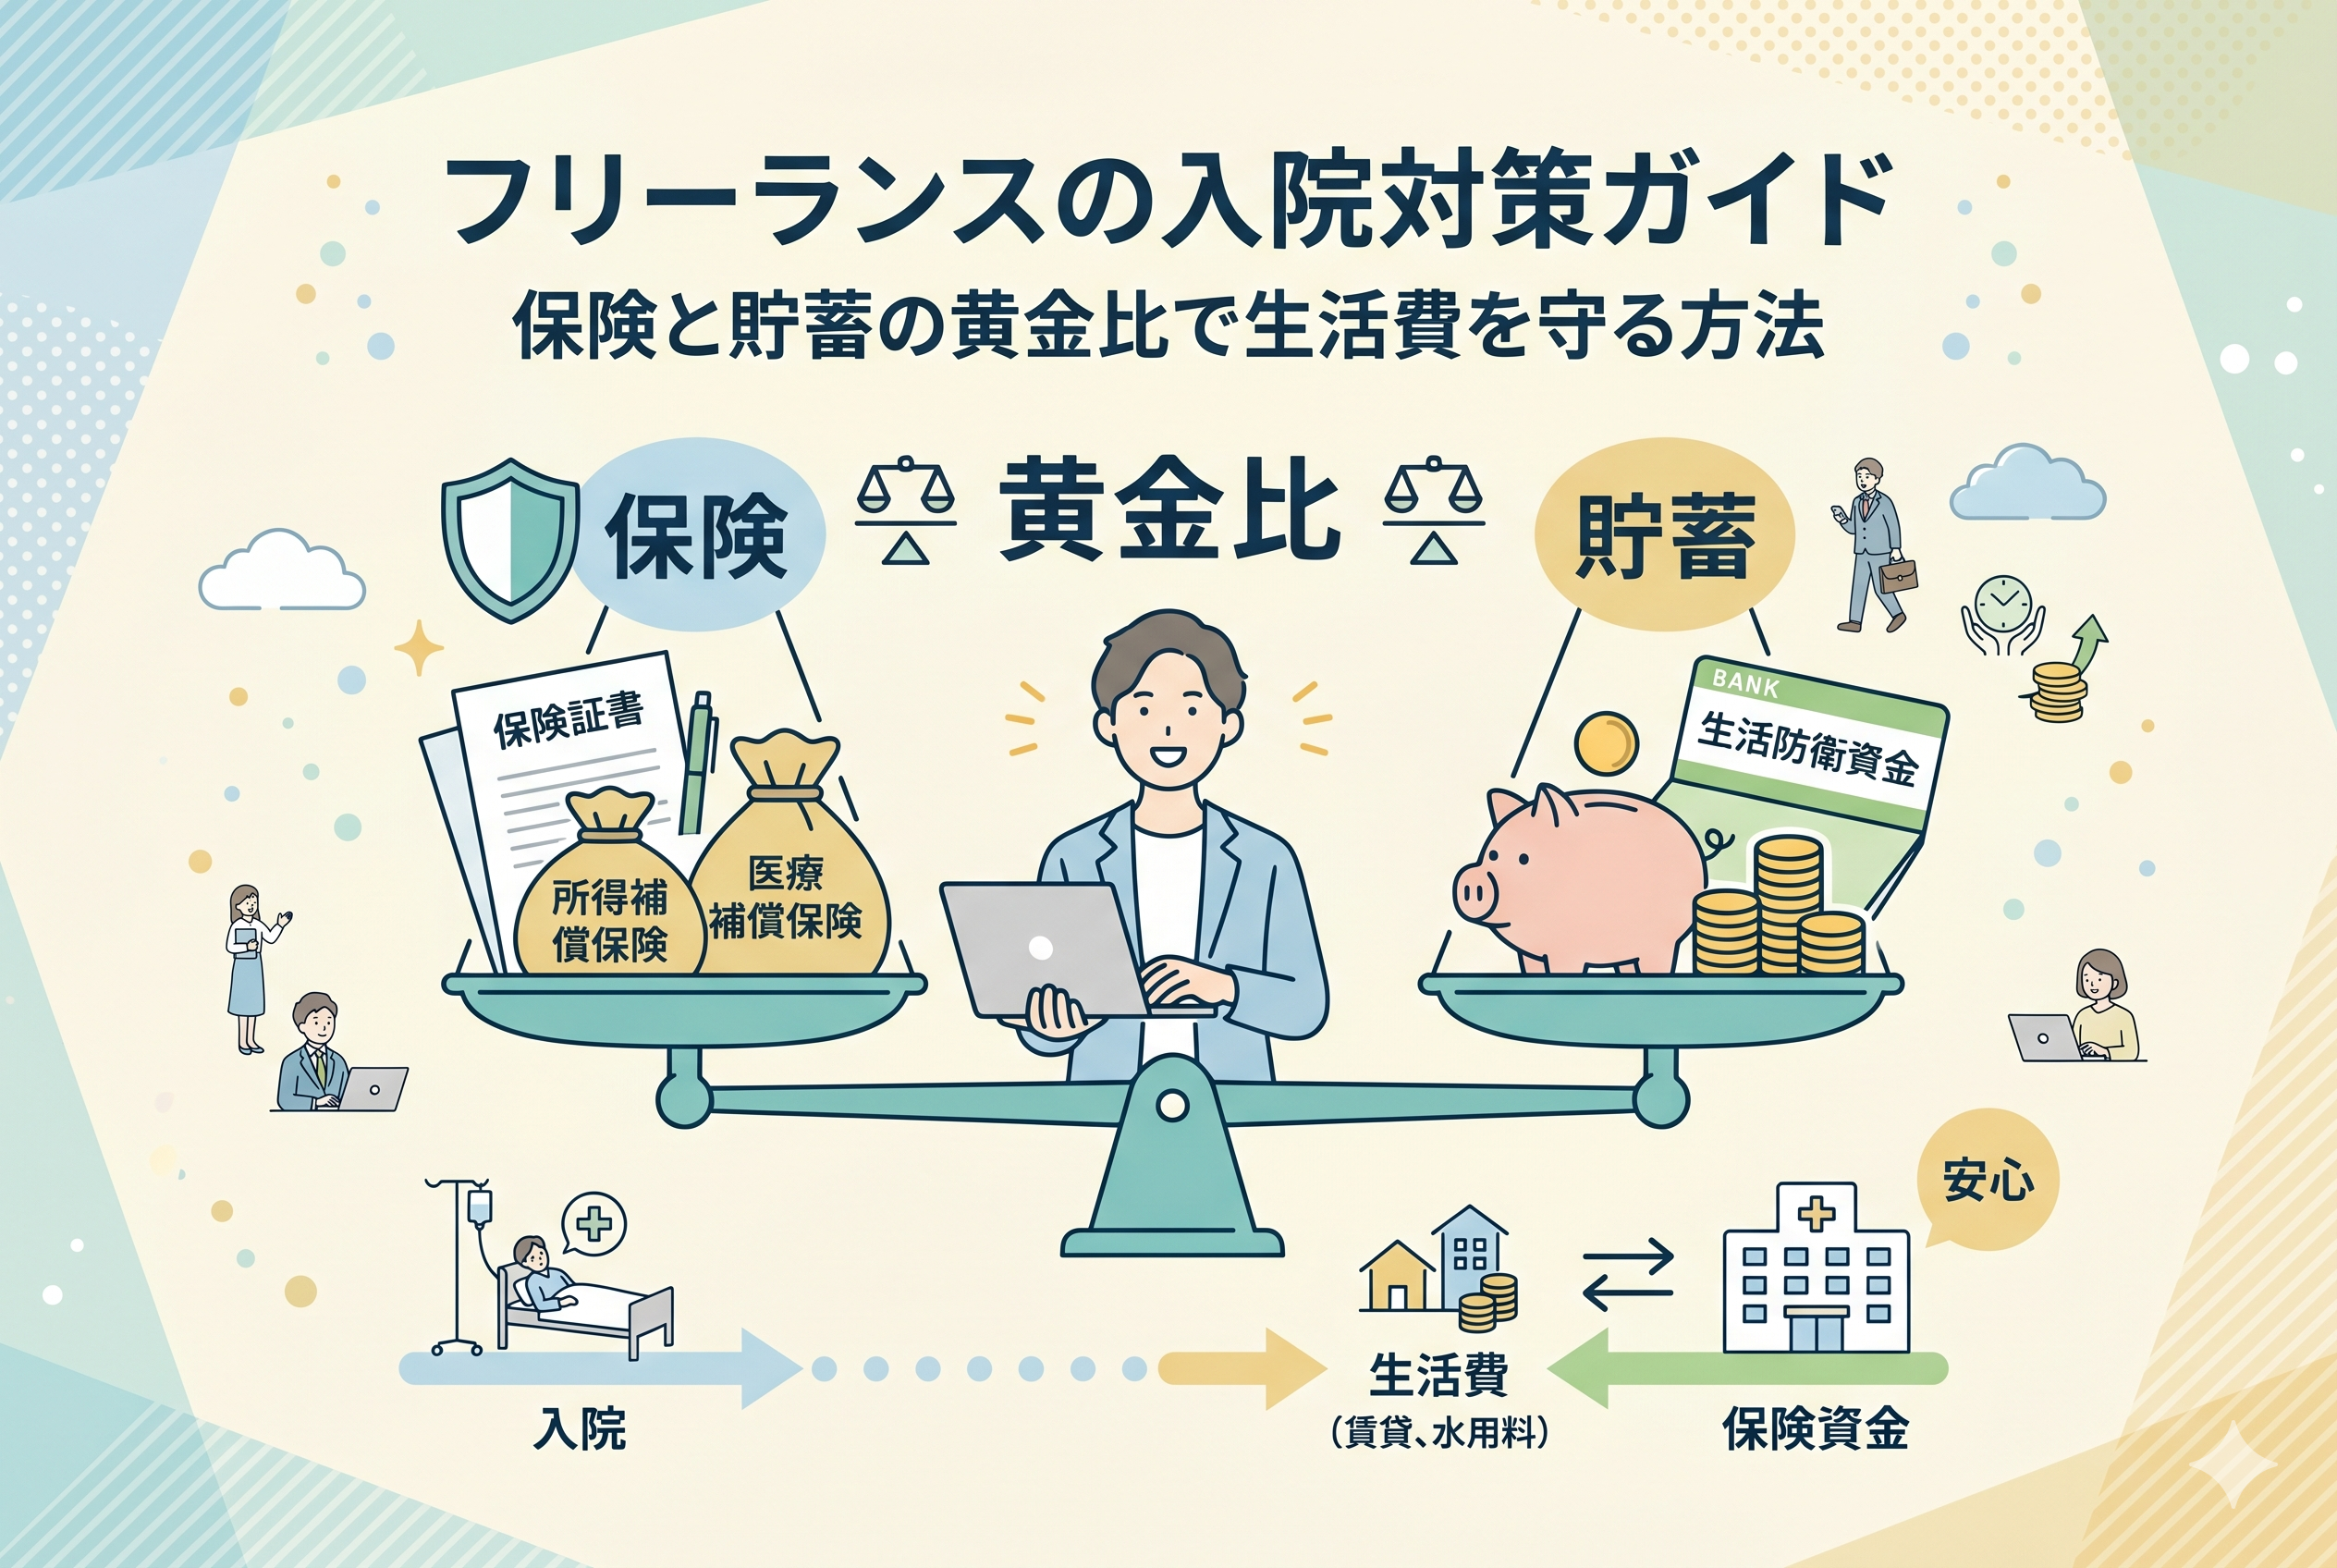
結論から申し上げます。フリーランスが病気やケガで倒れた際、生活を破綻させないための最適解は、【3ヶ月〜6ヶ月分の「生活防衛資金(現金)」を土台にし、自力で払いきれない長期の損失を「所得補償保険」でカバーする】という二段構えの戦略です。
具体的には、以下の3つの役割分担を意識してください。
- 【短期の入院(2週間程度)】:すべて「貯蓄」で対応する。保険には期待しない。
- 【中期の療養(1ヶ月〜3ヶ月)】:「貯蓄」を切り崩しつつ、後日受け取る「医療保険」で補填する。
- 【長期の就業不能(3ヶ月以上)】:自分の貯蓄では対応できないため、「所得補償保険」で毎月の生活費を確保する。
この「ハイブリッド型」の備えを構築することで、月々の保険料という固定費を最小限に抑えつつ、万が一の際には確実に生活を守り抜くことができます。
なぜ「貯蓄だけ」でも「保険だけ」でもいけないのか
なぜ、どちらか一方に絞るのではなく、使い分けが必要なのでしょうか。そこには、それぞれの性質が持つ明確なメリットとデメリットがあります。
保険は「レバレッジ」をかけるための道具
保険の最大のメリットは、月々数千円の支払いで、数百万、数千万という自分一人では用意できない大金を用意できる「レバレッジ効果」にあります。 特に、がんなどの大病で1年、2年と働けなくなった場合、貯蓄だけでこれをカバーできるフリーランスは極めて稀です。自分の貯蓄を遥かに超える「壊滅的なダメージ」から身を守るためには、保険という仕組みを借りるのが最も合理的です。
貯蓄は「即時性」と「柔軟性」を担保する盾
一方で、貯蓄(現金)の強みは、理由を問わず「今すぐ、何にでも使える」という圧倒的な即時性にあります。 保険は「入院5日目から」や「特定の病気のみ」といった条件が付きまといますが、現金は「ちょっと体調が悪いから数日休む」という時でも、家賃の支払いに充てることができます。保険会社への請求手続きも審査も不要です。この「機動力」こそが、スピード感が命のフリーランスにとって最強の安全装置となります。
公的制度「高額療養費制度」を無視した備えは無駄を生む
私たちが日本の公的医療保険に加入している以上、1ヶ月の医療費の自己負担額には「上限」があります。一般的な所得のフリーランスであれば、どれほど高度な治療を受けても、月々の支払いは「約8万円〜9万円」程度で済みます(※自由診療や差額ベッド代を除く)。 この事実を知っていると、「入院1日2万円」といった過剰な医療保険に入る必要がないことが分かります。医療費の支払いは「上限額(8〜9万円)」までを貯蓄で用意し、それ以上の「働けない間の生活費」をどう確保するかに保険の予算を振り向ける。この強弱のつけ方が、賢いフリーランスの立ち回りです。
入院から退院、そして「着金」までの資金繰りを徹底解剖
知識として「貯蓄と保険が大事だ」と分かっていても、実際に自分の銀行残高がどのように減り、いつ増えるのかという時間軸のイメージが持てていないと、いざという時のパニックを防げません。まずは、一般的な「1ヶ月の入院」を例に、フリーランスのキャッシュフローを具体的にシミュレーションしてみましょう。
1ヶ月の入院で「出ていくお金」の内訳
一般的な所得層(年収約370万〜770万円)のフリーランスが1ヶ月入院し、治療費が100万円かかったと仮定します。
- 【医療費(自己負担)】:高額療養費制度の適用により、約9万円
- 【入院中の雑費】:食事代、パジャマレンタル、テレビカード、日用品などで約5万円
- 【差額ベッド代】:個室を希望した場合、1日1万円として30日で30万円
- 【生活固定費】:家賃、光熱費、通信費、保険料、税金などで約20万円
- 【事業維持費】:仕事のツール代や外注先への最低限の謝礼などで約5万円
合計すると、1ヶ月で「約69万円」の現金が口座から消えていく計算になります。個室を諦めたとしても「約40万円」近い現金が必要です。この間、売上は「0円」であることを忘れてはいけません。
保険金が「入ってくるお金」のタイムラグ
ここで、入院日額1万円の医療保険と、月額20万円の所得補償保険に入っていたとします。
・【医療保険】:30日分 = 30万円 ・【所得補償保険】:免責期間7日を除いた23日分 = 約15万円
合計で「45万円」を受け取れるため、最終的な収支はプラス、あるいはトントンに見えます。しかし、問題はその「タイミング」です。 多くの保険会社では、退院後に領収書や診断書を提出してから審査に入ります。1ヶ月の入院を終えてから書類を揃え、不備なく受理されてから振り込まれるまでには、入院開始から「最短でも2ヶ月、長ければ3ヶ月」の月日が流れます。 つまり、先ほど計算した「40万〜70万円」の支払いは、まず自分の「貯蓄」で立て替えなければならないのです。保険はあくまで「後払い」であることを肝に銘じておきましょう。
賢いフリーランスが優先すべき「所得補償保険」の選び方
医療保険(入院1日いくら)と所得補償保険(働けない間月々いくら)、どちらを優先すべきかと問われれば、フリーランスの答えは圧倒的に「所得補償保険」です。なぜなら、フリーランスにとっての真のリスクは「入院費」ではなく「収入の消失」だからです。
「入院」していなくても支払われるかどうかが鍵
近年の医療は「入院の短期化」が進んでいます。手術をして3日で退院し、あとは自宅で数ヶ月療養するというケースも珍しくありません。 一般的な医療保険は「入院していること」が支払条件ですが、所得補償保険は「医師の指示により自宅で療養し、業務に従事できない状態」であれば支払対象となるプランが多いのが特徴です。 退院後、体力が戻らずパソコンの前に座れない。そんな「見えない休業期間」こそがフリーランスを最も苦しめます。この期間をカバーできる所得補償保険こそが、真の生活費対策と言えます。
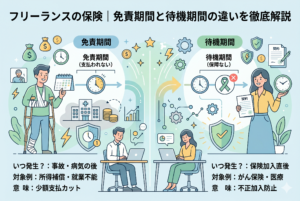
免責期間を延ばして「月々のコスト」を削る
所得補償保険の保険料を安く抑えるコツは、前述した通り「免責期間(保険金が出ない待機期間)」を長く設定することです。 もし、あなたに100万円の貯蓄があるなら、免責期間を「60日」や「90日」という長めの設定にしてみてください。「2ヶ月程度の離脱なら自前の貯金で耐えられる」という前提を置くことで、保険料は「7日免責」のプランに比べて劇的に安くなります。 保険料として外に出ていくお金を減らし、その分をさらに貯蓄に回す。このサイクルが、あなたの自衛力を高めます。
生活防衛資金を「最速」で積み上げるための戦略的家計管理
保険に頼りすぎないための「貯蓄(生活防衛資金)」は、いくら必要で、どうやって貯めるべきでしょうか。
目標額は「固定費の6ヶ月分」をデッドラインにする
フリーランスの場合、生活費だけでなく「事業の固定費」と「予定されている納税額」も考慮しなければなりません。 ・【1ヶ月の生活費 + 事業経費 + 税金の積み立て分】 × 6ヶ月 この金額が、あなたの銀行口座にある「絶対に使わないお金」としての目標額です。3ヶ月分では入院時の立て替えで底を突く不安があり、1年分では貯めるまでに時間がかかりすぎます。「6ヶ月分」は、長期入院からリハビリを経て復帰するまでの、精神的なゆとりを確保するための絶妙なラインです。
納税用口座を「一時的な防衛資金」として機能させる
フリーランスには、翌年の所得税や住民税、消費税のために「売上の数%」を別口座に避けておく習慣があるはずです。 万が一の入院時には、この「納税用口座」を一時的な運転資金として活用することができます。もちろん後で補填する必要がありますが、「いざという時に自由に動かせるまとまった現金」が手元にあるという事実そのものが、入院中のあなたを絶望から救い出します。
「経費」の棚卸しで入金力を高める
貯蓄を増やすためには、収入を増やすだけでなく、徹底した「固定費の削減」が必要です。 使っていないサブスクリプション、独立当初のままの高い携帯料金、そして何より「内容を理解せずに入っている過剰な保険」。これらを見直して浮いた数千円を、すべて「防衛資金専用口座」へ自動転送してください。小さな削り込みが、入院時の「1ヶ月分の自由」を創り出します。
万が一の入院時に「事務手続き」で損をしないための知恵
入院が決まった際、あるいは入院中に、家族や自分がすぐに行うべきアクションがいくつかあります。これを知っているだけで、手元に残る現金が数十万円変わることもあります。
「限度額適用認定証」を即座に申請する
高額療養費制度は、後から払い戻しを受けることもできますが、入院前に(あるいは入院中に)「限度額適用認定証」を取得して病院の窓口に提示すれば、窓口での支払いを最初から自己負担上限額までに抑えることができます。 これにより、何十万円もの現金を一時的に立て替える必要がなくなります。マイナンバーカードを健康保険証として利用できる医療機関であれば、同意するだけで済む場合もあります。自分のキャッシュフローを守るための、最優先のアクションです。
確定申告の「医療費控除」を忘れない
入院・治療にかかった費用は、所得税の計算において「医療費控除」の対象となります。 病院への支払いだけでなく、通院のための交通費(電車・バスなど)も対象です。領収書はもちろん、交通費のメモも細かく残しておきましょう。翌年の税金が安くなる、あるいは還付されることで、入院による経済的ダメージを「後から」少しだけ癒やすことができます。
明日から実践する!入院リスクをゼロにする5つのアクション
最後に、本記事の内容を具体的な行動に落とし込んでいきましょう。今日から一つずつチェックしてみてください。
1. 「生活防衛資金」の現在地を確認する
今、自分の口座に「生活費の何ヶ月分」の現金があるかを正確に算出してください。 もし3ヶ月分に満たない場合は、新しい機材の購入や贅沢な支出を一旦ストップし、最優先でこの現金を積み上げる「防衛モード」に入りましょう。
2. 「限度額適用認定証」の申請方法を調べておく
自分が加入している国民健康保険(または建設国保などの組合)で、どのように「限度額適用認定証」を発行してもらうか、Webサイトを確認してください。マイナンバーカードとの連携状況も見ておきましょう。
3. 所得補償保険の「免責期間」を再確認する
今入っている保険、あるいは検討中の保険の免責期間が何日になっているか確認してください。自分の貯蓄額に対して短すぎる(=無駄な保険料を払っている)場合は、期間を延ばす変更を検討しましょう。
4. 「代役リスト」をメモしておく
もし自分が1ヶ月入院したら、進行中の案件を誰に頼めるか、あるいはどのクライアントにどのように休止の連絡を入れるか。その「緊急連絡先リスト」をメモ帳に残しておくだけで、入院中の焦燥感は劇的に緩和されます。
5. 「健康診断」を仕事のスケジュールに組み込む
最強のコストカットは「病気にならないこと」です。 会社員のような強制的な診断がないフリーランスこそ、一年に一度、自分の身体を「メンテナンス」する時間を強制的に確保してください。早期発見できれば、入院期間も治療費も最小限で済みます。
「現金」と「保険」の最適なバランスが、自由な働き方を支える
フリーランスの保険選びは、単なる「安心の購入」ではありません。それは、自分の事業という船を、荒波の中でも沈没させないための「航海術」そのものです。
依存せず、賢く「使い分ける」
「保険に入っているから貯金はいらない」という過信も、「貯金があるから保険はいらない」という極論も、どちらもフリーランスの経営を危うくします。 即効性のある「現金」で足元を固め、自分では支えきれない巨大なリスクを「保険」というレバレッジでカバーする。この冷徹なまでの使い分けができる経営者こそが、不測の事態においても平然と再起し、より高く跳ぶことができるのです。
入院は「立ち止まる」ためのチャンス
もし本当に入院することになったら、それは「今の自分の働き方を見直せ」という身体からのサインかもしれません。 経済的な備えがしっかりしていれば、入院ベッドの上で焦ってお金や納期の心配をする必要はなくなります。その時間を、将来のビジョンを練り、これまで走り続けてきた自分を労わる時間に変えること。
そんな「真のゆとり」をもたらしてくれるのは、他でもない、健康な時のあなたが用意した「正しい知識」と「計画的な備え」です。
今日、あなたの銀行残高と保険証券を照らし合わせるその数十分が、未来のあなたを、そしてあなたの才能を信じる家族やクライアントを、最大のピンチから救い出すことでしょう。よりしなやかで、より強固なフリーランス人生を目指して、今日から守りの体制を整え直しましょう。